
הרבעון החלש של עליבאבא (BABA) מסתיר את מה שהחברה בונה
- עליבאבא מציגה רבעון חלש עם קריסת רווחים, שחיקה במרווחים ותזרים מזומנים חופשי שלילי, אך עיקר הפגיעה נובע מהשקעות כבדות ומתוכננות בענן וב-AI, וכן בסבסוד יוזמות מסחר מהיר, שנועדו לחזק את מעמד החברה וליצור חסם תחרותי בשנים הקרובות.
- למרות הסיכונים הרגולטוריים והגיאופוליטיים וה"דיסקאונט סין", מניית BABA נסחרת במכפילים עתידיים נמוכים משמעותית מהממוצע ההיסטורי שלה, בעוד האנליסטים בוול סטריט מעניקים לה דירוג קנייה חזקה ומחיר יעד ממוצע המרמז על כ-40% אפסייד.

מחזור ההשקעות של עליבאבא (BABA) מסתיר את כוח הרווחים האמיתי שלה. הרבעון האחרון אכן נתן לשוק הרבה סיבות להישאר סקפטי. בעיקר, המרווחים נמצאים תחת לחץ, ותזרים המזומנים נע בצורה חדה לכיוון שנראה בתחילה כשגוי. ובכל זאת, אני לא חושב שהסיבות האלה מספרות את כל הסיפור של חברת הטכנולוגיה הזו, שמאפשרת קניות אונליין ועסקאות בין עסקים.
חלק גדול מהחולשה נובע מהחלטה מודעת להוציא הוצאות כבדות על ענן ובינה מלאכותית (AI). עם זאת, השקעות אלה אמורות לחזק את העסק בשנים הקרובות. זו בדיוק הסיבה שבגללה המניה עדיין נראית לי אטרקטיבית, למרות אכזבת הדוחות האחרונה. אני נשאר חיובי (Bullish) לגבי עליבאבא היום.

העלות הכבדה של שמירה על המובילות
יש כמה סיבות לכך שעליבאבא הציגה ביצועים נחותים לאחרונה. ראשית, בשנים האחרונות מנהלי קרנות התייחסו לטכנולוגיה סינית כאל רדיואקטיבית, וברחו לעבר צמיחה צפויה יותר של מניות ענק אמריקאיות. בעוד הטכנולוגיה האמריקאית נהנתה מהתלהבות עזה סביב AI, עליבאבא התמודדה עם התאוששות פושרת אחרי הקורונה בסין, ביקושים מקומיים חלשים וחיכוך גיאופוליטי בלתי פוסק. זה הפך להיות גורם מעיק מתמשך, שיצר אצל משקיעים מוסדיים מנטליות קבועה של "להימנע".
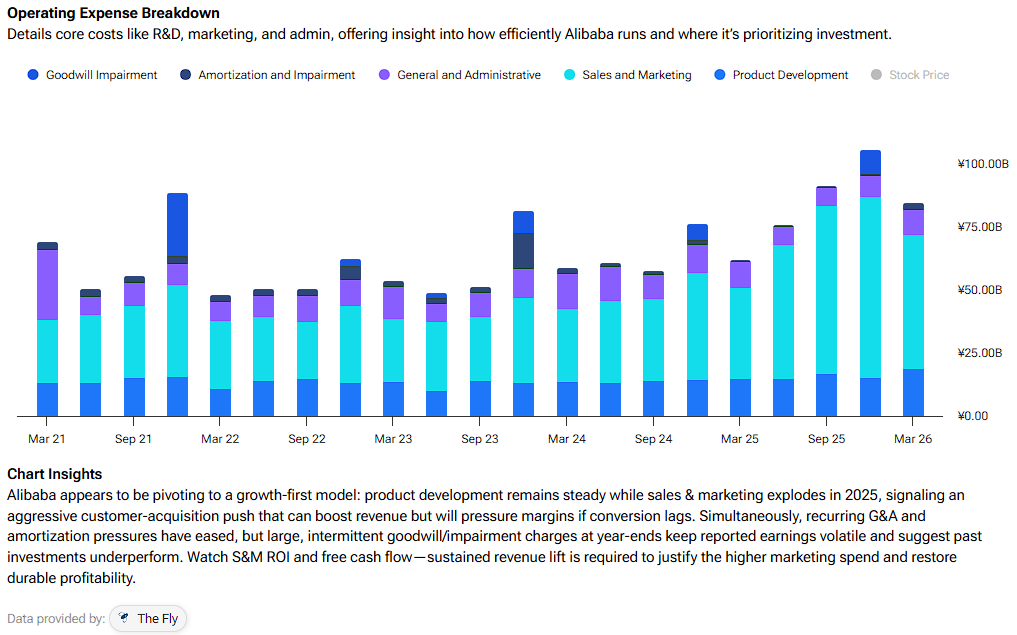
תוצאות הרבעון הרביעי לשנת הכספים 2026, שפורסמו בשבוע שעבר, בהחלט לא הקלו במיוחד על עצבנות השוק. במבט ראשון, המספרים נראו מזעזעים, והוסיפו לסנטימנט שכבר היה מדוכא. הרווח הנקי המתואם צנח ב-99.7% לעומת השנה הקודמת, וכמובן החמיץ את ציפיות הקונצנזוס. ה-EBITDA המתואם צנח גם הוא ב-84% ל-2.4 מיליארד דולר. למעשה, החברה אף עברה למצב של תזרים מזומנים חופשי (Free Cash Flow) שלילי של 2.5 מיליארד דולר לתקופה.

וול סטריט הסתכלה על המרווחים שהתכווצו ונבהלה. קשה להאשים את מי שמסיק שמודל העסק הבסיסי של עליבאבא נמצא בירידה, על רקע מלחמות מחירים עזות. מרווחי המסחר האלקטרוני בפלטפורמות Taobao ו-Tmall נמחצו גם הם באופן משמעותי, בזמן שהחברה נאבקה להגן על נתח השוק שלה מול יריבים אגרסיביים וזולים. עלויות התפעול התנפחו בכל החזיתות, והירידה המובהקת ברווחיות הקלה על המשקיעים השליליים (Bearish) לטעון שהמניה נשארת "כסף מת".
קונים את העתיד עם מזומן של היום
אבל אם מסתכלים מקרוב על לאן הכסף הזה באמת הלך, ומה זה אומר עבור עליבאבא, הסיפור יכול להיראות אחרת לגמרי. הירידה המפחידה ברווח הנקי לא נבעה מקריסה אורגנית בביקושים. היא הייתה תוצאה של אסטרטגיית הקצאת הון מכוונת ואגרסיבית. עליבאבא מקריבה רווחים בטווח הקצר כדי לממן את הישרדותה בטווח הארוך בעידן ה-AI. הנהלת החברה בעצם אומרת לנו שהמחיר להשתתפות במחזור הטכנולוגי הבא הוא גבוה מאוד, והם מוכנים לשלם אותו מראש.
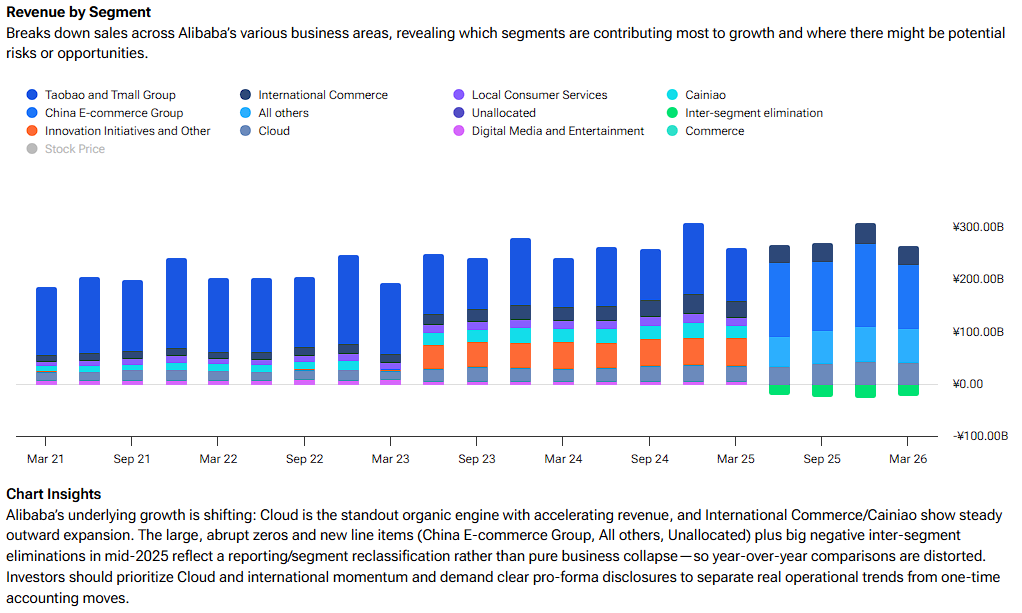
אנחנו כבר רואים את הניצנים הראשונים של מחזור ההשקעות הזה. קחו לדוגמה את קבוצת Cloud Intelligence של עליבאבא, שהכנסותיה גדלו ב-38% משנה לשנה, כאשר הכנסות מלקוחות חיצוניים עלו ב-40%. ההאצה הזו קיבלה דחיפה חזקה מצמיחה בת שלוש ספרות במכירות מוצרים הקשורים ל-AI. זה מראה שחברות בסין מעבירות את העומסים שלהן לתשתית של עליבאבא. המנכ"ל אדי וו ציין שהתשואה על ההשקעה בהוצאה הטכנולוגית הזו בשלוש עד חמש השנים הבאות ברורה מאוד, והאימוץ של מודלי השפה הגדולים Qwen מאשר שהם בונים חסם תחרותי אמיתי.
אבל זה לא רק סיפור של ענן. זרוע המסחר האלקטרוני המקומית של עליבאבא עוברת מתיחת פנים יקרה. החברה השקיעה סובסידיות משמעותיות ביוזמה החדשה שלה, "Taobao Instant Commerce", כדי לתפוס נתח בשוק הצומח במהירות של מסחר מהיר (Quick Commerce). התוצאות מדברות בעד עצמן. הכנסות המסחר המהיר זינקו ב-57% משנה לשנה. כך שבעוד שסובסידיות המשלוח פגעו ברווחי היום, הן ללא ספק מצליחות לייצב את מעורבות המשתמשים ולהגדיל את נפח העסקאות.
שווי שוק זול בצורה אבסורדית
אני מודה בקלות שעליבאבא ראויה ל"דיסקאונט סין" קבוע. צריך להיות כנים: כל מי שמשקיע כאן בלי לקחת בחשבון שינויים רגולטוריים בלתי צפויים או חיכוך גיאופוליטי, כמו מגבלות יצוא אמריקאיות על שבבי AI, חי בעולם דמיוני. הסיכון המבני במניות ה-ADR הסיניות מגביל באופן טבעי את מכפילי הרווח שמשקיעים מערביים מוכנים לשלם. עם זאת, אפילו אחרי שמחילים "תספורת" חדה עבור כאבי הראש הפוליטיים האלה, המחיר הנוכחי נראה מנותק לחלוטין מהמציאות.
חשוב לציין שהרווחים הנוכחיים של עליבאבא נראים מדוכאים באופן מלאכותי בגלל מחזור ההשקעות הענק הזה. ברגע שההוצאות ההוניות (Capex) יתייצבו ויוזמות חדשות יגיעו להיקף מספיק, כוח הרווחים הבסיסי יבלוט בסופו של דבר. הקונצנזוס בוול סטריט כרגע צופה רווח למניה (EPS) של 6.80 דולר לשנת הכספים 2027 ושל 9.22 דולר לשנת הכספים 2028, בצד השמרני.
התחזיות האלה מרמזות על מכפיל רווח עתידי (P/E) של רק 19.5 לשנת הכספים 2027 ורמה נמוכה במיוחד של 14.4 לשנת הכספים 2028. כדי לשים את זה בפרופורציה, המכפילים העתידיים האלה משקפים דיסקאונט עצום של 30%–50% לעומת ממוצע מכפיל הרווח ההיסטורי של עליבאבא בחמש השנים האחרונות, שעמד בערך על 28. בהתחשב בכך שעליבאבא היא ענקית טכנולוגיה ששולטת בחצי משוק המסחר האלקטרוני בסין ומחזיקה בתשתית ענן ברמה עולמית, אני סבור שהמכפילים האלה אבסורדיים.
ברמות המחיר הנוכחיות, ייתכן שמניית BABA לא תיהנה מהתרחבות מתונה של המכפיל ומצמיחת הרווחים הבסיסיים שלה. עם זאת, היא עדיין מציעה מרווח ביטחון לא רע, כי בעיניי קשה להצדיק המשך ירידה במכפיל.
האם מניית BABA היא קנייה, מכירה או החזק?
למרות הביצועים החלשים האחרונים שלה, מניית עליבאבא שומרת על דירוג קונצנזוס של קנייה חזקה (קנייה חזקה) בוול סטריט, המבוסס על 16 המלצות קנייה והמלצת החזק אחת. ראוי לציין שאף אנליסט לא מדרג את המניה כמכירה. בנוסף, מחיר היעד הממוצע של BABA, שעומד על 189.89 דולר, מרמז על פוטנציאל עלייה של כ-40% בשנים עשר החודשים הקרובים.

מחשבות אחרונות
עליבאבא בוחנת את סבלנות המשקיעים. היא עושה זאת כבר שנים. השוק שונא התכווצות מרווחים בטווח הקצר, ולכן לא מפתיע לראות את המגמה הזו נמשכת. עם זאת, משקיעי ערך אמיתיים עשויים דווקא להעריך את ביצועי החסר האחרונים. כאשר ההוצאות ההוניות יתמתנו, סביר שעליבאבא תצא מהצד השני כמניה שנראית זולה מאוד. ברמות המחיר של היום, יחס הסיכון-סיכוי נוטה בצורה משמעותית לטובת המשקיע.