
אנבידיה או מיקרון: המיליארדר קן פישר מהמר בגדול על מניית AI מובילה אחת
- קן פישר מחזק משמעותית את ההשקעה שלו באנבידיה, שלדבריו נהנית מצמיחה חזקה בדאטה סנטר, ביקוש עצום ל-Compute וצפי לצמיחה שנתית עד 2028–2029, בעוד אנליסטים מובילים מעניקים למניה המלצת קנייה חזקה ומחירי יעד גבוהים מהמחיר הנוכחי.
- למרות זינוק של כ-640% במניית מיקרון על רקע ביקוש מונע-AI לזיכרון HBM ו-DRAM, פישר מקטין את החשיפה שלו ב-57%, בעוד אנליסטים מדגישים את המחזוריות המסוכנת בענף הזיכרון, צורך בהשקעות כבדות שמפחיתות תזרים מזומנים חופשי ותחזית מחירים מתקררת ב-DRAM.
ה-AI מעצב את הנרטיב בשווקים כבר כמה שנים. חברות שפועלות בתחומים הקשורים ל-AI ראו השפעה משמעותית מאוד בעולם האמיתי, וזה התבטא גם בשווי המניות שלהן, שטיפסו שוב ושוב לשיאים חדשים.
אבל לנוכח כמות ההייפ סביב הטכנולוגיה המשנה-משחק, יש לא מעט דיונים על האפשרות שקיימת בועת AI, שבסוף תתפוצץ ותשלח את השוק ואת הכלכלה לסחרור מטה.
עם זאת, המיליארדר קן פישר מציג טיעון נגד התזה הזו, וטוען שכל הדיבורים על בועת AI עשויים דווקא להעיד שהיא לא באמת קיימת.
“הדיבור הנרחב על AI כבועה משקף פחד בשוק, וזה ההפך מבועה אמיתית, שמתאפיינת באופוריה ובאמונה שהעולם השתנה מהותית,” אמר פישר, שהונו נאמד ב-13.2 מיליארד דולר.
פישר חושב שהבום הנוכחי ב-AI שונה לחלוטין מבועת הדוט-קום בסוף שנות ה-90. אז, הרבה סטארט-אפים לא רווחיים הסתמכו על הנפקות מניות מתמדות כדי להישאר בחיים, בעוד ששחקניות ה-AI המובילות כיום הן חברות ענק רווחיות מאוד, שמממנות את היוזמות שלהן מתזרים מזומנים חזק וממאזנים יציבים.
זה לא אומר שפישר אוטומטית חיובי (Bullish) לגבי כל מניית AI. הוא אמנם מחזיק פוזיציות גדולות בכמה משמות ה-AI הגדולים בשוק, אבל השינויים האחרונים בתיק ההשקעות שלו מראים שהוא הגדיל בצורה אגרסיבית את ההימור על ענקית אחת, תוך הפחתת החשיפה לאחרת. נבחן מקרוב מה פישר עושה עם אנבידיה (אנבידיה) ועם מיקרון (מיקרון).
אנבידיה
נתחיל עם אנבידיה, שנחשבת כיום לחברת ה-AI, מעמד שנשען על היותה החברה בעלת שווי השוק הגבוה בעולם. לאנבידיה יש עסק דאטה סנטר דומיננטי, אבל אם נחזור לתחילת העשור, יצרנית השבבים הייתה מוכרת בעיקר כיצרנית GPUs לשוק הגיימינג.
בעבר, גיימינג היה מנוע ההכנסות העיקרי של אנבידיה, ורק ברבעון יולי 2020 עסקי הדאטה סנטר של החברה עברו לראשונה את הגיימינג. באותו רבעון, הכנסות הדאטה סנטר הגיעו ל-1.75 מיליארד דולר, לעומת 1.65 מיליארד דולר בגיימינג. אף שהגיימינג חזר זמנית להוביל ברבעונים הבאים, המאזן השתנה סופית כאשר ה-AI הגנרטיבי נכנס לתמונה וצבר תאוצה. עד הרבעון של אפריל 2022, הכנסות הדאטה סנטר כבר הובילו באופן חד-משמעי על הגיימינג ומאז הפער רק גדל.
בסופו של דבר, ה-GPUs פורצי הדרך של אנבידיה התבררו כמתאימים במיוחד לעומסי החישוב המתמטיים הכבדים שנדרשים ללמידת מכונה. כשהעסקים מיהרו לפתח מערכות AI משלהם, הביקוש לשבבים האלה זינק, ודחף עלייה חדה בהכנסות הדאטה סנטר של אנבידיה. זה הוביל לדוחות (Earnings reports) עקביים של “להכות את התחזיות ולהעלות תחזית” (beat-and-raise), שסייעו להגדיל משמעותית את נתח השוק ובסופו של דבר לבסס את החברה כמובילת השוק כיום.
מבט על הכנסות המגזר האחרונות נותן תחושה של היקף הצמיחה. כיום מגזר הדאטה סנטר אחראי ליותר מ-90% מההכנסות וברבעון שדווח לאחרונה הוא הניב מכירות שיא של 62.3 מיליארד דולר, עלייה של 75% משנה לשנה.
אנבידיה תפרסם את הדוח הרבעוני האחרון שלה ביום רביעי הקרוב (20 במאי) ופישר כנראה מאמין שהחברה בניהול ג’נסן הואנג תספק שוב את הסחורה. במהלך הרבעון הראשון הוא קנה 2,502,033 מניות, שהשווי הנוכחי שלהן כמעט 590 מיליון דולר.
מעניין לציין שבחודשים האחרונים, כש-AI "סוכן" (agentic AI) וצוואר בקבוק בתחום הזיכרון נמצאים במרכז, מניית אנבידיה הפיגה ביצועים מול מתחרותיה. אבל האנליסט של Cantor, סי. ג’יי. מיוז, מציין שלא רק שהעסק משגשג, אלא שהמצב הזה פותח הזדמנות גדולה.
“יכולת המחשוב (Compute) בחוסר קיצוני, ואנחנו מאמינים ש-אנבידיה כבר מכרה את כל התפוקה הן לשנת 2026 והן ל-2027,” אמר מיוז, שמדורג במקום ה-9 מבין אלפי מומחי מניות בוול סטריט. “Agentic AI, במיוחד ב-Anthropic וב-OAI, אישר את התשואה האדירה על ההשקעה (ROIC) ב-AI. זה, בתורו, רק יצר ביקוש גדול עוד יותר ליכולת מחשוב. ובהתחשב בריבוי צווארי הבקבוק בשרשרת האספקה של הסמיקונדקטורס, אנחנו מאמינים שיש תמיכה ברורה לחזון של צמיחה שנתית (Y/Y) ב-אנבידיה לפחות עד 2028–2029. במקביל, החששות העולים מתחרות מסיליקון ביתי (In-House Silicon) ומ-AMD, וכן מהיכולת להמשיך ולשמר את רמות הרווחיות הגבוהות על HBM, הובילו לדחיסה משמעותית במכפיל של אנבידיה, שעומד כעת על רמה נמוכה מאוד של 14x על רווח למניה (EPS) שאפתני של 15–16 דולר בשנת 2027 (CY27).”
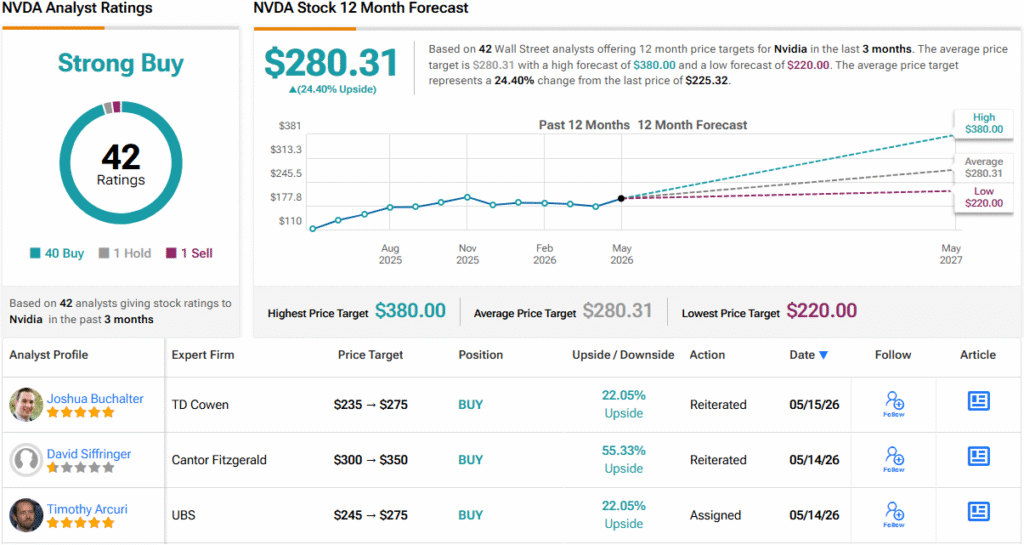
בהתאם לכך, האנליסט בדירוג 5 כוכבים מעניק למניית אנבידיה המלצת משקל יתר (כלומר, קנייה), בעוד שמחיר היעד שלו, 350 דולר, משקף תשואה צפויה של 55% ב-12 החודשים הקרובים. (כדי לצפות ברקורד של מיוז, לחצו כאן)
מחיר היעד הממוצע בוול סטריט מתון יותר ועומד על 280.31 דולר, אבל גם הוא משקף עלייה של 24% בשנה הקרובה. בצד ההמלצות, בהתבסס על שילוב של 40 המלצות קנייה ו-1 החזק ו-1 מכירה, המניה נהנית מדירוג קונצנזוס של קנייה חזקה (קנייה חזקה). (ראו תחזית מניית אנבידיה)
מיקרון
העלייה של אנבידיה הייתה יוצאת דופן, אבל גם העלייה האחרונה של מיקרון לא פחות מרתקת לצפייה. מיקרון פועלת בתעשיית זיכרון המחשוב, תעשייה שהייתה לאורך השנים מחזורית מאוד, כאשר הכנסות ורווחיות תנודתיות בחדות בעקבות דפוסי היצע וביקוש ברורים בתחומים כמו מחשבים אישיים, שרתים וסמארטפונים.
אבל ה-AI שינה כרגע את כללי המשחק. הביקוש לזיכרון זינק בצורה דרמטית, בעיקר בגלל שעומסי עבודה של AI דורשים כמויות עצומות של זיכרון מהיר ובעל קיבולת גבוהה. אימון מודלים גדולים של AI צורכים כמויות אדירות של DRAM ו-HBM – שני סוגים של זיכרון עתיר ביצועים שעובדים בעיבוד האקטיבי, כאשר HBM מציע רוחב פס גבוה יותר שנדרש לחישובי AI מתקדמים – לצד NAND לאחסון נתונים בקנה מידה גדול, כל אלה תחומים שבהם מיקרון מתמחה. וגם כשיותר מהפעילות בתעשייה עוברת מאימון מודלים להרצה (inference), הביקוש לזיכרון נשאר חזק מאוד, משום שגם עומסי inference דורשים רוחב פס וקיבולת משמעותיים כדי לעבד שאילתות AI ביעילות, בקנה מידה גדול.
הזינוק בביקוש לזיכרון מונע-AI דחף את התחייבויות הלקוחות לרמות חסרות תקדים, כאשר מיקרון כבר ציינה שכל תפוקת ה-HBM שלה לשנת 2026 נמכרה מראש. במקביל, היצע מוגבל בתעשייה יצר חוסר איזון שדחף בחדות את מחירי הזיכרון כלפי מעלה בכל השוק. הדינמיקה הזו הובילה את המכירות, המרווחים והרווחים של מיקרון לרמות שיא, ובתגובה גם יצרה ראלי עצום במניה. כך, מניות החברה עלו בכ-640% במהלך השנה האחרונה.
ובכל זאת, הרקע הזה לא שכנע את פישר להמשיך להחזיק פוזיציה גדולה ב-מיקרון. למעשה, במהלך הרבעון הראשון המיליארדר מכר 30,192 מניות מיקרון, והפחית את אחזקתו הכוללת ב-57%. המהלך מרמז שהוא לא ראה טעם רב להמשיך להחזיק אפילו את החשיפה הצנועה יחסית שהייתה לו לענקית הזיכרון.
עבור האנליסט של Erste Group, הנס אנגל, למרות הצמיחה האדירה הצפויה, תעשיית הזיכרון – ולכן גם מיקרון – עדיין תלויה בדינמיקת היצע וביקוש. וזה מצריך גישה זהירה.
“מיקרון Technology פרסמה תחזית (Company guidance) הכנסות גבוהה מאוד של 109 מיליארד דולר לשנת הכספים 2026, בגלל הביקוש הגבוה מאוד לזיכרון (ובעיקר HBM3E). מכירות מוצרי מיקרון במקטע ה-HBM (High Bandwidth Memory) שגדל בקצב מהיר במיוחד כבר נמכרו במלואן לשנת 2026. לשם כך נדרשים השקעות גבוהות כדי להרחיב את הייצור. זה מצמצם את התזרים המזומנים החופשי. בנוסף, יש חששות לגבי הקיימות ארוכת הטווח של מחזור הזיכרון. במקטע ה-DRAM, שהוא הגדול ביותר עבור מיקרון מבחינת הכנסות אך גדל בקצב איטי יותר, מגמת המחירים נחלשה לאחרונה,” ציין אנגל.
לכן, אנגל מעניק למניית מיקרון דירוג החזק (כלומר, החזק/נייטרלי), מבלי להציג מחיר יעד מוגדר. (כדי לצפות ברקורד של אנגל, לחצו כאן)
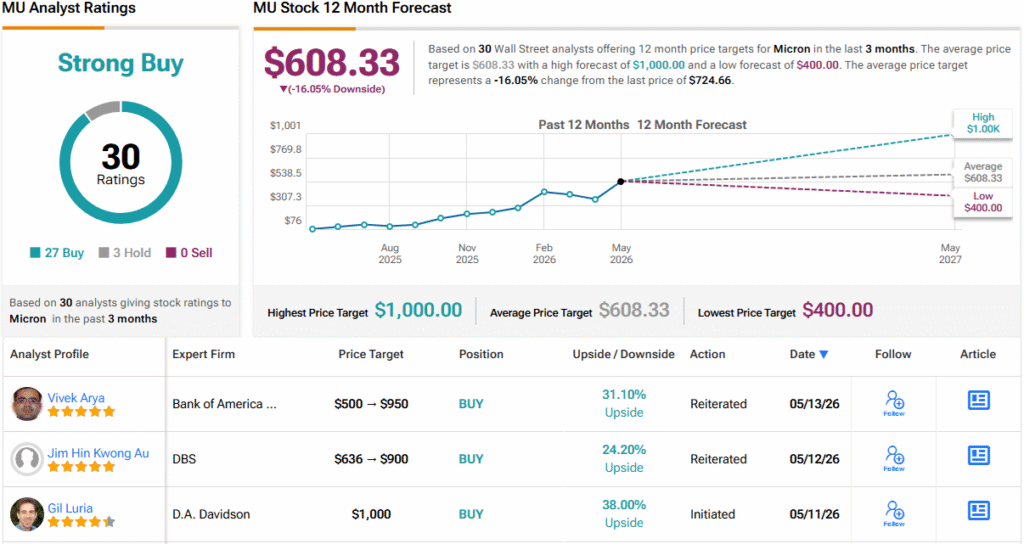
שני אנליסטים נוספים מצטרפים לאנגל לגישה זהירה מהצד, אבל עם עוד 27 המלצות קנייה, הקונצנזוס של האנליסטים מדרג את המניה כקנייה חזקה (קנייה חזקה). עם זאת, לאחר הריצה החדה במניה, מחיר היעד הממוצע, 608.33 דולר, עומד כעת 16% מתחת למחיר השוק, מה שמרמז שהאנליסטים אולי יצטרכו בקרוב לעדכן מחדש את עמדתם לגבי המניה. (ראו תחזית מניית מיקרון)
כתב ויתור: הדעות שמובעות במאמר הזה הן של האנליסטים המצוטטים בלבד. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.