
מארוול (MRVL) הכפילה את עצמה השנה – והזדמנות ה-AI עדיין נראית גדולה
- מארוול טכנולוג'י גרופ ממוצבת כבסיס מרכזי בתשתיות AI, עם פוזיציה חזקה בשבבים ייעודיים (ASIC/XPU) וקישוריות אופטית מהירה; השותפויות עם AWS, מיקרוסופט ואנבידיה תומכות בצמיחת הכנסות משמעותית בשנים הקרובות.
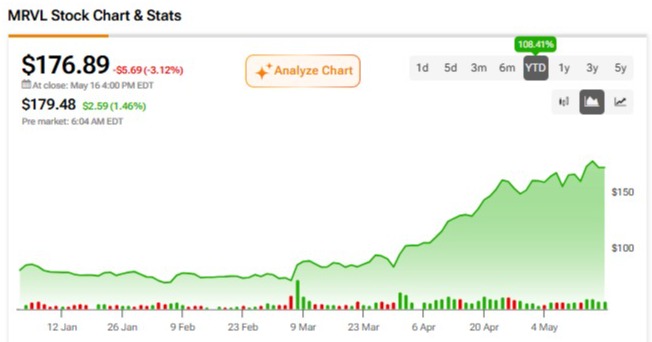
- למרות שמניית MRVL יקרה לאחר עלייה של כ-109% מתחילת השנה, והערכות השווי מעל ממוצע המגזר, הכותב נשאר חיובי בשל ראות צמיחה טובה למחזור תשתיות AI הקרוב, אך מדגיש שסיכון העיקרי הוא ציפיות גבוהות שעלולות להוביל ללחץ על המניה במקרה של מעידה בביקוש או בהיצע.

חברת מארוול טכנולוג'י גרופ (MRVL) יותר מהכפילה את עצמה מתחילת השנה, כשהמניה זינקה כמעט 109%. זה מהלך חריג שמעלה באופן טבעי את השאלה אם המשקיעים כבר איחרו את הרכבת. לדעתי, לא. בעיני, השוק רק מתחיל להבין עד כמה חברת הסמי-קונדקטור יכולה להפוך לחשובה בשלב הבא של הקמת תשתיות הבינה המלאכותית (AI).
נכון, המניה כבר אינה זולה, והפוטנציאל לעליות בטווח הקצר נראה פחות מובן מאליו אחרי ריצה כל כך חזקה. ועדיין, אני נשאר חיובי, כי מארוול נמצאת בנקודת המפגש של שני "צווארי בקבוק" בתשתיות AI, שהופכים חשובים יותר ויותר: שבבי AI ייעודיים (Custom AI Silicon) וקישוריות אופטית מהירה.
מארוול הופכת לחברת תשתיות AI
מארוול כבר אינה רק שם רחב בעולם שבבי תשתיות הנתונים. יותר ויותר, היא נראית כמו ספקית מתמחה של תשתיות AI. החברה בנתה פוזיציה חזקה במעבדי אותות דיגיטליים (DSPs) אופטיים, XPUs ייעודיים, מתגי Ethernet, יחידות עיבוד נתונים (DPUs), כרטיסי SmartNIC ופוטוניקה בסיליקון. זה אולי נשמע טכני, אבל נקודת ההשקעה פשוטה: ככל שאשכולי ה-AI גדלים, האתגר הוא לא רק כוח מחשוב. צריך גם להעביר נתונים מהר, ביעילות ובאמינות בין שבבים, ארונות שרתים ומרכזי נתונים. שם פורטפוליו המוצרים של מארוול נכנס לתמונה.
מרכזי נתונים עוברים מחיבוריות אופטית של 800G ל-1.6T, ומחזור השדרוג הזה אמור להיות רוח גבית משמעותית. אני מעריך שהתחום האופטי כבר מהווה יותר משליש מהמכירות של מארוול, ומצפה לצמיחה חזקה מרבעון לרבעון. הנהלת החברה כבר הנחתה בעבר שהכנסות מתחום האינטרקונט (Interconnect) יצמחו ביותר מ-50% השנה, ואני חושב שהביקוש אולי אף עולה על התחזית הזו.
לדעתי, זה החלק ה"נקי" ביותר של התזה החיובית. עומסי העבודה ב-AI גדלים, ושכבת התקשורת ברשת הופכת לאסטרטגית יותר. מארוול היא אחת ממעט החברות שיש להן מגוון מוצרים רחב מספיק כדי ליהנות מהביקוש לאורך DSPs, מגברי TIA, דרייברים, פתרונות Optics Coherent, CPO וטכנולוגיות קישוריות קשורות.
AWS ומיקרוסופט יכולות להוביל את הרגל הבאה
העמוד השני של התזה הוא שבבים ייעודיים (Custom Silicon). נראה שמארוול נשארת ספקית מפתח לפלטפורמת Trainium של AWS, חלק מיחידת הענן של אמזון (אמזון), ושותפויות חדשות של אמזון Web Services עם Anthropic ו-OpenAI משפרות את הוודאות לטווח הארוך. ההסכם המורחב של Anthropic עם AWS כולל עד 5 גיגה-ואט של קיבולת חדשה, שפרושה על פני Trainium2 ועד Trainium4. זה חשוב מאוד למארוול, כי היא מספקת רכיבים משמעותיים הקשורים ל-Trainium, כולל ASICs ייעודיים, DSPs אופטיים, מתגים ו-DPUs.
בטווח הקצר, פוטנציאל העלייה יכול להיות מוגבל בגלל היצע מצומצם של וופרים, במיוחד בטכנולוגיית 3 ננומטר. זה מגבלה אמיתית, ולא הייתי מתעלם ממנה. אבל זה יותר עניין של תזמון מאשר של ביקוש. אם כבר, ההיצע הצפוף תומך ברעיון שהביקוש גדול מהיכולת הנוכחית.
מיקרוסופט (מיקרוסופט) היא חלק חשוב נוסף בסיפור. ההזדמנות של מארוול בשבבי XPU עבור מיקרוסופט נראית במסלול להאצה בתחילת 2027 (לפי לוח השנה), והנחות ההכנסות של ההנהלה בגובה כ-600 מיליון דולר אולי שמרניות, אם ההאצה תתפתח כפי שמצופה. במילים אחרות, אני לא חושב שמארוול צריכה שכל שמועה בתחום ה-AI תתממש כדי שהמניה תמשיך לעבוד. יחד, AWS, מיקרוסופט והצמיחה בתחום האופטי מייצרים כבר היום בסיס חזק לכמה שנים קדימה.
ההשקעה של אנבידיה הייתה אימות משמעותי
השותפות עם אנבידיה (אנבידיה) אינה רק כותרת. היא משמעותית. השקעה של 2 מיליארד דולר של אנבידיה במארוול מאשרת את התפקיד של החברה בתחום רשתות ה-AI והשבבים הייעודיים. החברות עובדות יחד על NVLink Fusion, פוטוניקה בסיליקון והזדמנויות AI בתחום הטלקום.
זה מחזק את מעמדה של מארוול בתחום קישורי ה-AI (AI Interconnects). היא יכולה להשתתף במספר ארכיטקטורות ופרוטוקולים, כולל NVLink, UALink, Ethernet, תקשורת אופטית וכבלי נחושת. הגמישות הזו חשובה, כי אף אחד לא יודע בדיוק איזה סטנדרט תקשורת ישלוט בכל שכבה של תשתיות ה-AI.
אני אוהב את המיצוב הזה. מארוול לא צריכה לבצע הימור בינארי אחד. היא יכולה למכור לתוך תהליך הקמת התשתיות, בלי קשר אם ספקיות הענן הגדולות (Hyperscalers) יבחרו להישען יותר על מערכות של אנבידיה, על שבבים ייעודיים משלהן או על סביבות מעורבות.
המכפילים גבוהים – אבל לא מנותקים
כאן צריך להיזהר. אחרי עלייה של 109% מתחילת השנה, סיכון המכפיל ברור. מארוול נסחרת במכפיל רווח קדימה (Forward P/E) של כ-42.2, מעל מדד המגזר הטכנולוגי, שנמצא סביב 24.2. יחס מחיר לתזרים מזומנים תפעולי שלה, בסביבות 104, גם הוא גבוה בהרבה מהמגזר, שנמצא בערך על 18. קשה להתעלם מהמספרים האלה.
עם זאת, המדדים המסורתיים אולי לא משקפים באופן מלא את קצב הצמיחה של הכנסות ה-AI של מארוול. אני מצפה שהמגמה בצד ההכנסות תמשיך בארבעה-שמונה הרבעונים הקרובים, כשמכירות שבבי ASIC ייעודיים ל-AI יעלו מכ-2 מיליארד דולר השנה לכ-4 מיליארד דולר ב-2027. הצמיחה בפעילות האופטית מוסיפה שכבה משמעותית נוספת.
אז כן, המניה יקרה. אבל אני מעדיף להחזיק בחברה יקרה עם ראות הולכת ומשתפרת לתוך מחזור תשתיות AI גדול, מאשר בחברת שבבים זולה בלי מנוע צמיחה ברור. הסיכון הגדול ביותר, בעיני, אינו שמארוול חסרה ביקוש. אלא שהציפיות עלו מהר מאוד. כל פגיעה בהיצע, באימוץ מצד הלקוחות או בסנטימנט לגבי הוצאות הון על AI יכולה ללחוץ את המניה.
עמדת וול סטריט
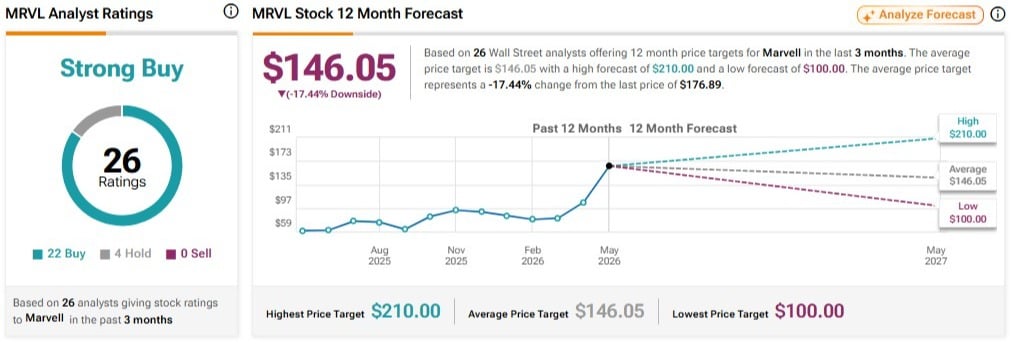
לפי TipRanks, למארוול דירוג קונצנזוס של קנייה חזקה (קנייה חזקה), עם 22 המלצות קנייה, ארבע החזק, וללא המלצות מכירה. על בסיס 26 אנליסטים בוול סטריט, מחיר היעד הממוצע עומד על 146.05 דולר, שמשקף ירידה של כ-17% לעומת המחיר האחרון של 176.89 דולר.
סיכום
הריצה של מארוול הייתה חדה מאוד. ועדיין, אני רואה תזה חיובית חזקה לטווח הארוך. מארוול הפכה לספקית מפתח בקישוריות אופטית ל-AI, בשבבים ייעודיים ובארכיטקטורות אינטרקונט מהדור הבא. AWS ומיקרוסופט מספקות הזדמנויות משמעותיות בתחום שבבי XPU ייעודיים, בעוד שההשקעה של אנבידיה מחזקת את הרלוונטיות האסטרטגית של מארוול בכל מערכת אקולוגית ה-AI.
המניה אולי צריכה "לעכל" את העליות האחרונות, והמכפילים הגבוהים הופכים את הדרך מכאן לתנודתית יותר. ועדיין, עבור משקיעים שממוקדים בשלב הבא של תשתיות ה-AI, אני נשאר חיובי לגבי MRVL.