
מיקרון לעומת אנבידיה לעומת CRWV: איזו מניית בינה מלאכותית מציעה את פוטנציאל העלייה הגבוה ביותר לפי האנליסטים?
- למרות שמניית מיקרון טכנולוג'י נהנתה מריצה חדה על רקע ביקוש חזק לזיכרון ותחזיות לזינוק בהכנסות וברווחיות, מחיר היעד הממוצע של האנליסטים כבר משקף את האופטימיות ומצביע על סיכון לירידה מהמחיר הנוכחי.
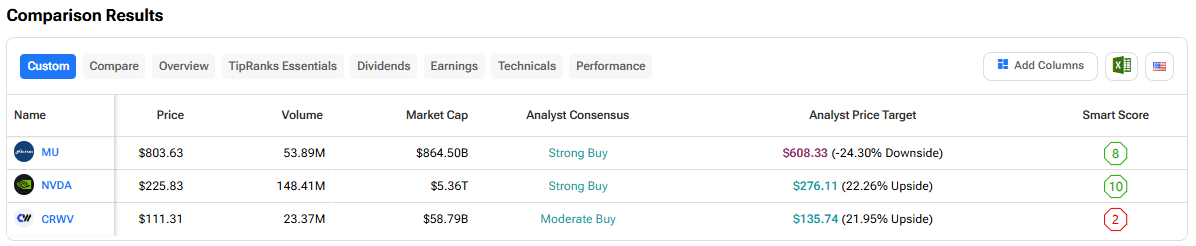
- גם אנבידיה וגם CoreWeave נהנות מביקוש חזק לפתרונות AI, אך האנליסטים רואים באנבידיה אופציה מועדפת עם דירוג קנייה חזקה, פוטנציאל עלייה של כ-23% וציון Smart Score מקסימלי של 10, לעומת פוטנציאל דומה אך סיכון גבוה יותר ו-Smart Score נמוך של 2 ב-CoreWeave.
היישום של בינה מלאכותית (AI) במגוון רחב של תעשיות צפוי להוביל לעליות משמעותיות, ומזין את העניין של משקיעים בפוטנציאל הצמיחה החזק של מניות ה-AI. בנוסף, הוצאות גבוהות על AI עוזרות לצמצם חששות לגבי שחיקה בביקוש כתוצאה מ-AI. השתמשנו ב-כלי השוואת המניות של TipRanks כדי להשוות בין שלוש מניות בולטות בתחום ה-AI – מיקרון טכנולוג'י (מיקרון), אנבידיה (אנבידיה) ו-CoreWeave (CRWV), ולמצוא את זו שיכולה להעניק את פוטנציאל העלייה הגבוה ביותר, לפי האנליסטים.
מיקרון טכנולוג'י (מיקרון)
מניית מיקרון זינקה ב-182% מתחילת השנה, הודות לביקוש חזק לזיכרון על רקע בום ה-AI הנמשך. בנוסף, החברה נהנית ממחירי זיכרון גבוהים יותר, כאשר הביקוש ממשיך לעלות על ההיצע.
למעשה, כמה אנליסטים מצפים ל״סופר-מחזור״ בתחום הזיכרון, שיכול להימשך מעבר ל-2027. הם צופים שההיצע יישאר מוגבל, ושמחירי הזיכרון יישארו גבוהים בגלל המשך מומנטום חזק בביקוש. עם זאת, אחרי הראלי המרשים, יש הטוענים שהאופטימיות לגבי מחזור זיכרון חזק כבר מגולמת במחיר מניית מיקרון.
האם מניית מיקרון היא קנייה כרגע?
בשבוע שעבר, האנליסט הבכיר מ-Mizuho, וויג'יי ראקש, חזר על המלצת קנייה (קניה) למניית מיקרון והעלה את מחיר היעד שלו מ-545 ל-740 דולר, כשהוא מציין ש-AI ״אייג'נטי״ (agentic AI) דוחף את הביקוש לזיכרון כלפי מעלה. האנליסט בדירוג 5 כוכבים מצפה שמיקרון תיהנה מקטליזטורים חזקים גם בשוקי ה-DRAM וגם ה-NAND. ראקש העלה את תחזיות ההכנסות והרווח למניה (EPS) לשנים הפיסקליות 2026–2028. הוא צופה שבשנת הכספים 2027 ההכנסות והרווח למניה יצמחו בשיעור שנתי של 66% ו-80%, בהתאמה.
מעניין שראקש מצפה שההכנסות מ-HBM (זיכרון ברוחב פס גבוה – high-bandwidth memory) יצמחו בקצב שנתי ממוצע (CAGR) של 40% ויעברו את רף ה-100 מיליארד דולר עד 2028, בהתחשב בכך שהביקוש ל-AI נראה מוצק, עם המשך חוזק לפחות עד 2027. הוא גם הדגיש רוח גבית בטווח הקצר בצמתי DRAM/NAND מסורתיים, כאשר AI מגדיל את תכולת הזיכרון בשוקי הצרכנים ומאפשר מחירים גבוהים יותר, מה שבסופו של דבר מחזק את הרווחיות בטווח הקרוב.
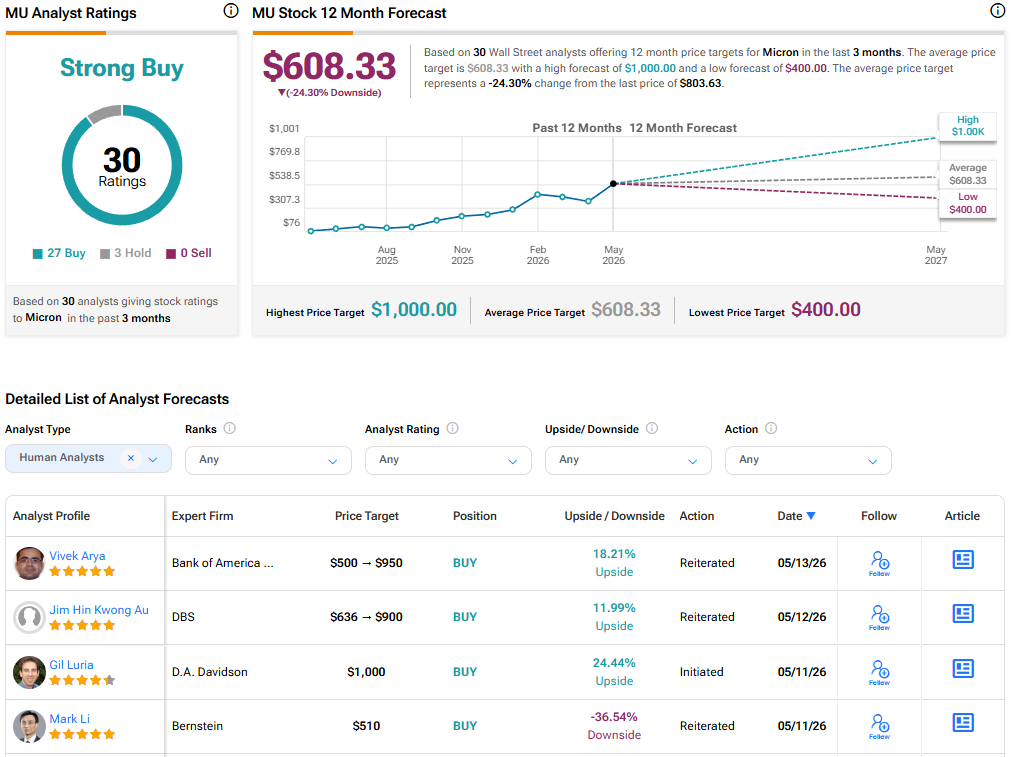
בהתחשב ברקע הביקוש החזק, בוול סטריט מעניקים למניית מיקרון דירוג קונצנזוס של קנייה חזקה (קנייה חזקה), המבוסס על 27 המלצות קנייה ושלוש המלצות החזק. מחיר היעד הממוצע למניית מיקרון, שעומד על 608.33 דולר, מצביע דווקא על סיכון לירידה של כ-24.3%.
אנבידיה (אנבידיה)
למרות החששות מתחרות גוברת בשוק שבבי ה-AI, ענקית המוליכים למחצה אנבידיה ממשיכה להציג צמיחה חזקה בהכנסות וברווחים. הדבר משקף ביקוש חזק ל-GPU-ים (יחידות עיבוד גרפי – graphics processing units) ל-AI של החברה. אנבידיה הציגה צמיחת הכנסות של 73% ברבעון הרביעי של שנת הכספים 2026 (Q4 FY26) לעומת השנה שעברה, ונתנה תחזית לצמיחה של 73%–80% ברבעון הראשון של שנת הכספים 2027 (Q1 FY27).
בהסתכלות קדימה, החברה ממוקמת היטב כדי לנצל הזדמנויות עצומות בתחום ה-AI inference, לאחר שכבר שלטה בשוק ה-AI training. לפי מנכ״ל אנבידיה, ג'נסן הואנג, החברה מצפה להזמנות מצטברות של יותר מטריליון דולר לפלטפורמות שבבי ה-AI Blackwell והדור הבא Vera Rubin עד 2027. זהו סכום כפול מהתחזית הקודמת שעמדה על 500 מיליארד דולר.
כעת הכול מרוכז בדוח הרבעון הראשון לשנת הכספים 2027 של אנבידיה, שיתפרסם ב-20 במאי. בוול סטריט מצפים שהחברה תדווח על רווח למניה (EPS) של 1.74 דולר, המשקף צמיחה שנתית של 115%. ההכנסות צפויות לעלות ב-79% ולהגיע ל-78.76 מיליארד דולר.
האם אנבידיה היא קנייה חזקה?
לקראת דוח הרבעון הראשון, אנליסט גולדמן זאקס ג'יימס שניידר חזר על המלצת קנייה (קניה) למניית אנבידיה עם מחיר יעד של 250 דולר. האנליסט בדירוג 5 כוכבים מצפה שאנבידיה תציג "beat-and-raise" – תוצאות מעל התחזיות והעלאת תחזית – הודות לסביבת היצע וביקוש חיובית בענף. הוא מעריך שהמשקיעים יתמקדו בהיקף הפוטנציאלי של העלייה לעומת תחזית הטריליון דולר של אנבידיה לתחום מרכזי הנתונים, בפוטנציאל לעלייה בזכות AI אייג'נטי בעסקי מעבדי השרתים (CPU), בהשפעת התחרות, ובתחזית מרווח הרווח הגולמי לנוכח עלויות תשומות גבוהות יותר.
מניית אנבידיה פיגרה ביחס לחלק מהמתחרות, ושניידר סבור שהמניה יכולה לעלות אם תתקבל הוכחה לשיפור במדדי הרווחיות של היפר-סקיילרים, שיכול לתמוך בהמשך ההשקעות, אם נראה אימוץ גובר של AI אייג'נטי בקרב לקוחות ארגוניים, ואם תהיה בהירות גדולה יותר לגבי פריסות אצל לקוחות לא מסורתיים. הוא הדגיש שהתחזיות שלו לשנים 2026 ו-2027 גבוהות ב-14% וב-34%, בהתאמה, מהתחזיות הממוצעות בשוק. הוא מצפה שעידכון תחזיות כלפי מעלה ורה-רייטינג במכפיל ידחפו את המניה גבוה יותר.
עם 40 המלצות קנייה, המלצת החזק אחת והמלצת מכירה אחת, בוול סטריט מעניקים למניית אנבידיה דירוג קונצנזוס של קנייה חזקה (קנייה חזקה). מחיר היעד הממוצע למניית אנבידיה, שעומד על 277.23 דולר, מצביע על פוטנציאל עלייה של 23%. מניית אנבידיה עלתה ב-21% מתחילת השנה.

CoreWeave (NASDAQ:CRWV)
מניית חברת מחשוב הענן CoreWeave עלתה ביותר מ-55% מתחילת השנה, למרות המימוש האחרון אחרי פרסום תוצאות הרבעון הראשון. החברה נהנית מביקוש חזק לתשתיות שלה, שתומכות בעומסי עבודה של AI. למרות ש-CoreWeave פרסמה הכנסות רבעון ראשון חזקות, הפסד מתואם למניה שהיה רחב מהצפוי ותחזית הכנסות חלשה הפחידו את המשקיעים.
בנוסף, יש חששות לגבי היקף ההשקעות ההוניות הגבוהות של החברה, שנועדו להגדיל את הקיבולת כדי לעמוד בביקוש החזק. ההשקעות הגבוהות הובילו לרמת חוב גבוהה. ל-CRWV היה חוב של 25 מיליארד דולר בסוף הרבעון הראשון של 2026.
האם מניית CRWV היא קנייה טובה?
לאחר פרסום תוצאות הרבעון הראשון, אנליסט Mizuho גרג מוסקוביץ חזר על המלצת החזק (החזק) למניית CoreWeave והעלה את מחיר היעד שלו מ-105 ל-110 דולר. הוא ציין כי הכנסות הרבעון הראשון של 2026, שעמדו על כ-2.1 מיליארד דולר, צמחו ב-112% לעומת השנה שעברה ועקפו את הציפיות בכ-5.5%. הוא גם הדגיש צבר הזמנות חזק של CRWV בהיקף כ-100 מיליארד דולר, עלייה של 49% ביחס לרבעון הקודם. עם זאת, מוסקוביץ ציין שתחזית ההכנסות לרבעון השני הייתה נמוכה מהציפיות, וש-CRWV רק חזרה על תחזית ההכנסות לשנת 2026, למרות שההכנסות ברבעון הראשון עקפו את התחזיות, אם כי החברה הבטיחה מספיק קיבולת כדי לעמוד ביעד שלה לשנת 2027.
האנליסט סבור ש-CoreWeave ממוקמת היטב כדי לזכות בנתח משמעותי משוק ספקי הענן ל-AI. הוא גם "חיובי באופן הדרגתי" לגבי עסקאות גדולות שנחתמו לאחרונה, בעיקר עם מטא פלטפורמס (מטא) ו-OpenAI, שמשקפות ביקוש חזק לפלטפורמה של CRWV. עם זאת, מוסקוביץ נשאר על הגדר לגבי מניית CRWV, משום שלדעתו פרופיל הסיכון/סיכוי מאוזן, על רקע חוסר ודאות מתמשך לגבי היקף פוטנציאל העלייה בהכנסות ב-12 החודשים הקרובים (NTM).
נכון לעכשיו, בוול סטריט מעניקים למניית CoreWeave דירוג קונצנזוס של קנייה מתונה (Moderate קניה), המבוסס על 14 המלצות קנייה, תשע המלצות החזק והמלצת מכירה אחת. מחיר היעד הממוצע למניית CRWV, שעומד על 135.74 דולר, מצביע על פוטנציאל עלייה של 22%.

סיכום
לאחר הראלי החזק מתחילת השנה, מחיר היעד הממוצע של וול סטריט מצביע על סיכון לירידה במניית מיקרון טכנולוג'י ביחס לרמות המחיר הנוכחיות. בעוד שמחיר היעד הממוצע בוול סטריט כיום מרמז על פוטנציאל עלייה דומה במניות אנבידיה ו-CoreWeave, נראה שהאנליסטים בטוחים יותר לגבי אנבידיה, בזכות רקורד חזק, בסיס פיננסי איתן והמשך חדשנות. לפי מערכת Smart Score של TipRanks, אנבידיה מקבלת ציון ״10 מושלם״, שמצביע על כך שלמניה יש פוטנציאל להכות את השוק הרחב בטווח הארוך. לשם השוואה, ציון ה-Smart Score של CRWV הוא 2.