
רובלוקס (RBLX) משלמת מחיר על צמיחה בטוחה יותר. אני עדיין הייתי מנצל את הירידה
- אימות הגיל המחמיר ברובלוקס פוגע בטווח הקצר בצמיחת המשתמשים ובתחזית ההכנסות, אך ההנהלה רואה בכך צעד הכרחי לחיזוק הבטיחות והעמידות הרגולטורית של הפלטפורמה, כאשר איכות המעורבות והצמיחה הבינלאומית עדיין חזקות.
- למרות מכפילי שווי גבוהים והורדת תחזיות, רובלוקס ממשיכה להשקיע בכלי יצירה, תשתיות AI ושיפור תמריצים ליוצרים, ואנליסטי וול סטריט מעניקים למניה דירוג קנייה מתונה ופוטנציאל עלייה משמעותי, מה שתומך בהסתכלות חיובית לטווח הארוך על הירידה הנוכחית במניה.

רובלוקס (RBLX) סופגת פגיעה בטווח הקצר אחרי שהטמיעה אמצעי אימות גיל מחמירים יותר, אבל לדעתי השוק נעשה פסימי מדי לגבי הפוטנציאל ארוך הטווח של החברה. המניה ירדה ביותר מ-48% מתחילת השנה, כשהמשקיעים הגיבו בצורה שלילית לתחזית חלשה יותר ולהאטה בצמיחת המשתמשים, שנובעת מהצעדים האגרסיביים של החברה בתחום הבטיחות. למרות זאת, אני נשאר חיובי לגבי רובלוקס, ורואה בירידה הזו הזדמנות קנייה אטרקטיבית לטווח ארוך.
רובלוקס עדיין אחת הפלטפורמות הייחודיות ביותר בתחום הגיימינג והבידור הדיגיטלי. החברה נמצאת בצומת שבין תוכן שנוצר על-ידי משתמשים, רשתות חברתיות, משחקים אימרסיביים, כלי יצירה המופעלים על-ידי בינה מלאכותית (AI), וההזדמנות הרחבה יותר של המטא-ורס. למרות שהשיבוש בטווח הקרוב בעקבות אימות הגיל פוגע בצורה ברורה במדדי הצמיחה, אני חושב שההנהלה מקבלת את ההחלטה הנכונה לטווח הארוך כשהיא נותנת עדיפות לבטיחות הפלטפורמה ולחוסן רגולטורי.
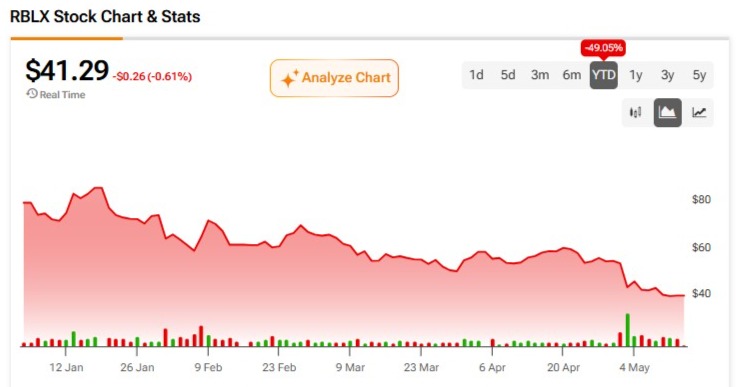
השקת אימות הגיל פוגעת בצמיחה יותר מהצפוי
הבעיה הגדולה ביותר ברבעון האחרון של רובלוקס הייתה ההשפעה הגדולה מהצפוי של מהלך אימות הגיל. ההנהלה גילתה ש-51% ממשתמשי היומיום הגלובליים (DAUs) השלימו עד כה אימות גיל, כולל 65% בארה"ב. זה אומנם הישג משמעותי, אבל זה גם אומר שכמעט למחצית מבסיס המשתמשים יש כרגע יכולות תקשורת מוגבלות בפלטפורמה.
זה חשוב כי תקשורת ואינטראקציה חברתית הן מרכיב מרכזי באקו-סיסטם של רובלוקס. ירידה בצפיפות הצ'אט פגעה באופן שלילי במעורבות המשתמשים, בדירוגי האפליקציה בחנויות האפליקציות, וברישומים אורגניים חדשים. ההנהלה הדגישה שהבעיה אינה באיכות המוניטיזציה או בשיעורי השימור של משתמשים קיימים — הבעיה נמצאת בחלק העליון של המשפך, כלומר בצמיחת המשתמשים החדשים.
כתוצאה מכך, רובלוקס הורידה בחדות את תחזית 2026. החברה מצפה כעת להזמנות (Bookings) של 7.33 עד 7.60 מיליארד דולר, לעומת תחזית קודמת של 8.28 עד 8.55 מיליארד דולר. גם תחזית ה-EBITDA המתואם קוצצה בצורה משמעותית. באופן טבעי, השוק הגיב בצורה חריפה.
כאב בטווח הקצר, תועלת בטווח הארוך
למרות האכזבה מעדכון התחזית, אני חושב שהמשקיעים צריכים להתמקד בתמונה הרחבה יותר. רובלוקס מטפלת באופן יזום בסוגיות בטיחות ילדים לפני שהרגולטורים יכפו עליה לעשות זאת. במציאות של היום, פלטפורמות שלא משפרות את הבטיחות ואימות הגיל שלהן חשופות יותר ויותר לסיכונים משפטיים ולפגיעה במוניטין. רובלוקס בעצם נוקטת כעת צעד מכאיב אבל נחוץ כדי להגן על בריאות האקו-סיסטם בטווח הארוך.
ההנהלה מצפה שמספר משתמשי היומיום (DAUs) ירד שוב ברבעון השני בהשוואה לרבעון הקודם, לפני שיחזור לצמיחה ברבעון השלישי, כאשר יכולות התקשורת ישתפרו ושיעור החדירה של אימות הגיל יעלה. לוח הזמנים הזה עלול לתסכל משקיעים בטווח הקרוב, אבל אני מאמין שהפלטפורמה תצא מהתהליך הזה חזקה יותר.
חשוב לציין שאיכות המעורבות והמוניטיזציה נשארות בריאות. ההזמנות ברבעון הראשון עדיין צמחו ב-43% משנה לשנה והגיעו ל-1.7 מיליארד דולר, בעוד שעות המעורבות עלו גם הן ב-43%. הצמיחה הבינלאומית מרשימה גם היא, כאשר מספר משתמשי היומיום ביפן זינק ב-96% ובהודו ב-84%. המספרים האלה מצביעים על כך שהליבה של הפלטפורמה עדיין חזקה מאוד.
רובלוקס בונה בשקט אקו-סיסטם רחב יותר
אחד הצדדים הפחות מדוברים בסיפור של רובלוקס הוא עד כמה החברה משקיעה באגרסיביות בכלי יצירה ובתשתיות AI. ההנהלה חשפה שכמעט מחצית מ-1,000 היוצרים המובילים כבר משתמשים ב-Roblox Assistant או בכלי MCP (model context protocol). Roblox Studio גם "הפך לאג'נטי" באפריל, כשהוצגו בו סוכני תכנון ובדיקה מונעי AI, שנועדו להאיץ את פיתוח המשחקים.
החברה גם חשפה את “Roblox Reality”, ארכיטקטורת רינדור ענן היברידית שנועדה לאפשר חוויות וירטואליות פוטוריאליסטיות. יוזמה זו עלולה להגדיל את העלויות ואת ה-Capex לאורך זמן, אבל היא גם מחזקת את השאיפה של רובלוקס להתפתח מעבר לגיימינג מזדמן אל פלטפורמת מחשוב אימרסיבית רחבה יותר.
במקביל, רובלוקס משנה את אלגוריתמי הגילוי שלה כדי לתת עדיפות לשימור משתמשים לטווח ארוך ולמשתמשים מבוגרים יותר, על פני מוניטיזציה קצרה טווח. העלאת שיעור התשלום למפתחים (DevEx) הצפויה עבור יוצרים מעל גיל 18 שעברו אימות גיל, יכולה גם למשוך מפתחים איכותיים יותר ותוכן מתוחכם יותר. מהלכים אלה עשויים ללחוץ זמנית על מדדי הצמיחה, אך בטווח הארוך הם עשויים לשפר את איכות האקו-סיסטם ואת פוטנציאל המוניטיזציה שלו.
המניה עדיין נראית יקרה — אבל עסקים בצמיחה לרוב נסחרים כך
גם אחרי המפולת החדה, רובלוקס עדיין נסחרת במכפילי שווי גבוהים. אמנם רובלוקס היסטורית נסחרה בפרמיות חדות — וסיימה את 2025 עם יחס מחיר-למכירות (P/S) של 11.43 — אך קיצוצי התחזית האחרונים והירידה במניה הורידו את מכפיל המכירות ההיסטורי שלה לכ-5.6. למרות הירידה הזו, היא עדיין נסחרת גבוה משמעותית מעל הממוצע בסקטור, שעומד על כ-1.5. באופן דומה, יחס מחיר-לתרומת תזרים המזומנים מפעילות עומד על כ-11, לעומת ממוצע של כ-8 בסקטור.
לפי המדדים המסורתיים, זה נראה יקר. אבל אני חושב שרובלוקס ראויה לפרמיה, כי היא לא חברת גיימינג מסורתית. לפלטפורמה יש אפקטי רשת חזקים, אקו-סיסטם ענק של יוצרים ברחבי העולם, פוטנציאל הולך וגדל למוניטיזציה של AI, ואפשרויות עתידיות ארוכות טווח בתחומים כמו פרסום דיגיטלי, מסחר אימרסיבי וחוויות וירטואליות.
אם ההנהלה תצליח לייצב את צמיחת המשתמשים ולשפר את המוניטיזציה ב-12 עד 24 החודשים הבאים, ייתכן שבדיעבד יתברר שהשווי הנוכחי סביר.
עמדת וול סטריט
לפי TipRanks, רובלוקס נסחרת עם דירוג קונצנזוס של קנייה מתונה, עם 12 המלצות קנייה ו-11 המלצות החזק, וללא המלצות מכירה. על בסיס 23 אנליסטים בוול סטריט, מחיר היעד הממוצע עומד על 68.77 דולר, שמשקף פוטנציאל עלייה של כ-65.5% לעומת המחיר האחרון של 41.53 דולר.

סיכום
הרבעון האחרון של רובלוקס היה מורכב, והטמעת אימות הגיל יוצרת בבירור רוחות נגד חזקות יותר בטווח הקצר ממה שההנהלה ציפתה. תחזית נמוכה יותר, ירידה ב-DAUs והאטה בצמיחה בחלק העליון של המשפך כנראה ימשיכו ללחוץ על המניה בטווח הקצר.
למרות זאת, אני נשאר חיובי לגבי RBLX. החברה מבצעת השקעות קשות אך נחוצות בבטיחות, בתמריצים ליוצרים, בכלי AI ובאיכות הפלטפורמה. איכות המעורבות נשארת גבוהה, מגמות המוניטיזציה בריאות, ורובלוקס ממשיכה להרחיב את היתרון התחרותי שלה בתחומי הגיימינג, האינטראקציה החברתית והחוויות הדיגיטליות האימרסיביות.
לדעתי, הירידה החדה הזו יוצרת הזדמנות אטרקטיבית למשקיעים ארוכי טווח שמוכנים להסתכל מעבר לשיבוש הזמני.