קרן הסל אינווסקו QQQ מאבדת 6% כשמניות השבבים מושכות את סל הטכנולוגיה מטה
תחזית מניית קורוויב (CRWV) – מדוע וולס פרגו עדיין חיובי למרות גל המכירות המתמשך
מניית Oklo ירדה ב-71% מתחילת השנה — מדוע האנליסט בעל דירוג חמישה כוכבים אומר שכדאי להיכנס
מיקרוסופט מהדקת את כללי השכר לעובדים כשהתחרות בתחום הבינה המלאכותית מתחממת
השוק האמריקאי קורס: הנאסד"ק מוותר על העליות מתחילת השנה
״טבח חבילות הפרישה״ מפיל שוב את מניית פאראמונט סקיידנס (NYSE:SKYD)
אנבידיה מול אלפבית: מניית AI אחת היא מציאה, בעוד שהשנייה מעוררת סימני אזהרה, אומר משקיע
מדוע מניית ספייס אקס (SPCX) יורדת היום – 20 בנובמבר 2026
AMD: מוכפשת שלא בצדק, או בדיוק במקום שבו היא צריכה להיות?
מניית פייפאל (PYPL) יורדת בעקבות שינויי הנהלה שמפחיתים את הסיכוי למכירת החברה
מניית פורד (NYSE:F) מתחזקת בקנדה; גם מחיר המניה עולה
אנבידיה מתמודדת עם חקירת חשבונאות נפיצה מצד ה-SEC, בעוד שערוריית הריגול בסין מעמיקה — מה וול סטריט צופה בהמשך
תשואות הייצור של אינטל 18A מגיעות ל-70%, מניית אינטל (אינטל) יורדת ביותר מ-5%
האסטרטג של ג׳יי פי מורגן אומר שמניות הטכנולוגיה היו חייבות לעבור תיקון. הנה הסיבה
מניית יונייטד-הלת'גרופ (UNH) עולה לאחר שחברת שירותי הבריאות הגישה תביעה נגד ממשלת ארה"ב
3 קרנות סל של ואנגארד שמניבות תשואה גבוהה להכנסה פסיבית חודשית
מחירי הזהב צונחים לקראת השבוע הגרוע ביותר מאז מרץ, לאחר שהפסדים במניות AI הובילו למרוץ אחר מזומנים
מניית אדוונסד מיקרו דיווייסז יורדת היום בכמעט 11% — ואנתרופיק אשמה
מניית בואינג (NYSE:BA) יורדת, והסטינגריי בדרך לנושאות המטוסים
מניית קורוויב (CRWV) צונחת לכיוון מחיר ההנפקה של 40 דולר, כאשר חוב של 66.2 מיליארד דולר מרעיד את משקיעי ה-AI
מניית ברודקום (AVGO) צונחת בעקבות דיווח שגוגל משנה את תוכניות שבבי ה-AI שלה
מניית מיקרוסופט (מיקרוסופט) יורדת למרות שיתוף הפעולה החדש עם דנהר
הין היפני מוביל את מטבעות ה-G10 כשמכירת המניות מאיימת על עסקאות ה-carry והדולר בדרך לעלייה שבועית רביעית
מכירות החגים בארה"ב צפויות לעבור לראשונה את רף טריליון הדולר: אמזון, WMT, TGT
אנליסט מורגן סטנלי נותר חיובי לגבי מניית טייק טו אינטראקטיב (TTWO) בזכות ההשקה החזקה של GTA VI
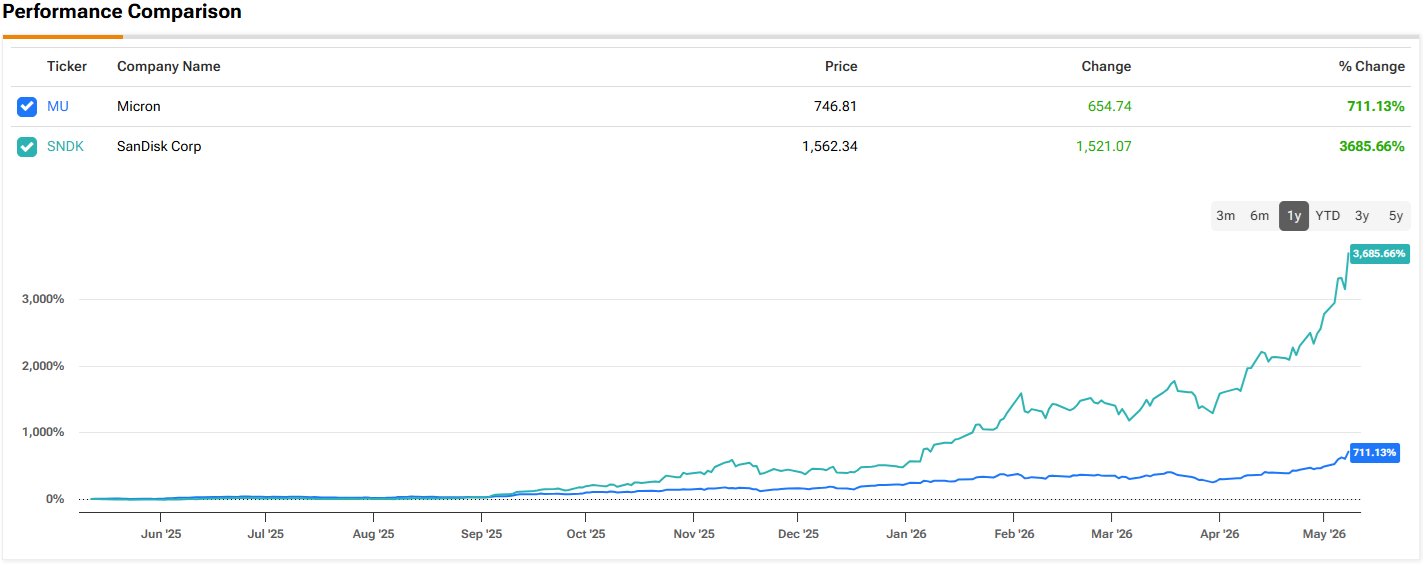
מיקרון מול סנדיסק: למניית AI אחת יש יתרון, אבל האם כדאי לקנות?
אלפאבית A מקצצת ב-20% את הזמנות שבבי ה-AI מברודקום, מניית AVGO צונחת
תחזית מחיר מניית אנבידיה: האותות הטכניים אומרים למכור, אך האנליסטים צופים עלייה של יותר מ-70%
ספייס אקס (SPCX) מול אנתרופיק (ANT): מניה אחת שווה קנייה, השנייה מסוכנת מדי, אומר משקיע
מניית טסלה (טסלה) יורדת כמעט 6% לאחר שיועצי הצבעה מתנגדים לבחירה ביו"רית
נאסד"ק צולל כשהמכירה במניות ה-AI מעמיקה
מחיר XRP צונח ל-0.90 דולר, לאחר שיא של 15 ימי יובש בתעודות הסל, גם כשההיצע בבינאנס הולך ואוזל
אנבידיה (אנבידיה) יורדת מתחת לגוגל והופכת לחברה הרביעית בעלת השווי הגבוה ביותר
״אף אחד לא יודע״, אומר משקיע על מניית אנתרופיק
מניית בנדינג ספונס (BSP) מזנקת ב-5% בעקבות החדשות על רכישת מיילצ'ימפ
מניית נטפליקס (נטפליקס) יורדת, והורדות הדירוג התכופות הן טעות
מניית ורייזון (VZ) עולה לאחר שהמנכ"ל דן שולמן טען כי אילון מאסק זקוק ל-300 מיליארד דולר כדי לבנות מתחרה אלחוטית ב-SpaceX
מניית מיקרון טכנולוג'י (מיקרון) צונחת ביותר מ-11% לרמות שפל היסטוריות. וול סטריט עדיין רואה פוטנציאל עלייה של 169%.
3 תעודות סל של ואנגרד עם בטא נמוכה שכדאי לשקול בשוק התנודתי של היום
אנבידיה, AMD וברודקום מובילות את מכירת החיסול של שבבי ה-AI, כשהמניות צונחות בעד 10%
נייק (NKE) מונתה לשותפה הרשמית של מרוץ המכוניות פורמולה 1
מניית אמזון (אמזון) יורדת למרות ענקית המסחר האלקטרוני שהקדימה את מבצעי בלאק פריידיי וסייבר מאנדיי
המשקיע במניית AMD: "תראו לי את ההוכחות"
מניית אנתרופיק (ANT) צונחת בכמעט 22% אחרי הנפקת ענק בשווי שיא של 81 מיליארד דולר. האם אנחנו בכלל מופתעים אחרי SpaceX ו-ריביאן?
מניית AMD יורדת בעקבות דוח האנטרברוק — מי עדיין מחזיק ביצרנית השבבים?
מניית ספייס אקס (SPCX) יורדת לאחר שקורסור שוקלת להפסיק להשתמש במודלי AI סיניים
ביטקוין (BTC) מתקרב לשפל השנתי על רקע החרפת גל המכירות
ירידה של כמעט 50%: האם מניית מיקרון טכנולוג'י בשלה לקטיף? משקיע מביע עמדה
מניית ברקשייר הת'אוויי הורדה לאחר העלייה ה"אנטי-בינה מלאכותית" – הנה הסיבה
מניית גאפ (GAP) מזנקת ב-17% לאחר הדוח ומינוי מנכ"ל חדש לאת'לטה
מניית פייפאל (PYPL) יורדת ב-2% בעקבות שינויים בסמנכ"ל הכספים ובהנהלה
זום וידאו קומוניקיישנס (ZM) מול טוויליו (TWLO): איזו מניית תקשורת מציעה פוטנציאל עלייה גבוה יותר?
מניית אירן צונחת ב-62% מתחילת השנה — מדוע ברנשטיין אומר לקנות
ירידות חדות במניות הטכנולוגיה והאנרגיה בסיום המסחר בת”א, הדולר ממשיך להתחזק
מניות הטכנולוגיה וה-AI בארה"ב ממשיכות לרדת לאחר גל מכירות חד, כשאנתרופיק נחלשת
מניית אנבידיה (אנבידיה) צונחת ב-40% על רקע הצטברות חקירות בסין, אך בוול סטריט צופים התאוששות של 59%
ספייס אקס מול אנתרופיק: אנליסטים צופים עלייה של 90% במניית AI אחת
"תזמון גרוע?" משקיעי הענק קנו מניות אנבידיה רגע לפני שהמניה נשברה
מדוע מניית פני סטוק ויז׳נוויב הולדינגס (VWAV) עולה היום ב-55%?
3 מניות במגמה שאנליסטים עוקבים אחריהן ולמה, 20 בנובמבר
מניית סנדיסק עברה עכשיו פיצול של 8 ל-1 — למה זה חשוב למשקיעים
אנבידיה מול אלפבית: מניית בינה מלאכותית אחת בצרות, והשנייה מציעה הזדמנות, אומר משקיע
2 מניות בתחום המחשוב הקוונטי עם פוטנציאל עלייה של יותר מ־150% ב־2027, לפי אנליסטים
מניית אנתרופיק: מדוע האנליסטים חלוקים לאחר ההנפקה הראשונית שוברת השיאים?
חוזים עתידיים על מניות ארה"ב תחת לחץ לאחר נפילת אנתרופיק בעקבות הופעת הבכורה המרשימה שלה
דיסני (DIS) מצמצמת את הפער מול נטפליקס (נטפליקס), אך פוטנציאל העלייה עשוי להצטמצם
GTA 6 סוף סוף כאן, אבל האם עדיין כדאי לקנות את מניית טייק טו אינטראקטיב (TTWO)?
הנראות של אנבידיה (אנבידיה) לגבי הביקוש ל-AI עד 2029 משאירה אותי חיובי
פיצול מניית סנדיסק ביחס של 1 ל-8 נכנס לתוקף היום: מה משתנה למשקיעים?
איך חברות בינה מלאכותית מרוויחות כסף: המודל העסקי של אנתרופיק וקרנות הסל של דירקשן
קאוון משדרגת את מניות יונייטד-הלת'גרופ והומאנה להמלצת קנייה ומעלה את מחירי היעד לאחר גל המכירות במגזר הבריאות. הנה הסיבה
תחזית מחיר מניית אגילנט טכנולוג'יז: סוחרי האופציות מצפים לתנועה של 10% לאחר דוח הרבעון הרביעי ב-23 בנובמבר
ספייס אקס מכרה אג"ח בהיקף של 32 מיליארד דולר בתשואות של יותר מ-8% כדי לרכוש שבבי AI; מניית SPCX יורדת
תוכנית המשחק החדשה של ספייס אקס עשויה להשתלם, לפי אנליסט מוביל
ANT מול אנבידיה – למה קתי ווד קנתה אנתרופיק ב-91 מיליון דולר ומכרה מניות אנבידיה
מניית אלפאבית A (גוגל) צונחת כמעט 20% לרמות מציאה של 2025, בעוד שסוחר בכיר מזהה שני סימנים להתאוששות
תנודתיות באופציות והתנועות הגלומות סביב הדוחות היום, 20 בנובמבר 2026
הצניחה במניית מארוול טכנולוג'י גרופ (MRVL) היא ההזדמנות שלי לקנות
למה מניית אס-קיי הייניקס יורדת היום ומה משמעות המרת האג"ח של קיוקסיה למשקיעים
מניות מיקרון טכנולוג'י, סאנדיסק ו-TSMC יורדות בטרום המסחר לאחר שאנתרופיק נסוגה בעקבות הנפקה ראשונית מוצלחת
מניית אדוונסד מיקרו דיווייסז ממשיכה לאבד גובה בעקבות פוזיציית השורט של האנטרברוק, לאחר שההנפקה של אנתרופיק לא הצליחה להרים את מניות ה-AI
מדוע מניות קורוויב, נביוס ו-IREN יורדות במסחר המוקדם היום, 20 בנובמבר
המשקיעים מסתערים על אג"ח ממשלת ארה"ב, בעוד חברי הפד וולר וקוק בוחנים העלאות ריבית לקראת נתוני אסדות הנפט
מדוע הקרן של ג'נסן הואנג התחייבה ל-350 מיליון דולר לקורוויב: מה עומד מאחורי העסקה?
HSBC משדרג את מניית טסלה להחזק ומעלה את מחיר היעד ל-359 דולר. זו הסיבה
לפידות קפיטל אישרה תוכנית רכישה עצמית עד 50 מיליון שקל
שוק המניות היום, 20 בנובמבר: החוזים העתידיים מתנדנדים, בעוד שההנפקה של אנתרופיק לא מצליחה לשפר את הסנטימנט
אלפא תאו מציגה התקדמות בניסויים הקליניים לצד הפסד של 98.9 מיליון דולר
זום וידאו קומוניקיישנס (ZM) מפרסמת את תוצאות הרבעון השלישי ב-23 בנובמבר — זה מה שהאנליסטים צופים
אמות השקעות: אלוני חץ הגדילה החזקה ל־51.37%
תחזית הדוחות של היולט פקארד אנטרפרייז: מה מצפים בוול סטריט ובשוק האופציות ממניית HPE
השקעה ב-AI נעשית מסוכנת יותר, אבל מניות מטא ואמזון עשויות לצאת נשכרות, לפי UBS
מניית אנתרופיק מצטרפת למדדי MSCI ו-FTSE לאחר הנפקת שיא, כשקת'י ווד משקיעה 91 מיליון דולר ב-ANT
מניית אינטואיט (INTU) צונחת בעקבות מכירת מיילצ'ימפ ב-3.68 מיליארד דולר לבנדינג ספונס ותחזית חלשה
ישראייר מכוונת גבוה: הסכם עם אמריקן איירליינס צפוי להכניס עד 40 מיליון דולר בשנה
פריורטק הגדילה החזקתה בקמטק ל־20.69%
אלה המניות שמדווחות על תוצאותיהן היום – 20 בנובמבר 2026
סוכן הבינה המלאכותית החדש של אפל עשוי להציב אותה מול OpenAI, מטא ואנתרופיק
ההנפקה של אנתרופיק לא מצליחה לשפר את סנטימנט השוק
ל-3 תעודות סל אלה יש דירוג "קנייה" והן עשויות לספק תשואות חזקות, לפי אנליסט ה-AI
מניית עליבאבא מתמודדת עם מכה משפטית חדשה כשמשקיעים תובעים אותה על קשריה עם מגהספיד
מדוע המלווים של ספייס אקס רוצים למנוע ממאסק לשלוח שבבי בינה מלאכותית בשווי מיליארדים לחלל
קוינבייס גלובל (COIN) תשיק שווקי תחזיות משלה ב-2027