
אנבידיה או AMD: מורגן סטנלי חושב שמניית שבבי ה-AI של אנבידיה מובילה
- מורגן סטנלי, באמצעות האנליסט ג׳וזף מור, רואה באנבידיה את המנצחת הברורה במירוץ ה-AI: היא נהנית מדומיננטיות בחומרה (GPU ומעבדים עתירי ביצועים), מאקוסיסטם תוכנה חזק (CUDA), מצמיחה חדה בהכנסות וברווח ומהמשך תמיכה רחבה של אנליסטים עם דירוג קנייה חזקה ואפסייד משמעותי במחיר היעד.
- AMD מציגה צמיחה חזקה בהכנסות ובתחום מרכזי הנתונים ומרחיבה את קו מוצרי ה-AI שלה (MI350, MI400, Helios, ROCm), אך מור מעריך שהתחרות מול אנבידיה וספקי ASIC עדיין קשה; לפיכך הוא מדרג את המניה כ-Equal-weight (נייטרלי/החזק) עם פוטנציאל ירידה, אף שוול סטריט ככלל עדיין בדירוג קנייה חזקה.

מדד פילדלפיה Semiconductor, או SOX, נמצא בזינוק – הוא עלה בכ-50% ב-30 הימים האחרונים, וב-164% ב-12 החודשים האחרונים, כשמשקיעים ממשיכים לנהור למניות השבבים שמניעות את מהפכת ה-AI.
מה שהתחיל בהתלהבות סביב מאיצי AI התפשט כעת כמעט לכל שרשרת הערך של תעשיית השבבים. ה-GPU עדיין נמצאים במרכז הבום, אבל הביקוש זורם גם ליצרניות זיכרון, ספקיות ציוד תקשורת, חברות חומרה למרכזי נתונים ויצרניות ציוד שמסייעות להרחיב את כושר הייצור העולמי של שבבים.
הרקע הזה שומר את תשומת הלב של המשקיעים על שניים מהשמות הגדולים ביותר בתעשיית ה-AI – אנבידיה (אנבידיה) ו-Advanced Micro Devices (NASDAQ:AMD). האנליסט של מורגן סטנלי ג׳וזף מור, שמדורג על ידי TipRanks בין ה-2% המובילים של אנליסטי וול סטריט, עוקב מקרוב אחרי שתי החברות וסבור שלאחת מהן יש כיום יתרון ברור יותר במירוץ ה-AI.
פתחנו את בסיס הנתונים של TipRanks כדי לבחון מקרוב את אנבידיה ואת AMD, לראות איפה כל אחת מהן עומדת וכיצד האנליסט ממורגן סטנלי מדרג אותן. הנה הפרטים, יחד עם ההערות של מור על המניות.
אנבידיה
נתחיל עם אנבידיה, ענקית השבבים שהפכה למרוויחה המובהקת של בום ה-AI. עם שווי שוק של 5.23 טריליון דולר, אנבידיה היא כיום החברה הציבורית בעלת השווי הגבוה בעולם, כשביקוש לשבבי ה-AI ולמערכות מרכזי הנתונים שלה ממשיך להאיץ בקצב יוצא דופן.
החברה נכנסה לגל ההשקעות ב-AI עם יתרון משמעותי, בזכות השליטה שלה בשוק ה-GPU ומעבדים עתירי ביצועים אחרים, המשמשים לאימון ולהפעלה של מודלי AI מתקדמים. אבל היתרון של אנבידיה לא נעצר בחומרה בלבד. סביבת התוכנה CUDA שלה הוטמעה עמוק בתשתיות ה-AI של הייפרסקיילרים ושל ארגונים, ומספקת למפתחים ולחברות בסיס מותקן עצום של כלים, אפליקציות ותהליכי עבודה שנבנו סביב הפלטפורמות של אנבידיה – מה שהופך את החלפתה למסובכת מאוד.
האקוסיסטם הזה סייע לאנבידיה לחזק את האחיזה שלה בשוק תשתיות ה-AI בזמן שענקיות מחשוב הענן, כולל מיקרוסופט, אמזון, אלפבית ומטא, ממשיכות להתחייב להשקעות של מאות מיליארדי דולרים בשרתי AI ובמרכזי נתונים מהדור הבא. ככל שחברות אלה מרחיבות את כושר המחשוב ליישומי Generative AI, אנבידיה נשארת אחת המוטבות המרכזיות מגל ההוצאות הזה.
העוצמה של עסקי ה-AI של אנבידיה משתקפת בדוח הרבעוני האחרון שלה. ברבעון הרביעי של שנת הכספים 2026, החברה ייצרה הכנסות של 68.1 מיליארד דולר, מעל ציפיות וול סטריט בכ-1.9 מיליארד דולר. הכנסות מרכזי הנתונים לבדן הגיעו ל-62.3 מיליארד דולר, יותר מ-91% מסך המכירות. ההכנסות הכוללות עלו ב-73% לעומת השנה שעברה, בעוד שמגזר מרכזי הנתונים זינק ב-75%. בשורה התחתונה, אנבידיה הציגה רווח Non-GAAP של 1.62 דולר למניה – כמעט כפול מ-0.89 דולר ברבעון המקביל אשתקד, ומעל תחזיות הקונסנזוס ב-8 סנט למניה.
בקרב האנליסטים החיוביים נמצאת גם מור, שסבור שלאנבידיה עשוי עדיין להיות פוטנציאל עלייה נוסף, למרות הגודל האדיר שלה.
“NVIDIA הציגה באופן עקבי הפתעות חיוביות גדולות יותר ביחס לתחזית הרבעונית מאשר המתחרות שלה, ובעוד שעוצמת שנת 2027 עדיין לא ברורה, אנחנו מאמינים שהתחזית של אנבידיה משאירה הכי הרבה מרחב לעליות בתרחיש הבסיס. נתחי השוק בסביבה הזאת קשורים יותר לשרשרת האספקה, ואנחנו רואים יותר ויותר פוטנציאל לכך שצווארי בקבוק בחלקים אחרים של שרשרת האספקה דווקא יעניקו עדיפות ל-אנבידיה, בהינתן היעדר מגבלת אספקה ב-GPU/XPU…. לדעתנו, נתח השוק של החברה יהיה יציב יותר ממה שהשוק מעריך, ועוצמת ההוצאות על AI תימשך זמן רב יותר (ואנחנו פחות מתמקדים בשיעור הצמיחה בשנת 2027 מאשר בשאלה עד כמה הוא בר-קיימא),” כתב מור.
כדי לגבות את העמדה החיובית שלו, מור נותן למניית אנבידיה דירוג משקל יתר (כלומר, קנייה) עם מחיר יעד של 260 דולר, שמשקף אפסייד פוטנציאלי של כ~21% מהרמות הנוכחיות. (לצפייה בביצועי העבר של מור, לחצו כאן)
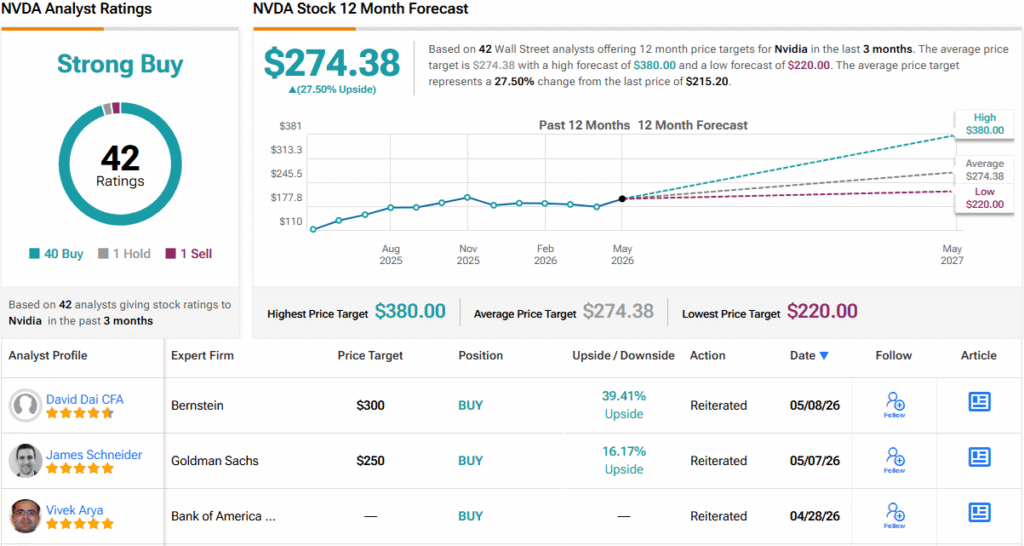
בסך הכול, אנליסטי וול סטריט ממשיכים להסתדר בתור מאחורי אנבידיה. המניה נהנית מדירוג קונצנזוס קנייה חזקה (קנייה חזקה) המבוסס על 42 סקירות אנליסטים אחרונות, כאשר 40 מהם ממליצים על קנייה, לעומת המלצת החזק אחת והמלצת מכירה אחת. במחיר הנוכחי של 215.20 דולר למניה, מחיר היעד הממוצע של 274.38 דולר מרמז שהראלי עשוי עדיין להכיל עוד כ-27.5% עלייה בשנה הקרובה. (ראו אנבידיה stock forecast)
Advanced Micro Devices
המניה השנייה שנבחן היא AMD, אחד השמות הגדולים בתעשיית השבבים במירוץ לספק את החומרה שמניעה את ה-AI. ההתלהבות של המשקיעים סביב הרחבת תשתיות ה-AI הובילה לראלי עצום במניה – מניית AMD זינקה ב-347% בשנה האחרונה, ו-112% מתחילת השנה.
החברה מתחרה באנבידיה בשוק מאיצי ה-AI וגם מתמודדת מול אימוץ הולך וגובר של שבבי ASIC, קטגוריה שמובלת בעיקר על ידי Broadcom. אף ש-AMD רשמה התקדמות משמעותית עם קו המוצרים המתרחב שלה בתחום ה-AI, היא נכנסה למירוץ מנקודת פתיחה קטנה יותר, ועדיין מתמודדת עם אתגר של השגת נתח שוק מול יריבות גדולות ומבוססות יותר.
AMD האיצה לאחרונה את הדחיפה שלה ל-AI עם השקת סדרת Instinct MI350 והתכנון להשיק את פלטפורמת MI400 מהדור הבא ואת ארכיטקטורת שרתי ה-AI Helios, כחלק ממאמץ רחב יותר להתחרות לא רק בצ׳יפים, אלא במערכות AI מלאות ברמת ה-Rack.
החברה גם מתחילה לצבור תאוצה מול לקוחות ענן ו-AI גדולים, כולל אורקל ו-OpenAI, גם כאשר אנבידיה ממשיכה לשלוט בשוק. AMD מנסה לצמצם את הפער באמצעות פלטפורמת התוכנה ROCm, שהפכה למוקד מרכזי במאמץ של החברה לזכות בפריסות AI גדולות יותר.
בדוחות רבעון ראשון של שנת הכספים 2026, AMD ייצרה הכנסות של 10.3 מיליארד דולר – עלייה של כמעט 38% לעומת השנה שעברה ויותר ב-336 מיליון דולר מציפיות וול סטריט. מגזר מרכזי הנתונים של החברה, שכולל את פעילות ה-AI שלה, תרם 5.8 מיליארד דולר מתוך הסכום הזה – כ-56% מסך ההכנסות. בשורה התחתונה, AMD דיווחה על רווח Non-GAAP של 1.37 דולר למניה, מעל תחזיות הקונצנזוס ב-8 סנט, ועלייה מ-0.96 דולר שנרשם ברבעון המקביל אשתקד.
ג׳וזף מור, בסיקור שלו כאן עבור מורגן סטנלי, מציין ש-AMD היא בדרך כלל חברה חזקה – אבל שהתחרות בתחום ה-AI מול מתחרות גדולות בשוק קשה נשארת סימן שאלה מסוים.
“היינו מצפים שההתלהבות סביב שרתים כבר מגולמת במחיר, בהתחשב בזינוק החד במניה, אבל בשבועות האחרונים נראה שיש התלהבות בלתי מוגבלת מ-CPU, וההתייחסויות ארוכות הטווח של ההנהלה היו כנראה משמעותיות יותר מהאפסייד הצנוע בטווח הקצר… אנחנו עדיין מאמינים שאנחנו נמצאים בשלב השקעות חזק מאוד בחומרת AI, מה שצריך לעזור, אבל בשוק תחרותי מאוד, שבו אנבידיה וספקי ה-ASIC זזים במהירות, נצטרך לראות הצעה מאוד חזקה של MI400 בשנה הבאה כדי ש-AMD תבסס את מעמדה. המיקום של AMD בכל שאר השווקים שלה נשאר חזק, בהתחשב בבלבול בו אינטל נמצאת, אבל תחום ה-AI עדיין לא ברור,” כתב מור.
הערות אלו מחזקות את דירוג ה-Equal-weight (כלומר, נייטרלי / החזק) שמעניק מור למניית AMD. מחיר היעד שלו, שעומד כיום על 410 דולר, מרמז על ירידה פוטנציאלית של כ~10% מהרמות הנוכחיות.
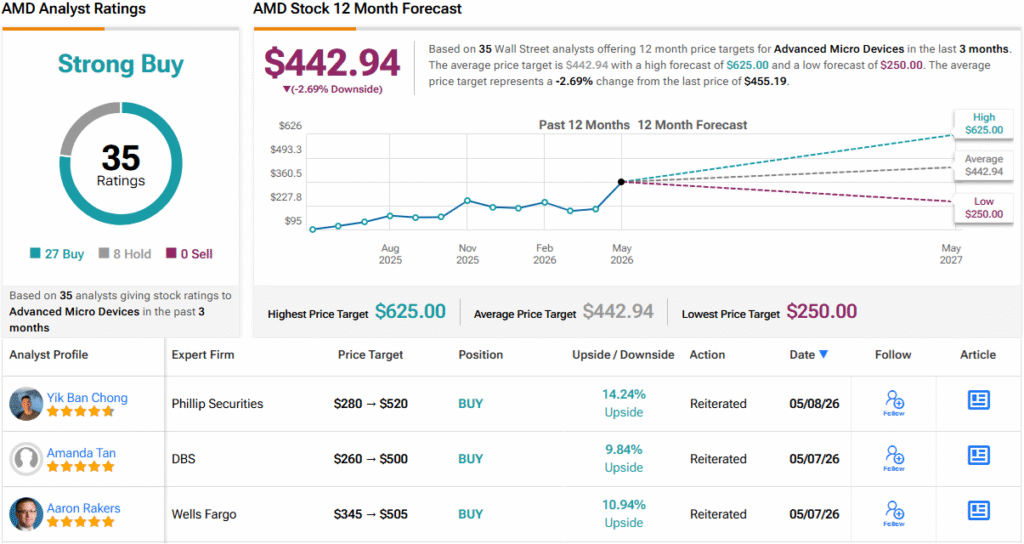
בסך הכול, וול סטריט חיובית יותר על AMD מאשר מורגן סטנלי. המניה נהנית מדירוג קונצנזוס קנייה חזקה (קנייה חזקה), המבוסס על 35 סקירות שמורכבות מ-27 המלצות קנייה ו-8 המלצות החזק. אבל אחרי הראלי האדיר האחרון במניה, ולמרות הסנטימנט החיובי, מחיר היעד הממוצע של 442.94 דולר נמצא מעט מתחת למחיר הנוכחי של 455.19 דולר למניה. (ראו AMD stock forecast)
לאור העובדות שהוצגו, ברור שהאנליסט הבכיר של מורגן סטנלי, top analyst ג׳וזף מור, רואה באנבידיה את מניית הקנייה עבור משקיעים שמחפשים חשיפה למגזר השבבים.
כתב ויתור: הדעות שמובאות במאמר זה הן של האנליסט המצוטט בלבד. התוכן נועד לשמש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.