
מניית מקדונלד'ס (MCD) הפכה לזולה יותר – אבל מסיבות לא נכונות
- למרות רבעון ראשון עם לחצים על שולי הרווח ותוצאות מעט מתחת לציפיות בארה"ב, מקדונלד'ס מציגה צמיחת הכנסות חזקה, הרחבה אגרסיבית של מספר הסניפים ומיקוד בדיגיטל ולויאליות, מה שמעיד שהעסק הבסיסי נשאר חזק וגלובלי.
- ירידת המניה יצרה הערכת שווי אטרקטיבית יחסית לעבר, עם מכפיל רווח נמוך מההיסטורי, מודל תמלוגים ונדל"ן יציב ודירוג קנייה מתונה מצד האנליסטים, מה שהופך את הירידה הנוכחית להזדמנות השקעה פוטנציאלית ולא לאות אזהרה.
מניית מקדונלד'ס (MCD) הפכה לאחרונה לזולה יותר – אבל מסיבות לא נכונות. דוח הרבעון הראשון שפורסם בשבוע שעבר נתן לשוק כמה סיבות לדאגה, אבל לא ממש סיפק הוכחות לכך שמקרי ההשקעה הרחבים בחברה נחלשו בצורה מהותית. אם כבר, נראה שהתגובה מתייחסת לזכיין איכותי ומייצר מזומנים כחברה שנמצאת תחת לחץ מבני אמיתי, ואני לא חושב שזה מה שהמספרים מראים.
עם המשך ההתרחבות הגלובלית ומודל התמלוגים שנשאר על כנו, המיצוב של רשת המזון המהיר נראה כיום די אטרקטיבי, במיוחד לנוכח הערכת השווי שנראית היום מוזלת. לכן אני נשאר חיובי (Bullish) לגבי MCD אחרי הירידות האחרונות.

טעם לוואי חמוץ ברבעון הראשון
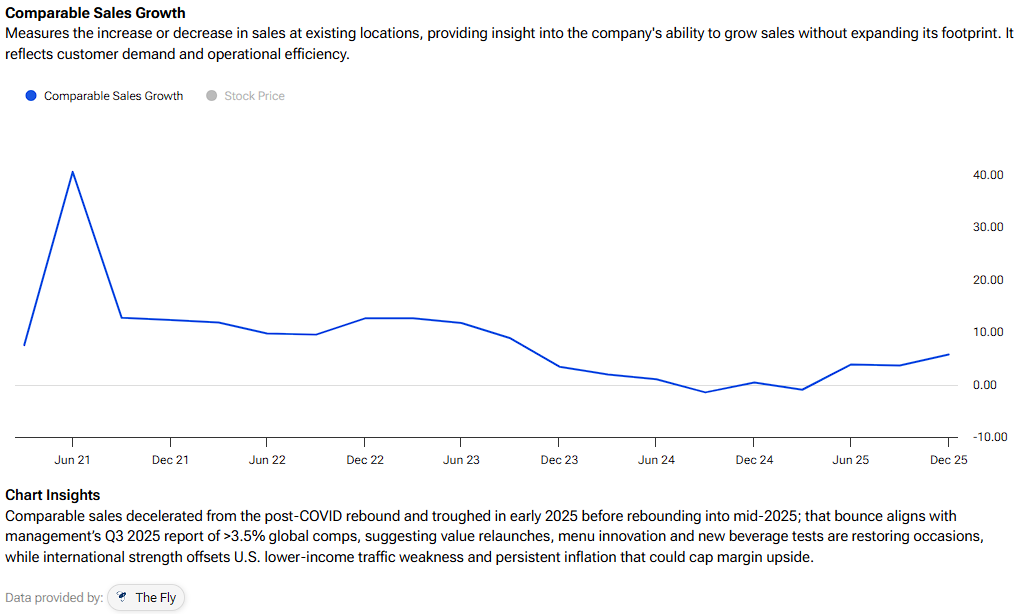
הלחץ המוכר על המניה התחזק ממש בשבוע שעבר, אחרי שמקדונלד'ס פרסמה את תוצאות הרבעון הראשון. על פניו, המספרים לא היו בדיוק אסון. ההכנסות הגיעו ל-6.52 מיליארד דולר, עלייה של יותר מ-9%. אבל בימים האלה, השוק מתנהג כמו ילד מפונק שצועק אם הוא לא מקבל בדיוק מה שהוא רוצה. וול סטריט ציפתה לצמיחה במכירות בחנויות זהות בארה"ב של כ-4.1%, בזמן שהקשתות הצהובות הציגו "רק" 3.9%. יש פחד מעיק שהצרכן האמריקאי מתחיל לקרוס תחת משקל האינפלציה המתמשכת, ובוחר להישאר בבית במקום לצאת לקחת קווארטר פאונדר.

מה שככל הנראה הטריד את השוק יותר היה הירידה הרצופה בשולי הרווח הגולמי. ראינו אותם יורדים ל-55.9%, אחרי שיא של 58% רק לפני כמה רבעונים. עבור חברה מנוהלת היטב כמו מקדונלד'ס, friktsia כזו עושה משקיעים עצבניים, כי הם לא רגילים לזה. מכאן עולות שאלות, למשל האם פלטפורמת "McValue" פוגעת יותר מדי בשורה התחתונה, או האם עלויות השכר הופכות לקשות יותר לניהול. לכן, למרות שהחברה חזרה ואישרה את התחזית שלה לכל השנה, היעדר עדכון כלפי מעלה בסביבה תנודתית נתפס על ידי הדובים כחוסר ביטחון.
בהתחשב בסנטימנט הנוכחי, הייתי מצביע גם על פאשלה השיווקית המוזרה של קמפיין "Big Arch" שכללה את המנכ"ל כריס קמפצ'ינסקי. אם פספסתם, מדובר בסרטון מלפני כמה חודשים שבו הוא עושה טעימה מביכה של ההמבורגר החדש. הוא נוגס ביס קטן וזהיר במיוחד, ומדבר בשפה תאגידית מאוד מלוטשת. הסרטון הפך לוויראלי, אבל לא בצורה שמקדונלד'ס הייתה רוצה.
הרבה אנשים צחקו על הסרטון כי הוא הרגיש מבוים, מנותק, ותאגידי מדי. בפני עצמו זה אולי נראה כמו עניין קטן. אבל קליפים כאלה יכולים לגרום למשקיעים לתהות אם ההנהלה באמת מבינה את הלקוח הרגיל שקונה דיל ב-5 דולר בלילה של יום שלישי. כשאפילו מדד אחד יוצא קצת חלש, זה יכול לחזק מצב רוח כבר ממילא רגיש סביב המניה.
למה הצמיחה של מקדונלד'ס בעצם דוהרת
למרות טעויות מסוימות ולחצים על המרווחים, האמת היא שהעסק הבסיסי משגשג כמעט בכל מדד משמעותי. צמיחת ההכנסות של 9.4% שראינו ברבעון הזה הייתה ביצועי השורה העליונה החזקים ביותר שהחברה הציגה בשמונה הרבעונים האחרונים. זו לא חברה בירידה. להפך – זו חברה שמרחיבה את הנוכחות שלה בצורה אגרסיבית. חשוב לציין שהם עדיין במסלול לעמוד ביעד העצום של 50 אלף סניפים עד 2027, עם 2,100 פתיחות נטו חדשות מתוכננות השנה בלבד.
גם הצמיחה האורגנית נראית חזקה. השקת ה-“Best Burger”, שהתמקדה בלחמניות רכות יותר ובצריבה טובה יותר, מראה שמקדונלד'ס עדיין יכולה לבצע שיפורים קטנים בליבה של התפריט – כאלה שבאמת חשובים ללקוחות. הצד הדיגיטלי אולי אפילו חשוב יותר. מקדונלד'ס מכוונת ל-250 מיליון משתמשי לויאליות פעילים ב-90 יום עד 2027. זה נותן לחברה כמות אדירה של נתוני לקוחות, וגם דרך ישירה להגיע אליהם בלי להסתמך יותר מדי על פרסום מסורתי. מעבר לכך, כשמסתכלים על עלייה של 3.9% במכירות בחנויות זהות בשווקים בינלאומיים מרכזיים כמו בריטניה וגרמניה, זה תזכורת לכך שהמותג עדיין חזק מאוד ברמה הגלובלית.
אם חוזרים לקליפ הוויראלי של Big Arch, כמה שהוא היה גרוע, אולי הוא לא היה הפסד מוחלט. נראה שמכירות ההמבורגר היו טובות מהצפוי אחרי כל קמפיין ה-cringe הזה. זה מצחיק, אבל גם מאוד מקדונלד'ס. הם יכולים להוציא סרטון מוזר של המנכ"ל שנוגס בהמבורגר בחולצת V, לקבל ים של לעג, ובכל זאת למכור את המוצר. זו ה"עוצמה המעצבנת" של המותג. השיווק יכול להיות מגושם, האינטרנט יכול לצחוק על זה שבוע שלם, ובסוף אנשים עדיין מגיעים לדרייב-ת'רו כדי להזמין צ'יפס.
מציאה בבלו-צ'יפ
עם המשך הירידות במניה אחרי שיחת המשקיעים (earning call), אני חושב שנכנסנו לשטח שבו הערכת השווי כבר הפכה לאטרקטיבית מדי כדי להתעלם ממנה. לפי תחזיות הקונצנזוס הנוכחיות, מקדונלד'ס צפויה להציג רווח למניה (EPS) של כ-12 דולר השנה. במחיר מניה סביב 275 דולר, המניה נסחרת במכפיל רווח (P/E) של כ-22.7. לשם השוואה, מדובר בחברה שבאופן היסטורי נסחרה בפרמיה גבוהה יותר, לעיתים באזור 25x עד 27x, בזכות מודל עסקי ייחודי ובעל רמת סיכון נמוכה יחסית.
לכן, בעיניי אתם מקבלים היום "Dividend Aristocrat" בהנחה. צריך לזכור שזו לא רק רשת המבורגרים. זו גם אחת מחברות הנדל"ן והתמלוגים הגדולות בעולם. הם מחזיקים בבעלות על הקרקע וגובים אחוז מכל מכירה של זכיינים, בלי קשר אם סניף ספציפי מתקשה עם עלויות עבודה. המודל מבוסס התמלוגים מעניק כרית ביטחון משמעותית בזמן האטה כלכלית. למעשה, מקדונלד'ס נחשבת באופן מובהק כחברה "חסינת מיתון". כשמשפחות מפסיקות ללכת למסעדות יקרות עם שירות מלא, הן "יורדות" לקשתות הזהובות.
האם MCD היא קנייה, מכירה או החזק?
למרות ביצועי המניה הפושרים, למקדונלד'ס עדיין יש דירוג קונצנזוס של קנייה מתונה (Moderate קניה) בוול סטריט, המבוסס על 15 המלצות קנייה ו-11 המלצות החזק. ראוי לציין שאין אף אנליסט שמדרג את המניה כמכירה. בנוסף, מחיר היעד הממוצע של MCD, שעומד על 335.76 דולר, משקף פוטנציאל עלייה של יותר מ-21% ב-12 החודשים הקרובים.

סיכום
אני חושב שהשוק ייחס יותר מדי חשיבות לרבעון האחרון. לא הייתה העלאת תחזית, והיה קצת לחץ על המרווחים. זה לא אידיאלי, אבל זה גם לא משנה באמת את מהות מקדונלד'ס. אחרי הירידות, המניה סוף סוף נמצאת ברמת תמחור סבירה יותר. החברה עדיין אחת מעסקי המסעדנות הרווחיים ביותר בעולם, ובמכפיל של כ-22 על הרווח, המשקיעים כבר לא משלמים פרמיה מוגזמת. לכן, בעיניי, הירידה במניה היא יותר הזדמנות מאשר נורת אזהרה. עבור מי שמוכן להיות סבלני, מקדונלד'ס נראית היום הרבה יותר מעניינת ממה שהייתה מזה זמן.