
בעלי עניין יורים את יריית הפתיחה ב־3 מניות בדירוג ‘קנייה חזקה’
- בכל שלוש החברות – טי מובייל, S&P Global ו-Sportradar – נרשמו לאחרונה רכישות משמעותיות של מניות מצד בעלי עניין בכירים, גם כאשר חלק מהמניות נמצאות תחת לחץ ומחירן ירד השנה, מה שמעביר מסר של אמון מצד ההנהלה בפוטנציאל ארוך הטווח.
- לשלוש המניות יש דירוג קונצנזוס של קנייה חזקה מצד אנליסטים בוול סטריט, עם מחירי יעד שמשקפים פוטנציאל עלייה דו־ספרתי (32%–110%) על בסיס צמיחה בהכנסות וברווחים, יתרון תחרותי ותרחיש של האצה מחודשת בביצועים העסקיים.
כשבעלי עניין בחברה מתחילים לקנות מניות בהיקפים גדולים, משקיעים נוטים לשים לב. בסופו של דבר, אלה המנהלים וחברי הדירקטוריון שיש להם את התמונה הכי ברורה לגבי פעילות החברה, המומנטום שלה והסיכויים לטווח הארוך. ובעוד שבעלי עניין יכולים למכור מניות מכל מיני סיבות – מיסים, פיזור השקעות, תכנון עיזבון – הם בדרך כלל קונים מסיבה אחת: הם מאמינים שמחיר המניה בדרך למעלה.
זה נכון במיוחד כשהרכישות לא קטנות. קניות בהיקף של מיליוני דולרים נתפסות לעיתים כסיגנל חזק יותר, כי הן מצביעות על כך שמנהלים מוכנים להכניס למשחק סכומים מהותיים מההון האישי שלהם, על בסיס האמון בתחזית החברה ובסיכויים שלה לעתיד.
על הרקע הזה, נעזרנו בכלי Insider’s Hot Stocks של TipRanks כדי לסנן חברות שבהן נרשמה לאחרונה פעילות משמעותית של קניות מצד בעלי עניין. התוצאה הייתה קבוצה של מניות שלא רק משכו רכישות גדולות של בעלי עניין, אלא גם נהנות מדירוג קונצנזוס של קנייה חזקה מצד אנליסטים בוול סטריט, לצד פוטנציאל עליות סביר. הנה מבט מקרוב על שלוש המניות שבולטות כרגע.
טי מובייל US (TMUS)
נתחיל עם טי מובייל, אחת מחברות הטלקום הגדולות בשוק האמריקאי – ובעולם. לפי שווי שוק, טי מובייל נסחרת בשווי של 209 מיליארד דולר, מה שממקם אותה במקום הראשון בארה"ב ובמקום השני בעולם; החברה רשמה בשנה שעברה הכנסות של 88.3 מיליארד דולר, מה שממקם אותה במקום הרביעי בארה"ב ובמקום השביעי בעולם.
זהו מקום מרשים להחזיק בו בתעשייה שמגלגלת טריליוני דולרים, וטי מובייל הגיעה אליו באמצעות מהלך פשוט – היא נותנת ללקוחות שלה את מה שהם רוצים וצריכים. השירותים של טי מובייל כוללים מגוון רחב של חבילות תקשורת: חבילות לסמארטפונים, אינטרנט ביתי, שעונים חכמים וטאבלטים, חבילות טלפון לעסקים ותוכניות לרשתות סיבים אופטיים.
בסוף אפריל הודיעה טי מובייל שהיא תרחיב את שירותי הסיבים שלה ליותר ממיליון משקי בית נוספים ברחבי ארה"ב. ההתרחבות תתבצע דרך רכישה מתוכננת ושילוב, במסגרת מיזם משותף עם Oak Hill Capital, של GoNetSpeed ו-Greenlight Networks, וכן מיזם משותף נוסף עם Wren House לרכישת i3Broadband. העסקאות צפויות להיסגר כולן עד השנה הבאה, וטי מובייל מתכננת להשקיע עד 2.7 מיליארד דולר בהרחבות הרשת הללו.
בערך באותו הזמן שבו טי מובייל הודיעה על תוכניות ההתרחבות בסיבים – סוף אפריל – החברה פרסמה גם את התוצאות הכספיות לרבעון הראשון של 2026. סך ההכנסות ברבעון הראשון עמד על 23.1 מיליארד דולר, עלייה של יותר מ־10% לעומת השנה שעברה ומעל התחזיות ב־91.7 מיליון דולר. הרווח המדולל למניה עמד על 2.27 דולר, ירידה של 12% משנה לשנה אך גבוה ב־30 סנט למניה מהצפי. תזרים המזומנים החופשי המתואם עלה ב־5% לעומת הרבעון הראשון אשתקד, והגיע ל־4.6 מיליארד דולר – צמיחה מובילה יחסית לענף.
אם מסתכלים על עסקאות בעלי עניין במניה הזו, רואים שאנדרה אלמיידה, מנהל תחום הפס הרחב, העסקים והפעילויות המתפתחות בטי מובייל, הוציא כמעט בדיוק מיליון דולר לרכישת 5,097 מניות TMUS ביום שישי האחרון. אחרי הרכישה הזו, שווי הפוזיציה שלו בחברה עומד על כ־8.7 מיליון דולר.
זה סוג המהלך שאנליסט סקוטיאבנק מהר יאגי יודע להעריך, והוא סבור שטי מובייל עדיין ממוקמת היטב כדי להמשיך לספק צמיחה יציבה בהכנסות וברווחים בתקופות הקרובות.
“הרבעון הראשון חיזק תמונה מוכרת, כשהחברה ממשיכה לשלב בין צמיחה בפוסטפייד לבין מוניטיזציה של הרשת, והשילוב הזה מתורגם לצמיחה מובילה בענף בהכנסות משירותים וב-EBITDA. בשוק שבוחן יותר ויותר בדקדקנות אילו חברות טלקום מסוגלות לצמוח ואילו מסוגלות לייצר תזרים מזומנים חופשי, טי מובייל ממשיכה לעשות את שתי המשימות. הרבעון הראשון תומך בתזה שלנו על המניה, כשעלות רכישת הלקוחות ממשיכה להיות מכוונת היטב ביחס לערך חיי הלקוח. עבורנו, צמיחת ה-ARPA ודינמיקת הנטישה יהיו גורמים מרכזיים ברבעונים הקרובים כדי להבין אם עוצמת המבצעים הולכת ומתגברת. עד כה TMUS מגיבה היטב לעלייה בעוצמת המבצעים, תוך שהיא נשענת על המובילות שלה ברשת ועל ציוני NPS חזקים כדי לשמור על כלכלה טובה,” כתב יאגי.
כדי לכמת את עמדתו, יאגי מעניק למניית TMUS דירוג תשואת יתר (כלומר, קנייה), ומציב מחיר יעד של 263 דולר, שמשקף פוטנציאל עלייה של 36% בתקופה של שנה. (לצפייה ברקורד של יאגי, לחצו כאן)
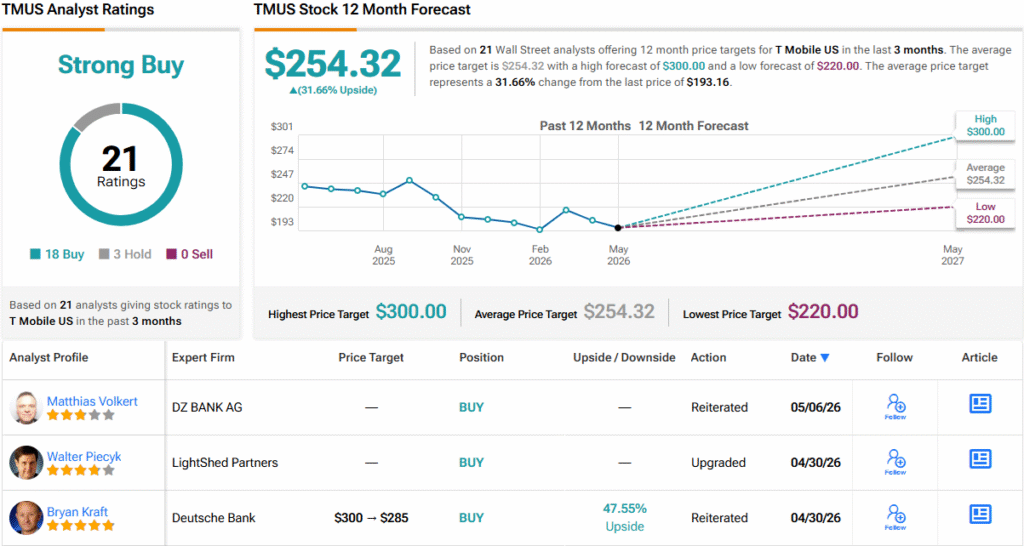
21 סקירות אנליסטים אחרונות מתחלקות כאן ל־18 המלצות קנייה ו־3 המלצות החזק, מה שנותן למניה דירוג קונצנזוס של קנייה חזקה. מחיר המניה עומד על 193.16 דולר, ומחיר היעד הממוצע, 254.32 דולר, מצביע על פוטנציאל עלייה של כ־32% בשנה הקרובה. (ראו תחזית מניית TMUS)
S&P Global (SPGI)
המניה השנייה ברשימת קניות בעלי העניין של היום היא S&P Global, אחד השמות המוכרים ביותר בעולם הפיננסים. זו חברת האחזקות שעומדת מאחורי מדדי המניות S&P 500 ודאו ג'ונס. S&P Global היא החברה היורשת של מקגרו היל, והיא מספקת שירותים פיננסיים, כולל מחקר שווקים, מאז 1860. בליבת הפעילות שלה, העסק של S&P הוא נתונים – אספקת נתוני שוק, מהמידע הפיננסי הבסיסי ביותר ועד ניתוחים ברמה גבוהה שמכוונים משקיעים לתובנות שמניעות את שוקי הסחורות.
המפתח להצלחה שלה היה לא רק מסירת מחקר שוק מדויק ונתונים אמינים, אלא גם שמירה על מגוון רחב ומפוזר של שירותים. S&P Global נותנת מענה למוסדות פיננסיים ברחבי העולם, ומספקת פתרונות לניהול אשראי וסיכונים, שיווק ומכירות, בנקאות גלובלית, ביטוח, נדל"ן ועמידה ברגולציה. החברה בנתה לעצמה מוניטין של גוף שמספק לעסקים ולמשקיעים את המידע שהם צריכים, בזמן שהם צריכים אותו.
כדאי לציין שמניית SPGI ספגה מכה חזקה בפברואר האחרון. החברה פרסמה, במסגרת תוצאות הרבעון הרביעי של 2025, תחזית רווח למניה נמוכה מהצפוי לשנת 2026. ספציפית, תחזית הרווח למניה השנתית במרכז הטווח עמדה על 19.53 דולר, הרבה מתחת לקונצנזוס שעמד על 19.96 דולר.
עם זאת, הדוח הרבעוני האחרון של החברה עזר להרגיע חלק מהחששות. S&P Global פרסמה את תוצאות הרבעון הראשון של 2026 בסוף אפריל והציגה תוצאות טובות מהצפי הן בשורה העליונה והן בשורה התחתונה. ההכנסות הסתכמו ב־4.17 מיליארד דולר, עלייה של 10% משנה לשנה ומעל התחזיות ב־98.9 מיליון דולר, בעוד שהרווח המדולל למניה (מתואם) עמד על 4.97 דולר, גבוה ב־15 סנט למניה מהציפיות. למרות הדוח החזק, מניית SPGI עדיין ירדה בכ־19% מתחילת השנה.
הלחץ על המניה לא הרתיע את בעלי העניין. למעשה, ייתכן שהוא אפילו עשה את ההפך, כשכמה מבכירי החברה ניצלו זאת כדי לקנות בלוקים משמעותיים של מניות. שלושה בעלי עניין – מרטינה צ'אנג, מנכ"לית ונשיאה; קתרין קליי, מנכ"לית מדדי S&P ודאו ג'ונס; וחבר הדירקטוריון רוברט מוריץ – כל אחד מהם רכש מניות בשווי של יותר מ־500 אלף דולר בין סוף אפריל לתחילת מאי. מוריץ ביצע את הרכישה הקטנה מבין השלושה, עם 1,152 מניות תמורת 500 אלף דולר, בעוד שקליי רכשה 2,500 מניות ביותר ממיליון דולר. צ'אנג הייתה קרובה מאחור, כשהוציאה כמעט מיליון דולר על רכישת 2,322 מניות.
בסיקור מטעם RBC, האנליסט אשיש סאבדרא מדגיש את החוזקות הכוללות של S&P Global, וכותב על החברה: “גודל העסקה הממוצעת גדל, מה שמשקף הן חדירה עמוקה יותר ללקוחות קיימים והן שיפור במימוש תמחור. יחד, הגורמים הללו – לצד הצפי להאצה במכירות נטו – ממקמים את צמיחת ההכנסות המנייתיות כך שתואץ באופן משמעותי ברבעון השני של 2026. השילוב בין שיפור בכלכלה ליחידה, צבר ההזדמנויות החזק וביצוע תמחור ממושמע מצביע על כך שההאטה ברבעון הראשון של 2026 היא בעיקר זמנית, ויש נראות לשיפור בטווח הקצר.”
מבחינת המלצה, העמדה של סאבדרא מתורגמת לדירוג תשואת יתר (כלומר, קנייה), עם מחיר יעד לשנה של 560 דולר, שמשקף פוטנציאל עלייה נאה של 32%. (לצפייה ברקורד של סאבדרא, לחצו כאן)
בסך הכול, S&P Global נהנית מדירוג קונצנזוס של קנייה חזקה, על בסיס 17 סקירות חיוביות שניתנו בשבועות האחרונים. המניה נסחרת כעת במחיר של 423.57 דולר, ובמחיר יעד ממוצע של 534.07 דולר; ביחד, הנתונים האלה מרמזים על פוטנציאל עלייה של 26% עבור המניה במהלך השנה הקרובה. (ראו תחזית מניית SPGI)

Sportradar Group AG (SRAD)
האחרונה ברשימה שלנו היא Sportradar Group, חברת טכנולוגיית ספורט שוויצרית שמפתחת חוויות מרובות חושים לאוהדי ספורט ולמהמרים. החברה פועלת מאז 2001, ומספקת שירותי טכנולוגיה לכל רוחב תעשיית הספורט – לקבוצות, ליגות, גופי הימורים וגופי תקשורת. בסך הכול, Sportradar מכסה יותר ממיליון אירועי ספורט פופולריים בשנה.
ליבת הפעילות של Sportradar היא מסד הנתונים שלה, שנבנה לאורך שנים דרך שורה של שיתופי פעולה ארוכי טווח עם מובילות בעולם הספורט והימורי הספורט. בין השמות הללו אפשר למצוא ליגות כמו ה־NBA, ליגת הבייסבול MLB, NASCAR, סבב ה-PGA, ה-NHL וליגת היורוליג בכדורסל, וכן ספקיות הימורים ופנטזי כמו FanDuel ו-DraftKings או גופי מדיה גדולים כמו ESPN. כל עסק שקשור לספורט חייב גישה לנתונים עדכניים – זה חיוני, אי אפשר לעקוב אחרי הליגות בלי זה – ו-Sportradar מספקת את תוצאות המשחקים והטבלאות העדכניות, סטטיסטיקות שחקנים, ואפילו יחסי הימורים ופוזיציות עתידיות בצד ההימורים.
Sportradar משלימה את שירותי הנתונים שלה באמצעות אספקת פלטפורמות ללקוחות בענף ההימורים שתומכות ב-iGaming ובהימורי ספורט. הפלטפורמות הגמישות של החברה מאפשרות ללקוחות – ספקי ההימורים – לבחור כל תצורה, החל ממודולים בודדים לספורטבוק ועד פתרונות Turnkey מלאים. הפלטפורמות מכסות הימורי ספורט, אפשרויות iGaming, ומגוון רחב של לוטו אונליין ומשחקי קזינו דיגיטליים. Sportradar מדגישה שניתן להתאים את פלטפורמות ההימורים שלה כך שיהיו רלוונטיות לתנאים המקומיים של כל ספק.
המניה הזו בירידה כל השנה, ובמצטבר מתחילת השנה היא ירדה בכ־44%. גורמים שמפעילים לחץ על מניית SRAD כוללים החמצת תחזית ברווחים בדוח הרבעון הראשון, וכן, מוקדם יותר באפריל, טענות שלפיהן החברה סיפקה ביודעין שירותים למוקדי הימורים לא חוקיים. הטענות הללו עלולות להביא עימן השלכות משפטיות ו/או רגולטוריות משמעותיות.
עם זאת, כמפגן אמון, מנכ"ל החברה קרסטן קארל וחבר הדירקטוריון מארק ולדר ביצעו שניהם רכישות גדולות בסוף אפריל ותחילת מאי. הרכישה של קארל, בשני בלוקים בסך כולל של 254,100 מניות, הייתה הגדולה יותר, ועלתה לו כ־3.34 מיליון דולר. ולדר הוציא כמעט 843 אלף דולר על רכישת 66,000 מניות SRAD.
פעילות בעלי העניין הזו עולה בקנה אחד עם עמדתו של אנליסט קנאקורד ג'ייסון טילצ'ן, שסבור שהמכפילים הנמוכים של Sportradar כיום יוצרים את אחת מנקודות הכניסה הטובות ביותר שהמניה הציעה מזה זמן, במיוחד בהתחשב בהיסטוריה של החברה בעמידה ביעדים.
“SRAD נסחרת כיום במכפיל של כ־8 על EBITDA לשנת 2026, הרמה הנמוכה ביותר כמעט בחמש שנותיה כחברה ציבורית, ואנחנו ממשיכים לסבור שהשווי הנוכחי לא משקף כראוי את הרקורד של Sportradar בביצוע ולא את התפקיד הקריטי שלה במערכת האקולוגית הגלובלית של הספורט. העסק הליבה צפוי לספק הרחבת מרווחים עקבית ויצירת תזרים מזומנים חזק קדימה, בעוד ששוקי התחזיות וההתרחבות האחרונה למוצרי iGaming מספקים פוטנציאל לעלייה בתחזיות לאורך זמן,” כתב טילצ'ן.
התחזית הזו עומדת בבסיס דירוג הקנייה (קניה) שטילצ'ן מעניק למניה. מחיר היעד שלו, 28 דולר, מצביע על אפשרות שהמניה תטפס בכ־110% בשנה הקרובה. (לצפייה ברקורד של טילצ'ן, לחצו כאן)
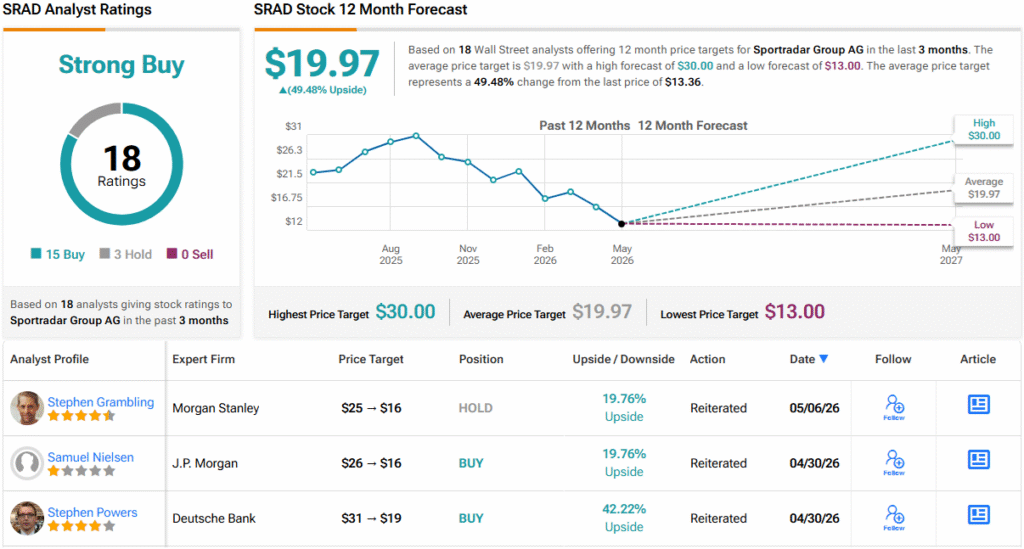
מחיר היעד של טילצ'ן נמצא בצד הגבוה של הטווח; ועדיין, גם רחוב וול (Wall Street) רחב יותר נותר חיובי. מתוך 23 סקירות אנליסטים אחרונות, 18 מעניקות למניה דירוג קנייה ו־5 ממליצות החזק, מה שנותן ל-SRAD דירוג קונצנזוס של קנייה חזקה. כשהמניה נסחרת כיום במחיר של 13.36 דולר, מחיר היעד הממוצע של 20.50 דולר מרמז על פוטנציאל עלייה של 49% ב־12 החודשים הקרובים. (ראו תחזית מניית SRAD)
כתב ויתור: הדעות המובעות במאמר זה שייכות אך ורק לאנליסטים שהוצגו בו. התוכן נועד לשמש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.