
"ההימור על פנאי בינה מלאכותית": מורגן סטנלי בוחר שתי מניות בידור לקנייה
- שון דיפלי ממורגן סטנלי מעריך שבינה מלאכותית תגדיל את זמן הפנאי ותתמוך בביקוש לבידור, וממליץ על מניית Liberty Media Liberty Formula One (FWONK) כדיסקאונט אטרקטיבי יחסית לערך קבוצות ה־F1, עם פוטנציאל אפסייד של כ־34% ותמיכה בדירוג קונצנזוס של קנייה חזקה.
- דיפלי ממליץ על TKO Group החזקות כמניה עם ליבה עסקית יציבה והכנסות מדיה חוזרות וארוכות טווח, אפסייד נוסף משיתופי פעולה ואת Zuffa Boxing, מרווחי EBITDA מתקרבים ל־40% ופוטנציאל עלייה של 20%–26% לפי מחיר היעד שלו וקונצנזוס האנליסטים.
רוב הדיון סביב בינה מלאכותית התרכז עד עכשיו בהשפעה שלה על מקום העבודה ועל הכלכלה הדיגיטלית. שאלות לגבי תעסוקה עדיין ללא פתרון, בעוד מה שכונה "SaaSpocalypse" משקף את המאבק של מגזר התוכנה להתאים את עצמו לדינמיקה המשתנה במהירות. ובכל זאת, הבינה המלאכותית לא מוגבלת רק לעולם העבודה. כמו האינטליגנציה האנושית עצמה, סביר שההשפעה שלה תתרחב כמעט לכל חלק בחיי היום־יום.
בנוסף לשחרור זמן פנוי לצרכנים, הבינה המלאכותית – במיוחד גנרטיבית – מבטיחה להעלות את הפרודוקטיביות והיצירתיות של ספקי תוכן בידורי. פרודוקטיביות גבוהה יותר, עלויות נמוכות יותר, ויותר זמן פנוי בידי הצרכנים, יכולים לחולל מהפכה בתעשיית הבידור.
האנליסט של מורגן סטנלי שון דיפלי מכסה את מגזר המדיה והבידור, והוא עוקב אחרי ההשפעות של הבינה המלאכותית כהזדמנות השקעה בתחום הפנאי.
"זמן הפנאי של האמריקאים היה יציב בצורה מפתיעה ב־20 השנים האחרונות, בערך 4–5 שעות ביום (כאשר הטלוויזיה אחראית לכחצי מהזמן הזה). לבינה המלאכותית יש פוטנציאל להוסיף 30–60 דקות של זמן פנאי נוסף ביום בתוך 3–5 שנים, ולא מופרך לדמיין עולם שבו נצטרך לעבוד רק 3–4 ימים בשבוע. כבר היום, הרכב האוטונומי שלך יכול להסיע אותך לעבודה בזמן שאתה בודק מיילים או צופה ב־NFLX, כלי פרודוקטיביות הופכים אותך ליעיל יותר בביצוע משימות ויום אחד רובוטים אולי יעשו עבורך את מטלות הבית. עם עלייה בזמן הפנוי, ייתכן שהבידור יהיה הדבר האחרון שיעמוד כשמרבית המשימות היומיומיות יאוטומטו," כתב דיפלי.
האנליסט ממשיך ומשליך מכך קדימה, ומצביע על שתי מניות בידור שכדאי לדעתו למשקיעים לקנות כבר עכשיו, לפני שיתחיל הבום. פתחנו את מאגר TipRanks כדי לראות מה וול סטריט חושבת על הבחירות של מורגן סטנלי; הנה הפרטים, וההערות של דיפלי על הבחירות שלו.
Liberty Media Liberty Formula One (FWONK)
מניית הבידור הראשונה שנבחן כאן היא Liberty Media Liberty Formula One Group, זרוע מרוצי הרכב של חברת Liberty Media הגדולה יותר. Liberty Media פועלת באמצעות שתי חברות־בנות נסחרות, ו־Formula One נמצאת במה שמתואר בשקט כ"פסגת הספורט המוטורי". ביחד, זרועות המרוצים שמרכיבות את Formula One Group אחראיות לאליפות העולם בפורמולה 1 של ה־FIA (פדרציית הרכב הבינלאומית, שהחטיבה הספורטיבית שלה מפקחת על מרוצי רכב).
ל־Formula One Group שני נכסים עיקריים. פורמולה 1 היא אחד מענפי הספורט המוטורי המובילים והמרגשים בעולם, וכיום היא בעונה ה־76 ברציפות של מרוצי האליפות. הנכס המוביל השני של החברה הוא MotoGP, סבב מרוצי האופנועים המוביל בעולם. יחד, הסבבים האלה מציעים 46 מרוצים ברחבי העולם; מרוצי פורמולה 1 מתוכננים ביותר מ־20 מדינות, ומקצי MotoGP מתקיימים ב־18 מדינות. כדאי לציין ש־Liberty Media רכשה את MotoGP רק בשנה שעברה, והוסיפה את מותג מרוצי האופנועים הפופולרי לפורטפוליו הספורט המוטורי שלה.
החברה מייצרת הכנסות ממספר מקורות, כולל דמי קידום מרוצים, הסכמי חסות ושיתופי פעולה, זכויות שידור, חבילות אירוח, ושירותי מטענים ולוגיסטיקה הקשורים לפעילות המרוצים.
מניית FWONK ירדה ביותר מ־10% השנה, כאשר משקיעים שוקלים את ההשפעה הפיננסית של רכישת MotoGP ותוהים אם החברה תוכל להמשיך ולעמוד בציפיות הרווח לאחר העסקה. בנוסף, מתיחות גיאו־פוליטית במזרח התיכון הוסיפה שכבה נוספת של חוסר ודאות לאחר שמרוצים גדולים בבחריין ובערב הסעודית בוטלו.
החברה צפויה לפרסם את תוצאות הרבעון הראשון ביום חמישי. לפני הפרסום, כדאי עם זאת לחזור לביצועי הרבעון הרביעי כדי להבין טוב יותר את מצבה הנוכחי. ברבעון הרביעי של 2025, Formula One Group דיווחה על הכנסות של 1.61 מיליארד דולר, צמיחה של יותר מ־37% משנה לשנה, מעל הציפיות בכ־58.7 מיליון דולר. החברה סיימה את השנה עם מעט יותר ממיליארד דולר במזומן ונכסים נזילים, לצד חוב כולל של 5.1 מיליארד דולר. Liberty Media Liberty Formula One Group צפויה לפרסם את תוצאות הרבעון הראשון של 2026 ב־7 במאי.
שון דיפלי ממורגן סטנלי, בבואו לבחון את Liberty Media Liberty Formula One, מציין שהחברה מציגה כעת למשקיעים נקודת כניסה נוחה ותחזית טובה לצמיחה.
"Liberty Formula One נסחרת בדיסקאונט של כ־25% לעומת הערך הכולל של קבוצות ה־F1, למרות יצירת תזרים מזומנים חופשי משמעותי יותר ובעלות על MotoGP. לספורט יש יותר מ־800 מיליון אוהדים ברחבי העולם והוא עדיין חדירה נמוכה בארה"ב (שוק הספורט הרווחי ביותר) ובאסיה (השוק הצומח ביותר). ביטול שני המרוצים במזרח התיכון והחששות לגבי מרווחי הרווח לאחר הסכם קונקורד האחרון מגולמים לדעתנו כבר במחיר. חזרת לוח המרוצים עם המירוץ במיאמי בסוף השבוע הקרוב יכולה להצית מחדש את ההתלהבות ולהגביר את ההתרגשות סביב הזדמנויות נוספות עם אפל, ואירוע יום המשקיעים של Liberty סביב המרוץ בלאס וגאס בנובמבר יכול לשמש כטריגר נוסף מאוחר יותר השנה. למרות שאנחנו ברובנו בקו אחד עם הקונצנזוס לשנת הכספים 2027 עם EBITDA מתואם של כ־1.4 מיליארד דולר ותזרים מזומנים חופשי של כ־1.08 מיליארד דולר, אנחנו מאמינים שהמספרים כבר מופחתים סיכון והמכפיל נמוך מדי," כתב דיפלי.
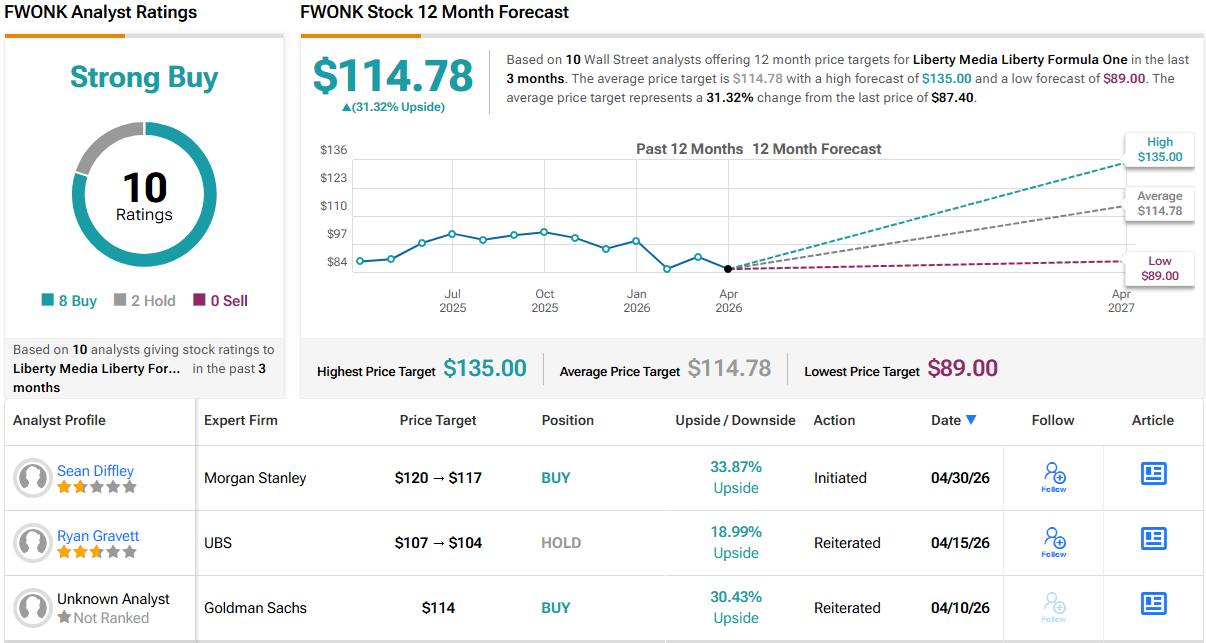
כדי לכמת את עמדתו, דיפלי מדרג את מניית FWONK ב־Overweight (כלומר, קנייה), וקובע מחיר יעד של 117 דולר שמשקף צפי לעלייה של כ־34% בשנה הקרובה. (כדי לראות את היסטוריית ההמלצות של דיפלי, לחצו כאן)
בסך הכול, יש 10 סקירות אנליסטים עדכניות למניה, והחלוקה של 8 לעומת 2, לטובת המלצות קנייה לעומת החזק, תומכת בדירוג קונצנזוס של קנייה חזקה. מחיר המניה עומד על 87.40 דולר ומחיר היעד הממוצע הוא 114.78 דולר, מה שמצביע יחד על אפסייד של 31% ל־12 החודשים הקרובים. (ראו FWONK stock forecast)
TKO Group החזקות (TKO)
הבא בתור הוא TKO Group החזקות, שנוצר ממיזוג בשנת 2023 בין שני ענקי בידור, Ultimate Fighting Championship (UFC) ואימפריית ההיאבקות הוותיקה World Wrestling Entertainment (WWE). כיום TKO מתגאה בכך שהיא מגיעה ליותר ממיליארד אוהדים ברחבי העולם; מקיימת יותר מ־500 אירועים חיים בשנה, שמושכים יותר מ־3 מיליון משתתפים; וניתן לחוות אותה בכל מקום – לחברה נוכחות ביותר מ־210 מדינות וטריטוריות בעולם. TKO היא פירמה בשווי 14 מיליארד דולר, ומלבד WWE ו־UFC, הפורטפוליו שלה כולל גם את Professional Bull Riding (PBR) ואת חברת Zuffa Boxing לקידום אגרוף מקצועני.
אירועים חיים וספורט אתגרי אינם סוף פסוק עבור TKO. החברה מחזיקה גם בסוכנות השיווק הספורטיבי הבינלאומית IMG, שפועלת כבר 65 שנה, ובחברת On Location, מובילה בשוק העולמי של אירוח חווייתי, עם יותר מ־20 שנות ניסיון בהבאת אנשים לאירועי פרימיום חיים מהשורה הראשונה.
זרועות הפעילות המרכזיות של TKO – UFC, WWE ו־PBR – הן יחד בין אירועי הספורט הפופולריים בעולם. UFC מביאה באופן קבוע מיליוני צופים לשידורי הטלוויזיה המיוחדים שלה, בעוד ל־WWE יש יותר ממיליארד עוקבים בפלטפורמות המדיה החברתית – כולל יותר מ־100 מיליון מנויים בערוץ היוטיוב שלה. PBR, שאינה ספורט לחימה, מחזיקה נישה חזקה בסגמנט "סגנון החיים המערבי" והתרחבה בשנים האחרונות. המותג הגיע ל־28 מיליון צופים בארה"ב בשנה שעברה.
החשיפה ברמה הזו מביאה הכנסות, וברבעון הרביעי של 2025, התקופה האחרונה שדווחה, ההכנסות של TKO הגיעו ל־1.04 מיליארד דולר. זהו גידול של 12% משנה לשנה, מעל תחזיות השוק ב־14.6 מיליון דולר. בשורה התחתונה דיווחה החברה על הפסד נקי של 0.03 דולר למניה, החמצה של 25 סנט לעומת הציפיות, כאשר הוצאות תפעול גבוהות יותר, כולל עלייה בעלויות מכירה, הנהלה וכלליות (SG&A) ועלייה בפחת הקשור לחשבונאות זכויות המדיה של WWE, פגעו ברווחיות. התוצאה הייתה חלשה לעומת הרווח למניה של 0.38 דולר שנרשם ברבעון הרביעי של 2024. את הסט הבא של תוצאותיה הכספיות נראה היום לאחר סיום המסחר (מסחר מאוחר).
עבור האנליסט שון דיפלי, התמונה הגדולה עדיין יציבה. לדעתו, הליבה העסקית עדיין עמידה מאוד, עם הסכמי מדיה ארוכי טווח שמספקים ודאות יוצאת דופן לגבי זרמי ההכנסות העתידיים, בזמן שהחברה ממשיכה להתרחב להזדמנויות סמוכות.
"TKO מציעה את ה'מכה הכפולה' של עסקים מרכזיים בעלי ודאות גבוהה והכנסות חוזרות, בזכות נעילת חוזי זכויות מדיה רב־שנתיים ל־UFC ול־WWE, יחד עם אופציות קול זולות יחסית לאפסייד מול התחזית שלה בשיתופי פעולה, דמי אירוח (site fees) ו־Zuffa Boxing. מרווחי ה־EBITDA מתקרבים השנה ל־40% והמרת תזרים המזומנים החופשי היא מהטובות בענף. שנת 2026 היא 'שנת ביצוע' מוצהרת, אחרי שהחברה secured שני הסכמי זכויות מדיה היסטוריים בארה"ב – מעבר שידורי ה־UFC ל־PSKY/CBS בהסכם ל־7 שנים בהיקף 7.7 מיליארד דולר, ומעבר אירועי הפרימיום (PLEs) של WWE ל־DIS/ESPN בהסכם ל־5 שנים בהיקף 1.6 מיליארד דולר – שניהם מעלים את החשיפה, הפריסה והפופולריות של הנכסים בארה"ב. החברה הציבה יעדי 2030 לשיתופי פעולה ושיווק של 1.2 מיליארד דולר ויעד לחבילות תמריצים פיננסיים (FIPs) / דמי אירוח של 380–420 מיליון דולר עד 2030, שנראים לנו שמרניים," כתב דיפלי.
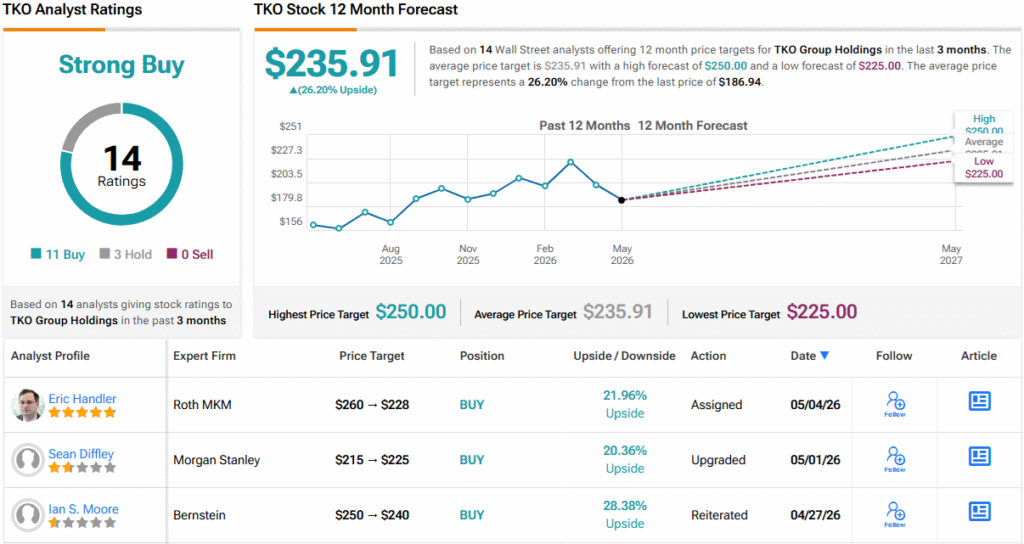
בהסתכלות קדימה, דיפלי מעניק למניה דירוג משקל יתר (כלומר, קנייה), ונותן לה מחיר יעד של 225 דולר שמשקף פוטנציאל אפסייד של 20% בשנה הקרובה.
בסך הכול, יש 14 סקירות אנליסטים עדכניות למניה, והן מתחלקות ל־11 המלצות קנייה ו־3 המלצות החזק, מה שמוביל לדירוג קונצנזוס של קנייה חזקה. מחיר המניה הוא 186.94 דולר ומחיר היעד הממוצע הוא 235.91 דולר, מה שמרמז על אפסייד של 26% בטווח של שנה. (ראו TKO stock forecast)
כתב ויתור: הדעות המובאות במאמר זה הן של האנליסט המצוטט בלבד. התוכן נועד לספק מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.