
Snowflake (SNOW) צמחה מהר ואז האטה: האם הבינה המלאכותית תחזיר אותה למסלול?
- Snowflake עברה מצמיחה מהירה במיוחד לצמיחה מתונה יותר, אך שומרת על שימור הכנסות נטו גבוה, מרחיבה את בסיס הלקוחות הגדולים ומשפרת את שולי הרווח, כאשר המשקיעים דורשים ממנה גם צמיחה חזקה וגם רווחיות ברורה בשל תמחור פרמיאלי ותנודתיות במודל התמחור המבוסס-שימוש.
- החברה מנסה להניע פרק צמיחה חדש באמצעות AI, אפליקציות ומרקטפלייס לנתונים ומודלי AI; אם AI יספק את צמיחת ההכנסות הצפויה לשנת הכספים 2027, התמחור הנוכחי (עם דירוג קונצנזוס של קנייה חזקה ומחיר יעד ממוצע המשקף אפסייד מהותי) נראה סביר, אך אם לא – המכפיל עלול להתכנס לרמות של Datadog ו-MongoDB.
לאחר שלב התחלתי של צמיחה מהירה במיוחד, מניית Snowflake’s (SNOW) הייתה תנודתית, כשהצמיחה בהכנסות נרגעה והמשקיעים בוחנים מחדש כמה ביקוש מבוסס-שימוש עוד נשאר, על רקע הקשחת ההוצאות בענן. Snowflake מאמינה שבינה מלאכותית (AI) יכולה לעזור לה להאיץ מחדש את הצמיחה ולהחזיר אותה למסלול, אבל החברה עדיין צריכה להוכיח שהיא מסוגלת להפוך את ההזדמנות הזו לביקוש יציב יותר.
Snowflake מפעילה פלטפורמת נתונים עננית-מקורית שמאפשרת לארגונים לאחסן, לעבד ולנתח נתונים בענני ציבור שונים, ובתקופה האחרונה התחילה למצב את עצמה מחדש כ-AI Data Cloud עם יכולות נוספות בתחומי ממשל נתונים (governance), שיתוף נתונים ועומסי עבודה של AI. שילוב של ביצוע טוב וציפיות גבוהות משאיר היום את התמחור ברמה מלאה, ולכן אני נשאר ניטרלי עד ש-Snowflake תוכל להראות שבינה מלאכותית ואפליקציות מתורגמות להאצה מחודשת ומתמשכת בצמיחה.
תנודתיות בשימוש: קוהורטים חזקים, התרחבות איטית
לפי התוצאות הפיננסיות של Snowflake, מדד הביצוע המרכזי (KPI) של החברה עדיין הוא שיעור שימור ההכנסות נטו, שנשאר סביב 125% ברבעון הרביעי של 2026. היציבות הזו מרמזת שלקוחות קיימים ממשיכים להגדיל את עומסי העבודה ומקרי השימוש שלהם על Snowflake, מה שמדגיש את החשיבות של הפלטפורמה לארכיטקטורת הנתונים שלהם.
Snowflake סיימה את שנת הכספים האחרונה שלה עם 733 לקוחות שהניבו יותר ממיליון דולר ב-12 החודשים שקדמו, עלייה שנתית של 27%, מה שממחיש את עומק בסיס הלקוחות הגדולים שלה. לחברה היה הכנסות ממוצר בהיקף 1.23 מיליארד דולר, שצמחו בקצב של כ-30% משנה לשנה, ירידה לעומת 50% בשנה בתקופת ההייפר-גרות' של Snowflake.
האם AI הוא גבול הצמיחה הבא?
הפנייה של Snowflake לעולם ה-AI ופיתוח האפליקציות היא מהלך אסטרטגי שנועד לשמש כמנוע צמיחה, ולא רק תוספת לעסק הנתונים הליבה שלה. החברה משיקה את Snowflake Intelligence כדי לשלב יכולות AI "סוכני" בשכבת הנתונים. במקביל, Cortex Code משתלב עם מערכות חיצוניות כמו שירותי האינטרנט של אמזון (אמזון) Web Services (AWS) Glue ו-Databricks, ומאפשר ללקוחות לבנות ולהפעיל תהליכי עבודה של AI קרוב לנתונים שלהם.
בנוסף, הנהלת החברה הדגישה בשיחות משקיעים שעומסי העבודה של AI צומחים מהר יותר מפלטפורמת הליבה. במקביל, Snowflake Marketplace מאפשר לספקי צד שלישי למכור מאגרי נתונים, מודלי AI ואפליקציות דרך עמלות עסקה, ובכך ליצור ערוץ הכנסות ברווחיות גבוהה יותר מעבר לצריכה נטו, ואולי גם להציע מרווחים שוליים גבוהים יותר.
למרות תביעה שהוגשה לאחרונה על ניפוח מחיר המניה ב-2023 ותחילת 2024, תחזית האפסייד היא שככל שארגונים יפרסו AI בצורה רחבה יותר, הם ירכזו את ההוצאות שלהם על מספר קטן של "מישורי שליטה" בנתונים במקום על מערכות מבוזרות רבות. ה-AI Data Cloud של Snowflake יכול להיות אחד מהם. אם Snowflake תצליח, אפליקציות AI ועסקאות במרקטפלייס עשויים להפוך את תנודות השימוש החדות של היום לזרמי הכנסה מובנים יותר, חוזרים, שמבוססים על מוצרים ולא על שאילתות חד-פעמיות.
שולי הרווח משתפרים, אבל השוק רוצה יותר
בעוד שהצמיחה הואטה, פרופיל הרווחיות של Snowflake השתפר. החברה הצליחה להעלות את שיעור הרווח התפעולי Non-GAAP ל-10%–11%, וההנהלה מנחה לכ-12%, לעומת כ-9%–10% בעבר.
הנתון הזה מציב את Snowflake בקבוצה של חברות תוכנה בעלות שולי רווח גבוהים ומודל קל הון (capital-light), אף שהיא עדיין מאחור ביחס לשולי הרווח התפעולי Non-GAAP של מעל 25% שמציגות חברות ענן בוגרות כמו מיקרוסופט (מיקרוסופט) ואדובי (ADBE). מודל התמחור המבוסס-שימוש של Snowflake הופך את ההכנסות שלה לתנודתיות יותר לעומת מנויים רגילים, ולכן משקיעים דורשים צמיחה גבוהה ומשמעותית יחד עם רווחיות ברורה, כדי להצדיק מכפיל פרמיה.
מכיוון שמניית החברה נסחרת ביוקר לעומת חברות תוכנה דומות, השוק מצפה שהחברה תספק גם צמיחה מהירה וגם רווחיות גבוהה בו-זמנית.
איך היא נראית מול Datadog ו-MongoDB?
משקיעים נוטים לסווג את Snowflake לצד Datadog (DDOG) ו-MongoDB (MDB) כחלק מקבוצת ה"modern data stack", אבל פרופיל הנתונים הפיננסיים והתמחור שלהם שונים זה מזה. Datadog משלבת צמיחה יציבה בהכנסות עם שיפור בשולי הרווח התפעולי, וזה תומך ב-מכפיל EV/מכירות חזק. MongoDB, עם מסד הנתונים הדוקומנטרי ושירות הענן Atlas, מציגה צמיחה איטית יותר אך עדיין נהנית מ-מכפיל EV/הכנסות של בערך 7–8, בשל התפקיד האסטרטגי שלה בסט הכלים של המפתחים.
פרופיל הצמיחה הנוכחי של Snowflake דומה או מעט טוב יותר משל Datadog ו-MongoDB. היא נסחרת בערך ב-9.5 מכפיל EV/הכנסות על פני 12 החודשים האחרונים ובכ-8 על EV/הכנסות קדימה לשנת הכספים 2027, מה שמשקף ציפיות גבוהות יותר לכך שמוניטיזציה של AI והמרקטפלייס תוסיף "פרק שני" של צמיחה.
אם עומסי העבודה של AI יספקו את צמיחת הכנסות המוצרים המשתמעת מתחזיות הקונצנזוס לשנת הכספים 2027, המכפיל נראה בר-הגנה. אם לא, המכפיל של Snowflake עשוי להתקרב לרמות שניתנות ל-Datadog ול-MongoDB כשמשקיעים יתאימו מחדש את הציפיות.
מה חושב השוק?
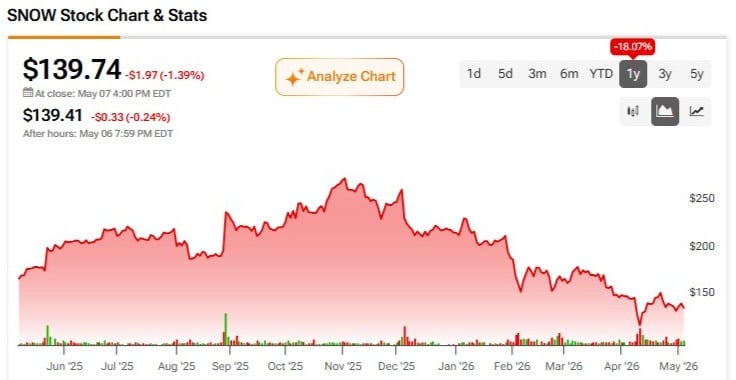
ב-TipRanks, ל-SNOW יש דירוג קונצנזוס של קנייה חזקה (קנייה חזקה). על בסיס דירוגים של 33 אנליסטים מוול סטריט בשלושת החודשים האחרונים, הפירוט הוא 30 המלצות קנייה, שלוש המלצות החזק, ואפס המלצות מכירה. מחיר היעד הממוצע ל-12 חודשים למניית SNOW ב-TipRanks עומד על 225.17 דולר, שמשקף אפסייד של 61.13% לעומת המחיר האחרון של 139.74 דולר.

מחיר היעד הגבוה ביותר הוא 282 דולר, בעוד שהנמוך ביותר הוא 125 דולר. נתונים רחבים יותר של TipRanks מעניקים ל-SNOW גם Smart Score ניטרלי של שש.
מחשבות אחרונות
Snowflake נותרת פלטפורמת נתונים ו-AI איכותית, עם שיעור שימור הכנסות נטו מצוין, בסיס לקוחות גדולים שצומח ושיפור ברווחיות, אבל הצמיחה שהייתה פעם מתפוצצת התמתנה לקצב בוגר יותר.
ברמת המחיר הנוכחית של המניה, גישה ניטרלית נראית אובייקטיבית. אסטרטגיית ה-AI ושכבת האפליקציות משכנעת על הנייר, אך המשקיעים צריכים לראות שהיא מתורגמת לצמיחה מהירה יותר, יציבה יותר ורווחית יותר. עד שיופיעו הראיות לכך, נראה שהתמחור הפרמיאלי הנוכחי של Snowflake מוצדק.