
2 מניות סייבר שצפויות לרכוב על גל ה-AI כלפי מעלה, לפי ברקליס
- ברקליס מזהה את תחום הסייבר כמנצח מרכזי מגל ה-AI, וטוען כי ההתרחבות במשטח התקיפה ובשימוש בכלי AI תגדיל את תקציבי האבטחה ותיצור הזדמנויות הכנסות משמעותיות לספקיות אבטחה עם פתרונות AI ייעודיים.
- קראודסטרייק ו-Varonis Systems מקבלות שתיהן דירוג משקל יתר (קנייה) מברקליס, עם פוטנציאל אפסייד דו-ספרתי, כאשר קראודסטרייק נהנית מצמיחה חזקה ב-ARR ורווחיות, ו-Varonis, למרות קשיי מעבר ל-SaaS וירידות במניה, מציגה צמיחת הכנסות מהירה ורכישות שמרחיבות את יכולות ה-AI שלה.
ההתפשטות המהירה של ה-AI הייתה מנוע הצמיחה העיקרי של תעשיית הטכנולוגיה בשנים האחרונות. לאחרונה הכותרות מתמקדות בעיקר בהשפעה שלו על תחום התוכנה – כשלקוחות ארגוניים מאמצים כלי AI, הם עשויים להתחיל לבצע בתוך החברה דברים שבעבר רכשו מספקיות תוכנה.
אבל יש היבטים נוספים לעלייה באימוץ ה-AI, וסביר שהם יהיו אלה שידחפו את המגמה כלפי מעלה בהמשך. בדוח עדכני של ונאו קרישנה, אסטרטג בברקליס, על רעיונות טכנולוגיה מובילים והפוטנציאל המערער שלהם השנה, מוצגת התזה שמצביעה על תחום הסייבר כמועמד מרכזי ליהנות מהשינוי.
“כאשר אנחנו חושבים על המיצוב היחסי בתוך תחום התוכנה, אנחנו מאמינים שתחום אבטחת הסייבר ממוקם הכי טוב לראות עלייה בעדיפות ההוצאה, בזמן שה-AI מרחיב את משטח התקיפה ועלול להביא לנפח גדול יותר ולתחכום גבוה יותר של מתקפות סייבר. אנחנו מאמינים שהשימוש ההולך וגובר בכלי וגורמי AI בארגון יוצר הזדמנות הכנסה בטווח הקצר עבור ספקיות אבטחה עם פתרונות אבטחת AI,” ציין קרישנה.
אנליסט ברקליס סקט קאליה ביצע את המחקר המשלים, ובחר שתי מניות סייבר שעשויות ליהנות מאימוץ ה-AI. פתחנו את פלטפורמת TipRanks ובדקנו את הבחירות שלו; הנה הפרטים וההערות של האנליסט.
קראודסטרייק (CRWD)
מניית הסייבר הראשונה שנבחן היא קראודסטרייק. החברה, המוכרת בזכות פלטפורמת הדגל Falcon, הוקמה ב-2011 ובפרק זמן יחסית קצר הפכה למובילה בתחום אבטחת הסייבר עם שווי של 119 מיליארד דולר. מוצרי הפלטפורמה המובילים של קראודסטרייק מתוארים כפתרון אבטחה אינטליגנטי, מרובה-דיירים, מבוסס-ענן, שמסוגל להגן על הכול – ממחשבים ניידים ונייחים, דרך שרתים, מכונות וירטואליות ומכשירי IoT – מפני מגוון רחב של איומים שקיימים בעולם הדיגיטלי.
קראודסטרייק מתמקדת בנקודות הקצה (Endpoints), שם רשתות דיגיטליות פוגשות את העולם החיצון דרך המשתמשים. הגישה הזו משפיעה על כל מה שקראודסטרייק עושה, כולל העבודה שלה עם AI.
וזה החלק המעניין. קראודסטרייק מטמיעה AI סוכני (Agentic AI) בתוך הפלטפורמה שלה, לאחר שהבחינה שה-AI העלה את רמת האוטומציה והתחכום של מתקפות זדוניות – אבל גם שזה מקרה שבו אפשר להילחם באש באמצעות אש. AI מאפשר לשפר הגנות אבטחה באמצעות סימולציות ואוטומציה, וקראודסטרייק הפכה את טכנולוגיית ה-AI לחלק אינטגרלי ממוצר Falcon, הן לזיהוי איומים והן לטיפול בהם.
במרץ האחרון פרסמה קראודסטרייק את תוצאות הרבעון הרביעי לשנת הכספים 2026, והציגה סט מספרים חזק. ההכנסות השנתיות החוזרות (ARR) – מדד מרכזי לצמיחה עתידית – עלו ב-331 מיליון דולר במהלך הרבעון, והביאו את סך ה-ARR ל-5.25 מיליארד דולר, עלייה של 24% לעומת השנה הקודמת. ההכנסות הגיעו ל-1.31 מיליארד דולר, גם הן עלייה של כמעט 24% משנה שעברה ומעל הציפיות ב-7.9 מיליון דולר. גם הרווחיות השתפרה: הרווח למניה על בסיס Non-GAAP עמד על 1.12 דולר, זינוק של 38% לעומת השנה שעברה, ושתי סנטים מעל תחזית הקונצנזוס.
עבור אנליסט ברקליס סקט קאליה, המסקנה המרכזית היא המיצוב החזק של קראודסטרייק בשוק והיכולת הברורה שלה להישאר בקצב עם סביבת איומי הסייבר המתפתחת במהירות.
“קראודסטרייק ביססה את עצמה כפלטפורמת אבטחה מאוחדת בקנה מידה גדול, ואנחנו מאמינים שהחברה נמצאת בדרך להפוך לתשתית עמידה וקריטית למשימה, הן להגנה על אימוץ ה-AI הגלובלי והן לאפשר אותו. ככל שארגונים פורסים יותר כלי AI, דפדפנים וסוכנים, חלק גדול מהפעילות הזו מתבצע ישירות על גבי מכשירי המשתמשים, מה שמעלה את החשיבות האסטרטגית של המקום והאופן שבו נאכפים בקרות האבטחה. בהקשר הזה, נקודת הקצה משמשת כנקודת עיגון קריטית בתוך ארכיטקטורת פלטפורמה רחבה יותר, וממקמת את קראודסטרייק להרוויח באופן טבעי. במבט רחב יותר, הפלטפורמה הרחבה של CRWD צפויה ליהנות מהתרחבות משטח התקיפה ומהביקוש ההולך וגובר לכלי אבטחה חדשים,” ציין קאליה.
התמונה הזו תומכת בדירוג משקל יתר (כלומר, קנייה) שקאליה מעניק למניה CRWD, עם מחיר יעד של 550 דולר שמשקף פוטנציאל עלייה של כ-17% בשנה הקרובה. (כדי לצפות ברקורד של קאליה, לחצו כאן)
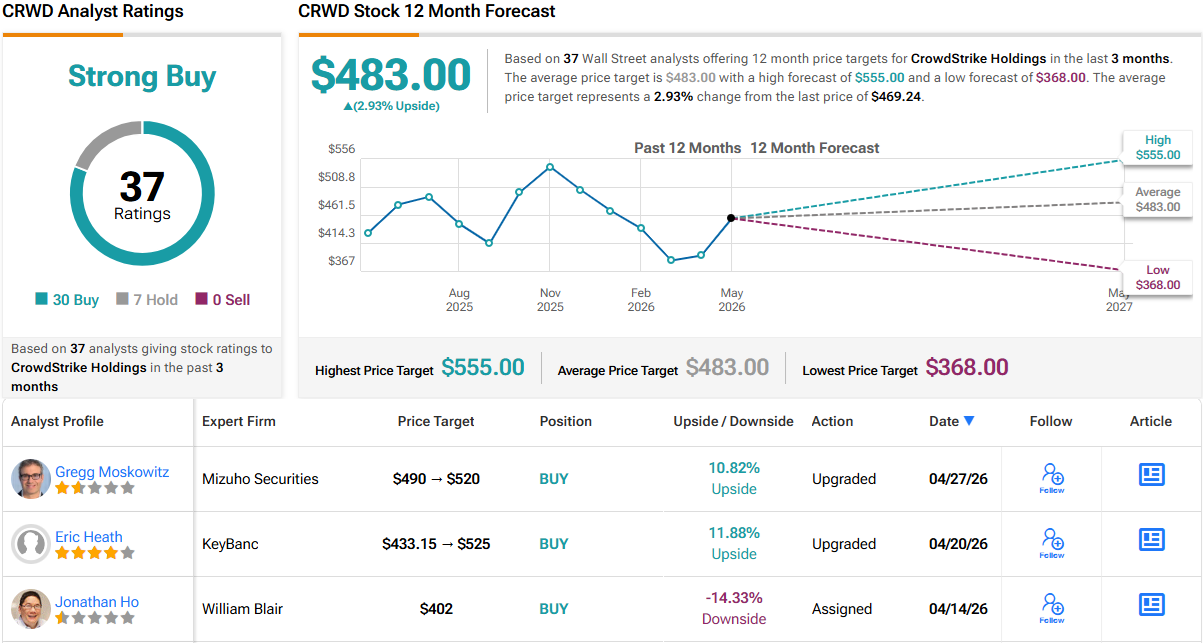
בוול סטריט באופן כללי מסכימים עם התפיסה הזו. קראודסטרייק נהנית מדירוג קונצנזוס קנייה חזקה, המבוסס על 37 חוות דעת אנליסטים עדכניות, הכוללות 30 המלצות קנייה מול 7 המלצות החזק בלבד. ובכל זאת, מעבר למחירי היעד האופטימיים ביותר, הציפיות מתונות יותר – כאשר המניה נסחרת כעת ב-455.64 דולר, מחיר היעד הממוצע של 483 דולר משקף אפסייד מתון יותר של כ-3% בחודשים הקרובים. (ראו תחזית המניה CRWD)
Varonis Systems (VRNS)
החברה הבאה ברשימה היא Varonis Systems, שמרכזה במיאמי ופועלת בתחום הסייבר כבר למעלה משני עשורים. ורוניס מציעה ללקוחותיה פלטפורמת אבטחת נתונים קניינית, מבוססת ענן, המותאמת להגנה על נתונים – צורך קריטי בעולם הדיגיטלי. ורוניס משתמשת ב-AI כדי להפעיל תהליכים אוטומטיים, שמאפשרים הגנה על נתונים קריטיים בזמן אמת.
שירותי ורוניס כוללים מגוון רחב של היבטי אבטחה חיוניים, ביניהם ניטור פעילות במסדי נתונים, מניעת דליפת נתונים (DLP), סיווג נתונים, ניהול גישת נתונים, ניהול מצב אבטחת נתונים (Data Security Posture Management), זיהוי איומים ומענה להם, והגנה על זהויות. תהליכים אוטומטיים המבוססים על AI מאפשרים לחברה או למשתמשי הפלטפורמה להקצות משאבים בצורה יעילה, תוך הגנה פרואקטיבית על נתונים. זה הופך את ורוניס לבחירה גמישה וממוקדת-לקוח, שמסוגלת לפעול בענן ובסביבות ענן היברידיות, על גבי שרתים ואפילו במערכות SaaS. ורוניס מגדירה את הגישה שלה כהגנה על נתונים קודם, ולא בסוף, ומתפארת בכך שהיא מסוגלת להתמודד עם כל איום סייבר גדול.
בחודשים האחרונים ורוניס עוברת ממערכת תוכנה ותיקה באתר הלקוח (On-Premise) למודל SaaS, והמעבר לא היה חלק. ההמרה של החברה מתקדמת לאט מהצפוי, גם אנליסטים וגם משקיעים חוששים שוורוניס לא תעמוד בתחזית ההכנסות שהציגה. המניה צנחה ב-49% באוקטובר האחרון, כאשר החברה פספסה בצורה משמעותית את תוצאות הרבעון, ומניית VRNS ירדה בכ-16% מתחילת השנה.
במקביל, תוצאות הרבעון הראשון לשנת הכספים 2026 של ורוניס הציגו הכנסות של 173.13 מיליון דולר, עלייה של 27% לעומת התקופה המקבילה אשתקד, וכ-7.63 מיליון דולר מעל הציפיות. ברבעון הראשון רשמה ורוניס רווח של 6 סנט למניה במונחי Non-GAAP, גבוה ב-11 סנט מתחזיות האנליסטים.
בהערותיו על ורוניס, האנליסט קאליה מתרשם מהיכולות של החברה ומציג תמונה אופטימית.
“ורוניס היא מובילת שוק בתחום אבטחת הנתונים, עם חבילות ייעודיות ל-מיקרוסופט 365 Copilot ול-ChatGPT Enterprise, שמאפשרות לה להרוויח ישירות מהביקוש ההולך וגדל לאבטחת נתונים ככל שיותר ארגונים מאמצים את כלי ה-AI האלה. ורוניס רכשה לאחרונה את AllTrue (כיום Varonis Atlas), שמרחיבה את יכולות ה-AI של ורוניס, ונותנת לה את היכולת לבצע אינבנטוריזציה וניטור של כלי ה-AI, עומסי העבודה, המודלים, הסוכנים וכדומה בארגון, ולהציב ‘Guardrails’ סביב כל זה. לדעתנו, הגורמים האלה יוצרים גם הזדמנות הכנסות בטווח הקצר כאשר ורוניס מוכרת את חבילות אבטחת ה-AI הייעודיות שלה, וגם הזדמנות לטווח ארוך, כאשר ה-AI יכול להרחיב את שוק היעד הכולל (TAM) באבטחת נתונים, וליצור הזדמנות רחבה יותר עבור VRNS לפעול בה,” כתב קאליה.
כדי לכמת את עמדתו, האנליסט מברקליס מעניק ל-VRNS דירוג משקל יתר (קנייה), יחד עם מחיר יעד של 33 דולר שמרמז על פוטנציאל עלייה של 20% עד לשנה הבאה.
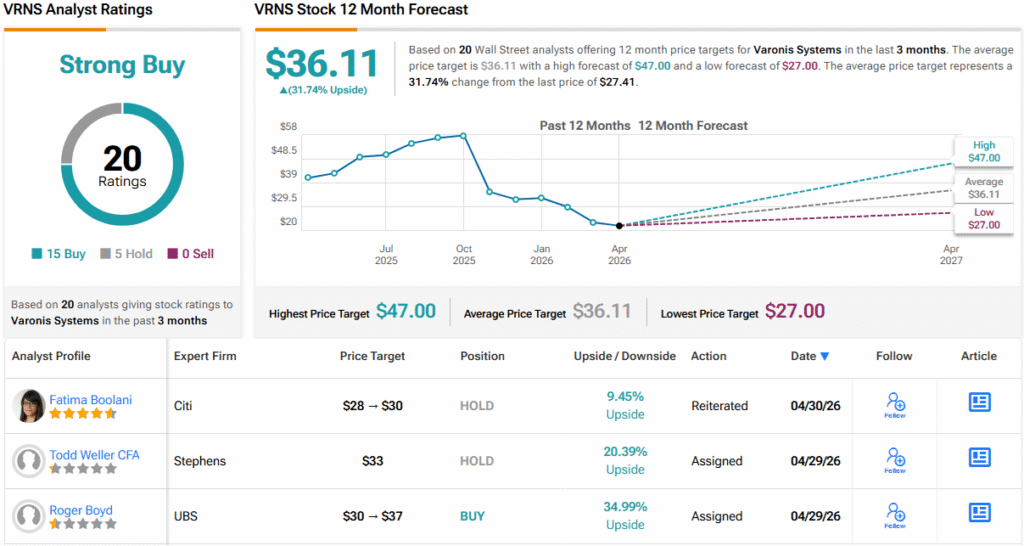
למרות הקשיים האחרונים של ורוניס, השוק עדיין לא ויתר על המניה. דירוג הקונצנזוס של המניה הוא קנייה חזקה, הנתמך על ידי 20 סקירות הכוללות 15 המלצות קנייה ו-5 המלצות החזק. המניה נסחרת ב-27.41 דולר, ומחיר היעד הממוצע של 36.11 דולר משקף פוטנציאל עלייה של כ-32% ב-12 החודשים הקרובים. (ראו תחזית המניה VRNS)
כתב ויתור: הדעות המובאות במאמר זה הן של האנליסט המוצג בלבד. התוכן נועד לשמש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.