
מניית ויזה (V) מדשדשת, אבל העסק עדיין מכונת מזומן
- ויזה מציגה צמיחה חזקה ברווחים ובהכנסות, בעיקר בזכות עלייה משמעותית בעסקאות חוצות גבולות, גידול של 17% בשורה העליונה ורווח למניה Non-GAAP שקפץ ב-20%, כשהאליטה הגלובלית ממשיכה להוציא כסף על נסיעות למרות האינפלציה.
- מעבר למנועי הצמיחה המסורתיים, ויזה מרחיבה את פעילותה בתחומי AI, שירותים בעלי ערך מוסף ותשלומים דיגיטליים גלובליים, נהנית מחפיר רחב ודואופול עם מאסטרקארד, נסחרת במכפיל סביב 25 על תחזית EPS ל-2026 ומדורגת כקנייה חזקה עם פוטנציאל עלייה של כ-21.5% לפי מחיר היעד הממוצע.
ויזה (V) נראית אטרקטיבית אחרי תקופה של ביצועי מניה חלשים יחסית, בזמן שהעסק עצמו ממשיך לייצר תזרים מזומנים חזק ולבצע היטב. תוצאות הרבעון האחרון שפורסמו בשבוע שעבר חיזקו את העוצמה הזו, כשנתוני ההוצאות חוצות הגבולות, צמיחת השירותים והמינוף התפעולי – כולם זזים בכיוון הנכון. המובילה העולמית בתשלומים דיגיטליים נהנית לא רק מהמעבר הקבוע לתשלומים דיגיטליים, אלא גם ממנועי צמיחה חדשים, כולל תיירות, שירותים בעלי ערך מוסף ותשתיות מסחר מהדור הבא.
כשהעסק עדיין צומח בקצב גבוה והערכה (Valuation) נשארת סבירה לחברה באיכות כזו, סיפור ההשקעה לטווח ארוך נשאר חזק מאוד. לכן, אפילו אחרי שנה של תשואות פושרות, אני עדיין בעל סנטימנט שורי חזק (Bullish) לגבי ויזה היום.

מטיילים שלא מתרגשים מהמחיר
המספרים שיצאו מהרבעון האחרון של ויזה היו, בלשון המעטה, הלם מוחלט עבור הדובים שבחצי השנה האחרונה חזו קריסה בצריכה. נרשמה קפיצה של 20% ברווח למניה (EPS) לפי Non-GAAP, אבל הנתונים המעניינים יותר הגיעו מעסקאות בינלאומיות, שם ויזה רשמה עלייה של 12% בנפח העסקאות חוצות הגבולות. זהו הוכחה ברורה לכך שהמטיילים בעשירון העליון, אלה שמסתובבים עם כרטיסי מתכת כבדים, מתעלמים לגמרי מ"מס המלחמה" של האינפלציה השנה, ששולטת בכותרות.

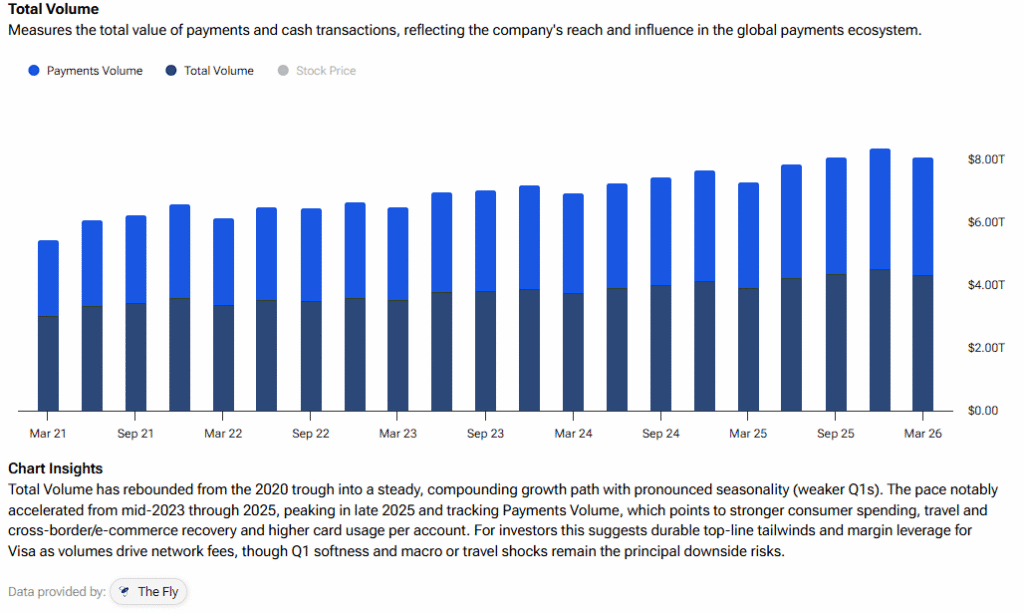
ההוצאה הדיסקרציונית אולי נלחצת אצל משק הבית הממוצע, אבל האליטה הגלובלית עדיין מזמינה טיסות חוצות-אוקיינוס וחופשות במלונות חמישה כוכבים בלי למצמץ לגבי תג המחיר. ויזה, מצידה, יודעת להעביר את הדולרים האלה בצורה חלקה. למעשה, השילוב בין צמיחה אורגנית לבין צמיחה בעסקאות בינלאומיות הוביל לצמיחה של 17% בשורה העליונה ברבעון השני הפיסקאלי, מה שמסמן המשך האצה. לשם השוואה, זו הייתה הצמיחה הרבעונית הטובה ביותר מאז הרבעון השלישי של 2022.
עבור ענקית שכבר מטפלת בטריליוני דולרים של תשלומים, למצוא עוד הילוכים כדי להאיץ בקצב כזה הוא הישג שמאתגר את כוח המשיכה שבדרך כלל מאפיין מניות מגה-קאפ. זה גם מראה לנו שסיפור "נסיעות הנקמה" (Revenge Travel) לא היה טרנד חד-פעמי אחרי הקורונה, אלא שינוי מבני באופן שבו בעלי ההון הגבוה בעולם נותנים עדיפות להוצאות שלהם. במקביל, כשהמבוססים – וגם כמעט כל אחד אחר – מוציאים יותר במונחים נומינליים בגלל אינפלציה, ויזה גובה עמלה גבוהה יותר, בלי להגדיל את ההוצאות שלה עצמה.
מנועי ההאצה הגלובליים החדשים
בהסתכלות קדימה, דברי ההנהלה בשיחת המשקיעים של הרבעון השני הפיסקאלי מצביעים על כך שהחברה עובדת קשה לשמור על ההאצה הנוכחית בלי להסתמך רק על המגמות החיוביות של היום. המנכ"ל ריאן מקינרני ציין במיוחד את העולם המתפתח של "Agentic Commerce" כגורם צמיחה משמעותי לעשור הקרוב.
ויזה נכנסה לשיתופי פעולה עם ענקיות ענן כמו שירותי הענן של אמזון (אמזון), אמזון Web Services (AWS), במטרה ליצור תהליכי תשלום אוטומטיים ומאובטחים עבור סוכני בינה מלאכותית (AI), ולהבטיח שהפרטים של ויזה יהיו הצנרת המוגדרת כברירת מחדל לעתיד שבו מכונות מטפלות עבורנו בהזמנות וברכישות. זה יכול להתברר כמהלך שמעמיק את החפיר התחרותי של ויזה וממקם אותה כך שתלכוד נפח תשלומים "בלתי נראה" – שלא דורש אפילו התערבות של אדם שמוציא ארנק.
מעבר לעתיד המונע על ידי AI, יש גם מנועי צמיחה מיידיים שמרמזים שההאצה הנוכחית ניתנת להמשך בכל תחומי הפעילות. ההכנסות משירותים בעלי ערך מוסף של החברה – הכוללים הכל מהגנה מפני הונאות ועד שירותי ניתוח נתונים מתקדמים לבנקים – זינקו בכ-27% ברבעון האחרון.
יש משקיעים שרואים בשירותים האלה רק "תוספות". אבל הם הולכים והופכים לחלק מרכזי מסיפור ויזה, וממקמים את החברה כמעין חברת תוכנה ואבטחה עתירת מרווחים, ש"במקרה" מעבדת תשלומים. עם פתיחה של מסלולים חדשים לעסקאות חוצות גבולות ודחיפה משמעותית לכיוון אמצעי תשלום "Always Digital" באזורים כמו אירופה ודרום אמריקה, צינור הצמיחה נראה חזק יותר משהיה זה שנים.
חפיר רחב במכפיל אטרקטיבי
סיפור ההשקעה בויזה תמיד היה סביב החפיר הייחודי שלה. הדואופול עם מאסטרקארד (MA) אומר שהחזקת אחת מהן היא כמו בעלות על המסילות הנדירות שעליהן זז הכסף הגלובלי. מכיוון שויזה לוקחת נתח קטן מנפח העסקאות, האינפלציה פועלת בשקט לטובתה. כשהמחירים עולים, גם הערך הדולרי שעובר ברשת שלה עולה. צרכנים מוציאים יותר רק כדי להישאר באותו מקום, וכל דולר נוסף שנגבה או נמשך נותן לויזה העלאה קטנה וכמעט אוטומטית.
היתרון האמיתי של ויזה הוא המעבר היציב של העולם הרחק ממזומן. המעבר הזה הזין צמיחה דו-ספרתית במשך שנים, והוא לא מאט. לכן אני חושב שהמניה בזול כרגע. היא נסחרת במכפיל 25 על רווחי 2026 לפי קונצנזוס תחזיות EPS של 13.07 דולר, שזה מחיר מצוין לעסק חזק כזה. חשוב לזכור שבעוד שהמניה רשמה קפיצה נאה אחרי הדוח, היא למעשה הייתה תחת לחץ לאורך חלק גדול מהשנה האחרונה, וירדה מהשיאים שלה למרות שהעסק עצמו עובד בכל החזיתות.
יש כאן נתק עצום. מחיר המניה מדשדש, בזמן שהעסק מגדיל רווחים בקצב גבוה דו-ספרתי – ואפילו דוחף לכיוון 20% בזכות תוכנית רכישה עצמית עצומה. הפער הזה הוא בדיוק המקום שבו נמצאת ההזדמנות לטווח הארוך.
האם מניית ויזה היא קנייה, מכירה או החזק?
אחרי שהפיגרה בשנה האחרונה, מניית ויזה נהנית כיום מדירוג קונצנזוס של קנייה חזקה (קנייה חזקה) בוול סטריט, המבוסס על 21 המלצות קנייה ושתי המלצות החזק. ראוי לציין שאף אנליסט לא מדרג את המניה כמכירה. בנוסף, מחיר היעד הממוצע של ויזה, 391.09 דולר, משקף פוטנציאל עלייה של כ-21.56% ב-12 החודשים הקרובים.

מחשבות לסיום
ויזה הוכיחה שוב ושוב שהרשת שלה היא הצנרת הבלתי-ניתנת להחלפה של המסחר הגלובלי. היא שוב פורחת, אפילו בתקופה הזו של אינפלציה שמכבידה על שאר העולם. עם הפתעה משמעותית ברווח למניה ברבעון השני הפיסקאלי ומעמד של קהל מטיילים שמסרב להאט, המכפיל הנוכחי של 25 צפוי להיראות בעתיד כמו מציאה אמיתית. בגלל זה אני רואה בויזה מניית "קנה והחזק" אולטימטיבית, במיוחד ברמות המחיר הנוכחיות.