
החצי הראשון של נטפליקס (נטפליקס) רך – אבל בחצי השני נמצא הסיפור החיובי
- נטפליקס הציגה רבעון ראשון חזק אך עם תחזית רכה לרבעון השני, בעוד שהתחזית השנתית מצביעה על חצי שני חזק יותר, בתמיכת העלאות מחירים, עיתוי הוצאות התוכן, צמיחת הפרסום ועלייה בתזרים המזומנים החופשי וברכישות העצמיות של מניות.
- על אף שמניית נטפליקס נסחרת בפרמיית שווי גבוהה יחסית לסקטור, החברה נהנית ממובילות גלובלית בסטרימינג, כוח תמחור, צמיחה מהירה בפרסום ודירוג קונצנזוס של קנייה חזקה בוול סטריט, עם פוטנציאל אפסייד משמעותי במחיר היעד ל־12 חודשים.
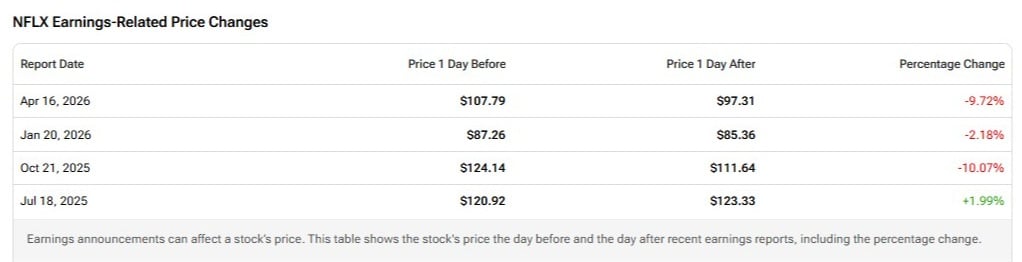
החצי הראשון הרך של השנה עבור נטפליקס (נטפליקס) עשוי ליצור הזדמנות חזקה יותר בחצי השני. המניה ירדה בכ־9% מאז דוח הרבעון הראשון באמצע אפריל, כאשר המשקיעים הגיבו להפתעה חיובית קטנה בלבד ברווחי Q1, לתחזית חלשה מהצפוי, ולחששות מתמשכים לגבי תמחור באירופה. הירידה משקפת גם אי־ודאות רחבה יותר בסקטור הסטרימינג, שבו תחרות, הוצאות על תוכן והתפקיד המשתנה של בינה מלאכותית (AI) ממשיכים להשפיע על סנטימנט השוק.
עם זאת, נראה שהשוק מתמקד יותר מדי ברעש קצר הטווח. נטפליקס עדיין המובילה העולמית בסטרימינג, עם קנה מידה שאין שני לו, ספריית תוכן עמוקה ויכולת הולכת וגדלה למנף את בסיס המשתמשים שלה מעבר למנויים בלבד. החצי הראשון של 2026 עשוי להיראות מעט חלש בגלל גורמי עיתוי – כמו הפחתת תוכן (amortization) וההאצה של יוזמות חדשות – אבל היסודות הבסיסיים של החברה עדיין יציבים. אני ממשיך להחזיק בעמדה חיובית (Bullish) לגבי המניה.
Q1 לא היה חלש – אבל הציפיות היו גבוהות
תוצאות הרבעון הראשון של נטפליקס היו טובות, אבל לא מספיק טובות עבור מניה שנכנסה לדוח עם ציפיות מאוד גבוהות. ההכנסות צמחו ב־16% משנה לשנה ל־12.25 מיליארד דולר, מעט מעל הקונצנזוס והתחזית של החברה. הרווח התפעולי הגיע ל־3.96 מיליארד דולר, עם שיעור רווח תפעולי של 32.3%, עלייה של 60 נקודות בסיס משנה לשנה.
הבעיה הייתה בתחזית. נטפליקס הנחתה להכנסות של 12.57 מיליארד דולר ברבעון השני, עלייה של 13% משנה לשנה, מעט מתחת לציפיות הקודמות. ההנהלה גם ציינה ש־Q2 צפוי לסמן את שיא קצב הצמיחה השנתי של הפחתת התוכן (content amortization) בשנת 2026, לפני שהלחץ הזה יירגע בחצי השני של השנה.
זה חשוב משום שנטפליקס חזרה על תחזית ההכנסות השנתית המלאה שלה ל־50.7 עד 51.7 מיליארד דולר ועל תחזית שיעור הרווח התפעולי של 31.5%. כלומר, החברה עדיין מכוונת לחצי שני חזק יותר.
הפרסום יכול להפוך למנוע צמיחה גדול יותר
עסק הפרסום הוא אחד החלקים החשובים ביותר בסיפור החיובי על המניה. נטפליקס מצפה ש־הכנסות הפרסום בערך יוכפלו לכ־3 מיליארד דולר ב־2026, לאחר שצמחו בכ־150% בשנה שעברה.
הסימנים הראשונים מעודדים. חבילת הסטרימינג בתמיכת פרסומות היוותה יותר מ־60% מההרשמות החדשות ברבעון הראשון במדינות שבהן התכנית זמינה. נטפליקס גם ציינה ש־מספר המפרסמים שלה עלה ב־70% משנה לשנה ליותר מ־4,000 לקוחות.
העסק הזה עדיין בתחילת הדרך. עם הזמן, נטפליקס יכולה לשפר את הדיוק במיקוד, להשתמש ב־AI כדי לחזק את מוצרי הפרסום, להרחיב שיתופי פעולה ולהוסיף יותר תכנים חיים או אירועיים. זה יכול להפוך את הפרסום לזרם הכנסות גדול ורווחי יותר ב־2027 ואילך.
העלאות מחירים עדיין תומכות בצמיחה
היכולת של נטפליקס להעלות מחירים נשארת יתרון מרכזי. העלאות המחירים האחרונות בארה"ב עשויות להוסיף באופן משמעותי להכנסות בשנת 2026, וסקרי שוק מצביעים על כך שסיכון הנטישה (churn) נותר בשליטה.
מספר סקרים עדכניים מצביעים על כך שרק אחוז חד־ספרתי קטן ממנויי נטפליקס מתכננים לבטל את המנוי בטווח הקרוב. רוב גדול מתכנן להישאר, וחלק צנוע בלבד שוקל מעבר בין מסלולים. זה תומך בתפיסה שעומק התוכן והרגלי הצפייה בנטפליקס עדיין חזקים.
אירופה היא סיכון, משום שהתנגדות להעלאות מחירים ואתגרים משפטיים יכולים ליצור לחץ מתמשך. עם זאת, כוח התמחור של נטפליקס בשוק המקומי והקנה המידה הגלובלי שלה עדיין נותנים לה גמישות גדולה יותר מרוב חברות המדיה.
תזרים מזומנים חופשי ורכישות עצמיות תומכים במניה
נטפליקס גם העלתה את תחזית תזרים המזומנים החופשי שלה לשנת 2026 ל־12.5 מיליארד דולר, לעומת 11 מיליארד דולר קודם. זו קפיצה משמעותית, שנותנת לחברה יותר מרחב להשקיע בתוכן, לשפר את מערך הפרסום שלה ולהחזיר הון לבעלי המניות.
ב־22 באפריל, נטפליקס אישרה תכנית רכישה עצמית נוספת של מניות בהיקף 25 מיליארד דולר. זה מתווסף ל־6.8 מיליארד דולר שעוד נותרו במסגרת האישור הקודם, נכון ל־31 במרץ.
התמיכה הזו של רכישות עצמיות חשובה במיוחד אחרי הירידה האחרונה במניה. אם נטפליקס תמשיך לייצר תזרים מזומנים חופשי חזק, הרכישות העצמיות יכולות להפוך למנוע משמעותי של צמיחה ב־רווח למניה.
המניה לא זולה – אבל האיכות מצדיקה פרמיה
מניית נטפליקס אינה זולה לפי מדדי הערכת שווי מסורתיים. היא נסחרת במכפיל רווח (P/E) של כ־30, מעל הממוצע הסקטוריאלי שעומד על כ־14. יחס מחיר לתזרים מזומנים תפעולי עומד על כ־30.7, הרבה מעל הממוצע בסקטור של כ־9.
ובכל זאת, מדדים מסורתיים לא מספרים את כל הסיפור. נטפליקס היא מובילת הסטרימינג הגלובלית הברורה, עם מעורבות משתמשים מהגבוהות בענף, כוח תמחור חזק, שיפור במוניטיזציה של פרסום ותזרים מזומנים חופשי עולה. היא גם אחת מחברות המדיה הבודדות עם קנה מידה אמיתי, הפצה גלובלית ויכולת מוכחת למנף תוכן בצורה יעילה יותר מהמתחרות.
איך וול סטריט רואה את המניה
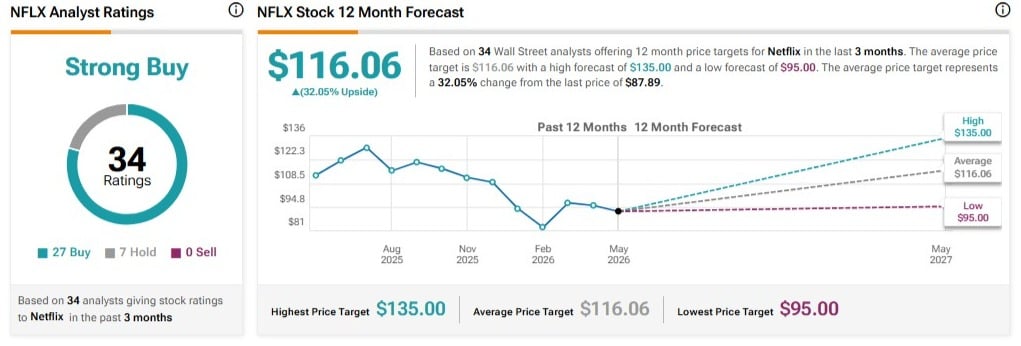
לפי TipRanks, לנטפליקס דירוג קונצנזוס של קנייה חזקה (קנייה חזקה), עם 27 המלצות קנייה, שבע המלצות החזק, וללא המלצות מכירה. על בסיס 34 אנליסטים בוול סטריט, מחיר היעד הממוצע ל־12 חודשים עומד על 116.06 דולר, מה שמשקף אפסייד של 32.05% לעומת מחיר אחרון של 87.89 דולר.
סיכום
דוח Q1 של נטפליקס לא סיפק לחלוטין את המשקיעים, והתחזית ל־Q2 נראתה רכה. עם זאת, התחזית השנתית המלאה עדיין מצביעה על חצי שני חזק יותר, בתמיכה של העלאות מחירים, צמיחת הפרסום, עיתוי ההוצאות על תוכן ותזרים מזומנים חופשי חזק יותר.
אחרי ירידה של כ־9% במניה מאז הדוח, הירידה נראית כהזדמנות אטרקטיבית. נטפליקס נשארת פלטפורמת סטרימינג דומיננטית עם מספר מנועי צמיחה, ואני חיובי (Bullish) על מניית נטפליקס.