
מניית ספוטיפיי (SPOT) נענשה אחרי דוחות Q1. הרווחיות ותזרים המזומנים מספרים סיפור אחר
- המימוש החד במניית ספוטיפיי נובע מהאטה בצמיחת מנויי הפרימיום ומהורדת תחזית הרווח התפעולי ל-Q2, אך התמחור כבר ירד משמעותית מרמות השיא ואינו משקף עוד ציפיות מושלמות לצמיחה.
- למרות ההאטה בצמיחת משתמשים, ספוטיפיי מציגה שיפור ניכר ברווחיות וברמת תזרים המזומנים החופשי, והאנליסטים בוול סטריט מעניקים למניה דירוג קנייה חזקה ואפסייד משמעותי במחיר היעד.
הירידות האחרונות במניית ספוטיפיי (SPOT) נראות מוגזמות ביחס לשיפור החזק במרווחים וברווחיות תזרים המזומנים שדווחו ברבעון הראשון (Q1). אחרי תיקון חד בשווי, שנבע מנפילה של כ-13% במניה לאחר פרסום הדוחות, המניה נראית היום כמו קנייה. בעיניי, המימוש היה מובן, בגלל תחזית רווח תפעולי חלשה יותר ל-Q2 והאטה בקצב צמיחת מנויי הפרימיום.
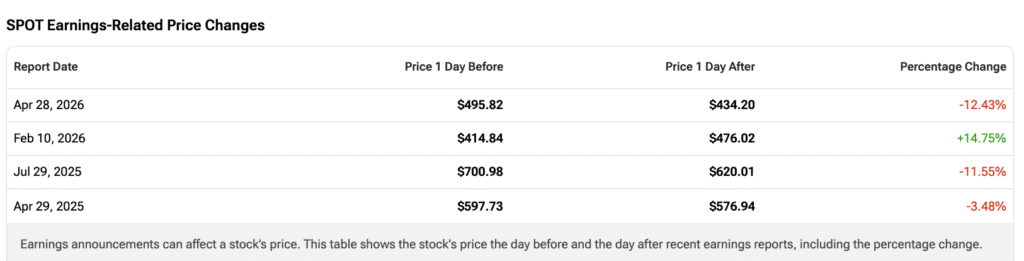
התגובה הזו נראית אפילו חריפה יותר, כשזוכרים שמניית SPOT כבר עברה תיקון משמעותי מהשיאים ההיסטוריים שלה באמצע השנה שעברה. לכן, קשה בעיניי לטעון שהשירות הדיגיטלי למוזיקה, פודקאסטים ווידאו עדיין מתומחר כאילו הכול בו מושלם, כפי שהיה בערך לפני שנה. העסק עדיין נראה חזק מבחינה יסודית, והמימוש האחרון נראה כמו יצירת נקודת כניסה טובה יותר למשקיעים לטווח ארוך – וזה תומך בגישה החיובית שלי למניה כרגע.
ההאטה בצמיחה שעמדה מאחורי המימוש במניית ספוטיפיי
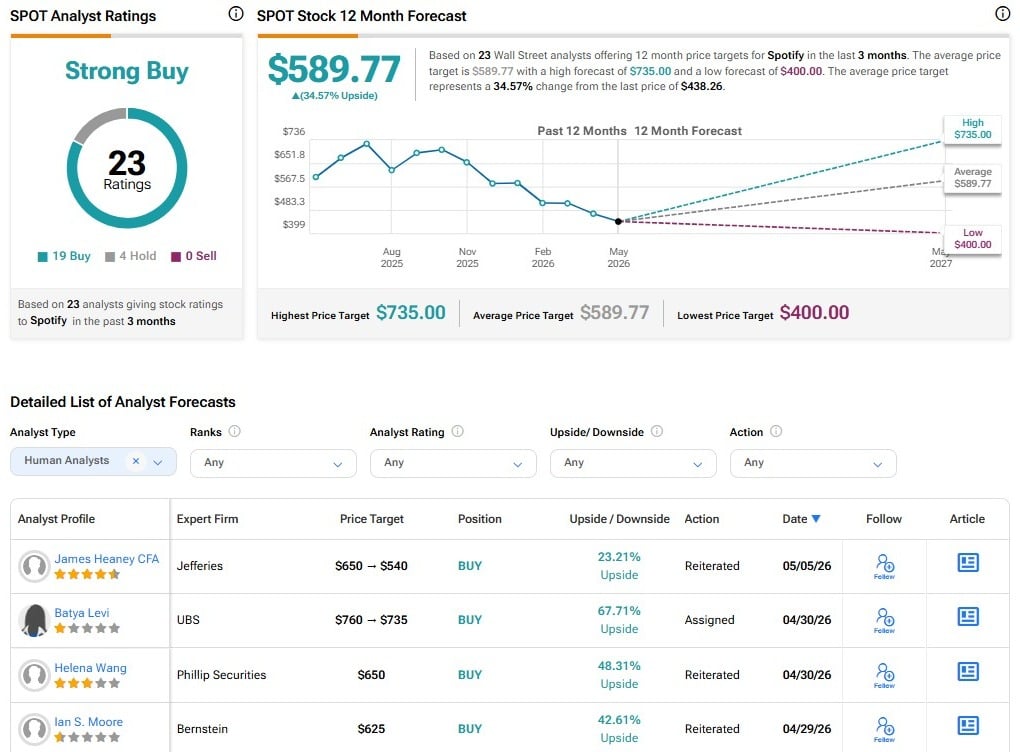
אם מסתכלים על 12 החודשים האחרונים, ובמיוחד על חצי השנה האחרונה, מניית ספוטיפיי הציגה ביצועים חלשים מאוד. אחרי שהגיעה ל-775 דולר למניה ביוני 2025, המניה נסחרת כיום סביב 438 דולר. זה משקף אפסייד של כ-35% לעומת מחיר היעד הממוצע של השוק.
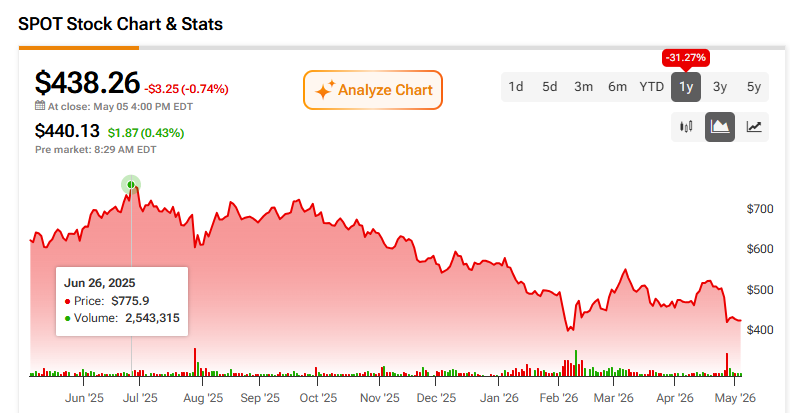
אז מה בעצם הוביל לתיקון החד הזה במניית ספוטיפיי?
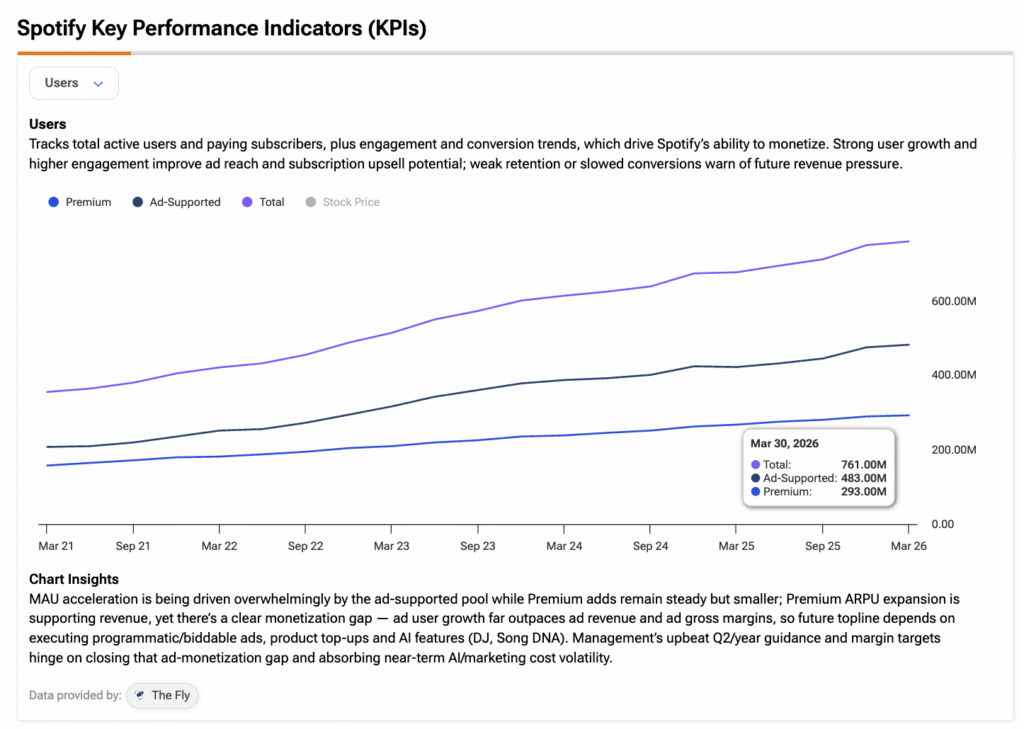
לדעתי, ספוטיפיי יצאה מתקופה שבה השוק תימחר תרחיש כמעט מושלם: שילוב של צמיחת מנויים חזקה, כוח תמחור, והרחבת מרווחים. עד אמצע 2025 זה היה הגיוני. ספוטיפיי עדיין נראתה כאילו היא מספקת שילוב חזק מאוד של שלושת הגורמים. למשל, ברבעון השני של 2025, מספר מנויי הפרימיום גדל ב-8 מיליון ביחס לרבעון הקודם, וב-12.2% לעומת השנה הקודמת. זה חיזק את הנרטיב החיובי ותמך בתמחור גבוה בהרבה.
כדי לשים דברים בפרופורציה, ביולי 2025 נתונים מסוימים הראו שמניית ספוטיפיי נסחרה במכפילים די תובעניים: פי 9.2 על המכירות ופי 87 על הרווח החזוי (forward earnings).
הבעיה לא הייתה שספוטיפיי הפסיקה לצמוח. הבעיה הייתה שהצמיחה נורמליזציה מהר מדי ביחס למה שהשוק כבר תימחר. קצב צמיחת מנויי הפרימיום ירד מקצב דו-ספרתי נמוך באמצע 2025 לקצב חד-ספרתי גבוה ברבעון הראשון של 2026, בעוד תוספת המנויים נטו ברבעון ירדה ל-3 מיליון בלבד. עבור מניה שכבר זינקה חזק עד יולי 2025, זה היה יותר ממספיק כדי לגרום לאיפוס תמחור (valuation reset).
תמחור ספוטיפיי כבר לא נראה כאילו הכול בו מושלם
עם זאת, כשמסתכלים מקרוב על תוצאות Q1, על המומנטום האחרון ועל המכפילים לאחר המימוש, מניית ספוטיפיי עשויה להיסחר היום ברמות שנראות מחמירות מדי.
ראשית, התמחור של ספוטיפיי עבר התאמה מחדש מלאה מאז השיאים ההיסטוריים. מניית SPOT כעת נסחרת לפי בערך פי 4.6 על המכירות וכ-29.7 על הרווח החזוי. זה מראה באופן ברור שהשוק כבר לא מוכן לשלם פרמיה קיצונית על העסק. זה עדיין לא “זול”, אבל ספוטיפיי כבר לא נראית מתומחרת לשלמות.
נוסף על כך, אפשר לטעון שהחלק החזק ביותר בסיפור החיובי אחרי המימוש הוא שגם כשצמיחת המשתמשים נחלשת, סיפור הרווחיות ממשיך להשתפר משמעותית. ספוטיפיי רשמה עלייה של 13% ברווח הגולמי, שהגיע ל-1.50 מיליארד אירו, או בערך 1.74 מיליארד דולר, תוך הגדלת שיעור הרווח הגולמי ל-33%. החברה גם הגדילה את הרווח התפעולי ב-40% לעומת השנה הקודמת, והגיעה לשיעור רווח תפעולי של 15.8%, עלייה של 370 נקודות בסיס משנה לשנה. בנוסף, ספוטיפיי ייצרה תזרים מזומנים חופשי של 824 מיליון אירו, או כ-954 מיליון דולר, עלייה של 54% לעומת השנה הקודמת.
מעל הכול, זה מראה שתזה ההשקעה בספוטיפיי עוברת מדגש על צמיחת משתמשים בלבד לדגש על הרחבת רווחים ותזרים מזומנים יציבים וברי-קיימא.
תחזית Q2 לא הייתה גרועה, אבל היא גם לא הייתה “נקייה”
כדי לא להישמע כמו שורי נצחי, צריך לומר שהסוגייה המרכזית בתזה על ספוטיפיי היא קדימה. תחזית Q2 הייתה חלשה בחלק מההיבטים, למרות שלא הייתי מגדיר אותה כתחזית “גרועה”.
מצד אחד, יש גם צדדים חיוביים. תוספת מנויי הפרימיום נטו צפויה לעלות מיותר מ-3 מיליון ב-Q1 ליותר מ-6 מיליון ב-Q2. גם מספר המשתמשים הפעילים החודשיים (MAUs) צפוי לגדול ב-17 מיליון. ספוטיפיי גם נתנה תחזית ל-4.8 מיליארד אירו בהכנסות, או בערך 5.55 מיליארד דולר, ושיעור רווח גולמי של 33.1%, מעט מעל 33% שדווחו ב-Q1. במילים אחרות, אין סימנים לקריסה בביקוש.
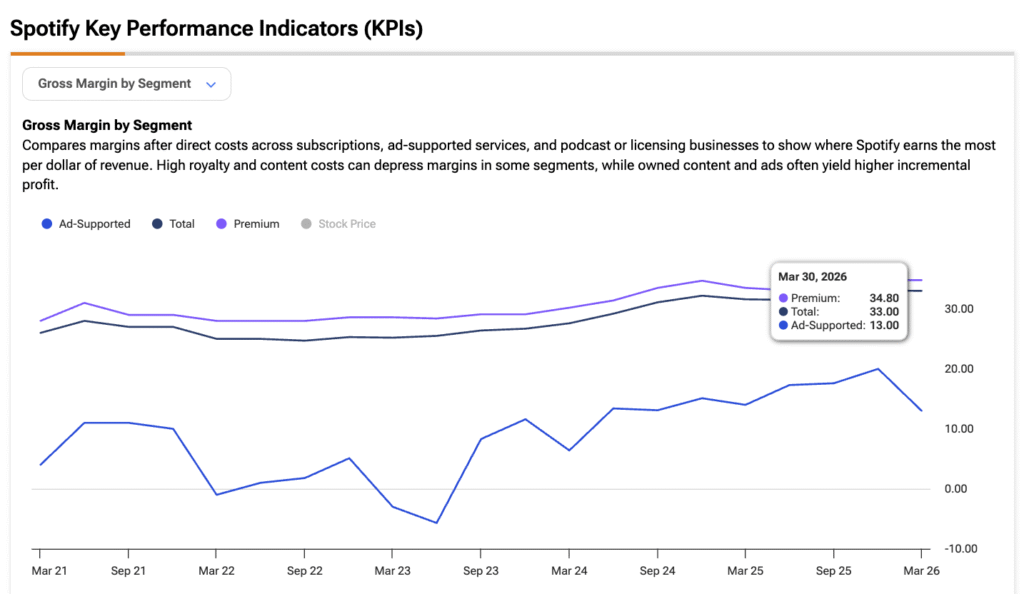
החלק הבעייתי יותר נמצא בדיוק במקום שבו החברה הייתה צריכה לפצות על ההאטה במנויי הפרימיום: הרווח התפעולי. ספוטיפיי דיווחה על רווח תפעולי של 715 מיליון אירו, או 836.83 מיליון דולר, ב-Q1, אבל נתנה תחזית ל-630 מיליון אירו, או בערך 737.34 מיליון דולר, ב-Q2. זה אומר שעל אף עלייה בהכנסות, הרווח התפעולי צפוי לרדת מרבעון לרבעון. לפי הנהלת החברה, זה נובע בעיקר מהגדלת השקעות בשיווק, ענן ובינה מלאכותית.
בעיניי, לתחזית Q2 יש שני צדדים. אין קריסה בביקוש, אבל המינוף התפעולי נראה פחות נקי. זה לא בהכרח חמור עד כדי כך שהוא שובר את התזה השורית, אבל זה כן משמעותי מספיק כדי להצדיק תיקון מסוים במניה שעדיין מתומחרת בפרמיה ניכרת.
האם SPOT היא קנייה לפי אנליסטים בוול סטריט?
דירוג הקונצנזוס של אנליסטי וול סטריט למניית ספוטיפיי הוא קנייה חזקה (קנייה חזקה – קנייה חזקה). זה מבוסס על 23 דירוגים שניתנו בשלושת החודשים האחרונים, כולל 19 המלצות קנייה וארבע המלצות החזק. מחיר היעד הממוצע הוא 589.77 דולר, מה שמצביע על אפסייד פוטנציאלי של 34.57% ביחס למחיר המניה הנוכחי.
התזה החיובית עדיין מחזיקה אחרי Q1
אני לא חושב שהתגובה המיידית של המשקיעים למניית ספוטיפיי אחרי דוחות Q1 הייתה “לא רציונלית”. עם זאת, ירידה דו-ספרתית נראית קצת חריפה מדי, משום שהתחזית לא הצביעה על הידרדרות מבנית במספר המשתמשים, בהכנסות או בשיעור הרווח הגולמי. בעיניי, זה נראה יותר כמו תגובה למניה שעדיין נשפטת לפי סטנדרט של ביצוע מושלם.
יחד עם זאת, לאחר האיפוס החד הזה, אני רואה בספוטיפיי יותר הזדמנות קנייה מאשר מניה שכדאי להתרחק ממנה. התמחור כבר לא מתוח כפי שהיה באמצע 2025. במקביל, העסק ממשיך להציג ביקוש בריא, הרחבת מרווחים ותזרים מזומנים חופשי חזק. תחזית Q2 כן רומזת על כך שהמינוף התפעולי עשוי להיות פחות ליניארי בטווח הקצר, אבל אני לא חושב שזה מספיק כדי לפגוע בתזה השורית הרחבה יותר. מסיבה זו, אני חיובי על מניית SPOT לאחר המימוש.