
שופיפיי (SHOP) ירדה ב־25% – אבל עדיין מניעה מיליוני סוחרים
- שופיפיי ממשיכה להציג צמיחה חזקה ב־GMV, בהכנסות, במספר הסוחרים ובאימוץ פתרונות התשלומים שלה, במיוחד מצד סוחרי Shopify Plus ולקוחות ארגוניים, לצד צמיחה מהירה בהכנסות בינלאומיות – מה שתומך בתזה חיובית ארוכת טווח למרות לחץ זמני על המרווחים.
- למרות ירידה של כ־25% במניה והחששות שה־AI ישבש את תחום האי-קומרס, הכותב סבור שהחששות מוגזמים, ששופיפיי נהנית מתשתית ותפקיד מרכזיים בשרשרת המסחר, שהתמחור כעת סביר יותר, ושגם הקונצנזוס בוול סטריט מצביע על קנייה חזקה עם אפסייד משמעותי במחיר היעד.

שופיפיי (SHOP) נשארת סיפור צמיחה חזק, למרות החשש שבינה מלאכותית (AI) תשנה את הדרך שבה צרכנים מגלים מוצרים. מניית החברה ירדה בכמעט 25% מאז תחילת השנה, הרבה מאחורי תשואת מדד S&P 500 (SPX) שעלתה בערך 5% באותה תקופה, אבל אני רואה בירידה הזו הזדמנות. שופיפיי עדיין אחת מפלטפורמות התשתית למסחר החשובות בעולם, משרתת מיליוני סוחרים וממשיכה להגדיל נתח שוק בקרב עסקים קטנים, מותגים ארגוניים, שווקים בינלאומיים, תשלומים וערוצי מסחר מתפתחים.
אני חיובי לגבי שופיפיי, כי העסק הבסיסי נראה הרבה יותר בריא ממה שגרף המניה מרמז. גם אם AI תשפיע על גילוי מוצרים, התפקיד של שופיפיי בקופה (checkout), בתשלומים, בתשתית לסוחרים ובתפעול המסחר אמור להישאר רלוונטי מאוד.
מומנטום הצמיחה של שופיפיי עדיין נראה חזק
נתונים עדכניים מצביעים על כך ששופיפיי נכנסה ל־2026 עם מומנטום חזק. נתוני מפקד האוכלוסין האמריקאי הראו שמכירות האי-קומרס בארה"ב עלו בכ־10% שנה מול שנה ברבעון הראשון, האצה לעומת צמיחה של כ־8.9% ברבעון הרביעי. לפי הקשר בין נפח הסחורה הכולל (GMV) של שופיפיי לבין צמיחת האי-קומרס הרחבה, ייתכן שה־GMV ברבעון הראשון עלה ליותר מ־110 מיליארד דולר, מעל ציפיות הקונצנזוס שהיו בטווח של 102 עד 105 מיליארד דולר.
זה היה מסמן רבעון חזק נוסף, אחרי ששופיפיי רשמה ברבעון הרביעי GMV של 123.8 מיליארד דולר, עלייה של 31.1% שנה מול שנה ומעל ציפיות הקונצנזוס. ההכנסות ברבעון הרביעי עלו ב־31% שנה מול שנה ל־3.7 מיליארד דולר, וזה הרבעון ה־11 ברצף שבו החברה מציגה צמיחת הכנסות של יותר מ־25%, בנטרול עסקי הלוגיסטיקה שמכרה.
גם צמיחת מספר הסוחרים נשארת בריאה. נתוני Store Leads מצביעים על כך שמספר הסוחרים הכולל של שופיפיי עלה ב־11% שנה מול שנה ברבעון הראשון, בעוד שמספר סוחרי Shopify Plus גדל ב־21%, שיעור הצמיחה המהיר ביותר מאז סוף 2021. זה חשוב, כי סוחרי Plus וסוחרים ארגוניים יכולים לייצר GMV גבוה יותר, נפח תשלומים גדול יותר ואימוץ רחב יותר של פתרונות הסוחרים של שופיפיי.
צמיחה בסגמנט הארגוני, בתשלומים ובשווקים בינלאומיים מוסיפה פוטנציאל
שופיפיי כבר מזמן אינה רק פלטפורמה לסוחרים קטנים אונליין. סוחרים גדולים יותר הופכים לחלק מרכזי מהסיפור. הנהלת החברה ציינה שסוחרים שמייצרים יותר מ־25 מיליון דולר GMV בשנה הם כרגע הקבוצה שגדלה הכי מהר. זכיות אחרונות בשוק הארגוני כוללות מותגים כמו Corsair (CRSR), Cole Haan ו־Pressed Juicery.
תחום התשלומים הוא מנוע צמיחה משמעותי נוסף. שיעור החדירה של Shopify Payments הגיע ל־68% מה־GMV ברבעון הרביעי של 2025, לעומת 64% ברבעון הרביעי של 2024. בשנה כולה, Shopify Payments עיבדה עוד 67.2 מיליארד דולר GMV, עלייה של 37% שנה מול שנה. הנהלת החברה מצפה ששיעור החדירה ימשיך לעלות, כאשר תחזית אחת מדברת על עלייה מ־66% בשנת הכספים 2025 ל־70% עד 2027.
גם הצמיחה הבינלאומית מעודדת. ההכנסות הבינלאומיות עלו ב־36% שנה מול שנה ב־2025 והיו 32% מתמהיל ההכנסות של שופיפיי. אירופה נשארת הזדמנות מרכזית, והנהלת החברה ממשיכה להשקיע בשיווק בינלאומי, כאשר 40% מהוצאות השיווק ברבעון הרביעי היו מחוץ לצפון אמריקה.
החששות מ־AI נראים מוגזמים
השוק מודאג שסוכני AI עלולים לשבש את גילוי המוצרים באי-קומרס ולהקטין את הערך של פלטפורמות כמו שופיפיי. לדעתי החשש הזה מוגזם.
שופיפיי היא לא רק בונה חנויות אונליין. היא מערכת הפעלה למסחר שמטפלת בקופה (checkout), תשלומים, כלי עבודה לסוחרים, חיבורי לוגיסטיקה, הון (הלוואות לסוחרים), נקודת מכירה (POS), מסחר בין עסקים (B2B) ויותר ויותר גם ערוצי מסחר חיצוניים. הנהלת החברה הדגישה שגם עסקאות שיתבצעו דרך שותפי מסחר מבוססי סוכנים, כמו OpenAI, עדיין יעברו דרך מערכת המסחר האחורית (backend) של שופיפיי, כולל Shopify Payments, ללא שינוי במבנה העמלה של שופיפיי (take-rate).
זה נקודה קריטית. אם סוכני AI יהפכו לערוץ קניות נוסף, שופיפיי יכולה להרוויח מכך בכך שתעזור לסוחרים למכור בכל מקום שבו הצרכנים בוחרים לקנות. במובן הזה, מסחר מבוסס סוכנים עשוי להיות יותר הזדמנות להרחבת ערוצים מאשר איום קיומי. הנהלת החברה גם טוענת שהתהליך של הקופה הוא "קשה הרבה יותר ממה שנראה". זה נשמע סביר: תשלומים, הונאות, מיסים, מלאי, העדפות סוחרים, רגולציה ומידע על לקוחות – כולם מורכבים מאוד. התשתית של שופיפיי נותנת לה יתרון תחרותי אמיתי בשכבה הזו של המסחר.
יש פוטנציאל לשיפור מרווחים לאורך זמן
שיעור הרווח הגולמי של שופיפיי נמצא תחת לחץ, כי תחום Merchant Solutions, ובעיקר תשלומים, צומח מהר יותר מ־Subscription Solutions. ברבעון הרביעי, שיעור הרווח הגולמי היה 46.1%, ירידה של 200 נקודות בסיס שנה מול שנה. ועדיין, המינוף התפעולי הולך ומשתפר. הרווח התפעולי ברבעון הרביעי הגיע ל־631 מיליון דולר, מרווח תפעולי של 17.2%, מעל ציפיות הקונצנזוס.
בטווח הארוך, הרחבת המרווחים נשארת חלק מרכזי מהתזה החיובית. אני מעריך שמרווח התפעולי המתואם יעלה מ־17.1% בשנת הכספים 2025 ל־19% ב־2027, עם פוטנציאל לעבור לאורך זמן את אזור ה־24%, באמצעות מינוף תפעולי, אוטומציה מבוססת AI, העלאת מחירים ומוניטיזציה עמוקה יותר של ה־GMV.
השווי נראה סביר יותר אחרי הירידה במניה
שופיפיי אינה מניה זולה במובן המסורתי, אבל התמחור שלה התעדכן בצורה משמעותית כלפי מטה. חישבתי את הערך הפנימי של שופיפיי באמצעות 12 מודלי תמחור, כולל מכפילי שווי־ארגון/הכנסות (EV/revenue), מודל DCF לחמש שנים עם יציאה על בסיס הכנסות, ומכפילי רווח (P/E). לפי החישוב שלי, שווי ההוגן הוא בערך 135 דולר למניה, מה שמרמז על אפסייד של כ־11.45% לעומת מחיר המניה הנוכחי.
איך וול סטריט רואה את המניה
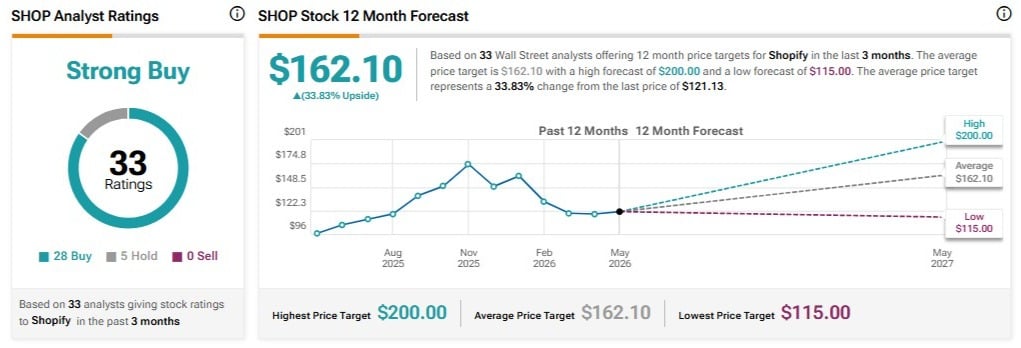
על פי TipRanks, לשופיפיי יש דירוג קונצנזוס של קנייה חזקה (קנייה חזקה), עם 28 המלצות קנייה, חמש המלצות החזק וללא המלצות מכירה. בהתבסס על 33 אנליסטים בוול סטריט, מחיר היעד הממוצע ל־12 חודשים הוא 162.10 דולר, מה שמרמז על אפסייד של 33.83% לעומת המחיר האחרון של 121.13 דולר.
סיכום
אני חיובי לגבי שופיפיי כי היסודות של החברה נשארים חזקים, למרות הירידה במניה מתחילת השנה. צמיחת ה־GMV חזקה, האימוץ מצד לקוחות ארגוניים מואץ, חדירת התשלומים ממשיכה לעלות, ההתרחבות הבינלאומית עובדת, והחששות סביב AI נראים מוגזמים.
שופיפיי עלולה לחוות תנודתיות ככל שהמשקיעים ימשיכו להתווכח על עתיד המסחר, אבל לדעתי היא נשארת אחת מפלטפורמות הצמיחה ארוכות הטווח הטובות ביותר בתחום התוכנה ותשתיות האי-קומרס. הירידה האחרונה במניה נראית כמו הזדמנות טובה למשקיעים שמוכנים להסתכל מעבר לחששות הקצרי־טווח סביב AI.