
ל-ASML Holding יש מונופול בציוד שבבים – ולכן המניה יקרה וקשה לקנייה
- ASML Holding נהנית כמעט ממונופול עולמי בציוד ליתוגרפיית EUV ו-DUV לשבבים מתקדמים, מה שמוביל לצמיחה חזקה בהכנסות ובשולי הרווח וציפיות להמשך עלייה במכירות, אך גם לחשיפה לסיכונים כמו מחזוריות בענף וריכוזיות גבוהה במספר מצומצם של לקוחות ענק.
- המניה מתומחרת בפרמיה גבוהה מאוד ומשקפת כבר היום סופר-מחזור בביקוש ל-AI ולציוד ייצור שבבים, ולכן למרות דירוג קנייה חזקה ומחירי יעד עם אפסייד משמעותי, המשקיעים חשופים לסיכונים של עיכובי פרויקטים, מתיחות גיאו-פוליטית ושינויים בהשקעות הון, כך שהמלצה מרומזת היא זהירות וסבלנות ולא לרדוף אחרי עליות.
חברת ASML Holding (ASML) נהנית כמעט ממונופול בחלק הקריטי ביותר של ייצור שבבים. אבל העוצמה הזו כבר מגולמת במחיר המניה. החברה מספקת את ציוד הליתוגרפיה ב-Extreme Ultraviolet) EUV) ו-Deep Ultraviolet) DUV) המשמש לייצור השבבים המתקדמים שמניעים את תחומי הבינה המלאכותית (AI), הענן ועומסי המחשוב. זה נותן לה פוזיציה ששחקנים בודדים בלבד יכולים לאתגר. השליטה הזו מצדיקה פרמיה, אבל כשהמניה נסחרת במכפיל הכנסות גבוה, חלק גדול מסופר-מחזור השבבים כבר מגולם במחיר.
מניית ASML עלתה לאחרונה, מונעת על ידי סופר-מחזור בתחום ה-AI והשקעות כבדות בסקטור הזיכרון. יש לי עמדה ניטרלית, משום שהמחיר הנוכחי מניח עלייה רב-שנתית בהשקעות בציוד לייצור פרוסות שבבים (Wafer-Fab-Equipment – WFE), עם מעט מאוד מקום להפסקות מחזוריות, דחיות פרויקטים או הסתבכויות גיאו-פוליטיות.
המונופול של ASML Holding ב-EUV הוא כוח משמעותי
חומת ההגנה התחרותית של ASML Holding נשענת על מכירת מערכות EUV ו-DUV מתקדמות, יחד עם שירות ושדרוגים, לחברות לוגיקה וזיכרון מהמובילות בעולם, כמו Taiwan Semiconductor Manufacturing Company Limited (TSMC) (TSM) ואינטל (אינטל). המונופול הזה תורגם לעלייה בהכנסות ולשולי רווח חזקים. ASML ייצרה כ-32.7 מיליארד אירו, שהם בערך 36 מיליארד דולר, במכירות נטו ב-2025. כעת היא צופה מכירות בין 36 ל-40 מיליארד אירו, שהם בערך 39–44 מיליארד דולר ב-2026 – תחזית גבוהה מההכוונה הקודמת, מה שמאותת על ביטחון בביקוש.
עם זאת, החשיבות האסטרטגית של EUV אינה מגינה על ASML Holding מפני מחזורי תעשיית השבבים. ההנהלה ציינה תוכניות לייצר לפחות 60 מערכות EUV בעלות מפתח צמצם נמוך (Low Numerical Aperture – Low NA) ב-2026 לצמתים המתקדמים ביותר, ולפחות 80 מערכות Low NA EUV ב-2027, בכפוף לעמידה בביקוש הלקוחות וביכולת הביצוע. כל דחייה בהטמעת המערכות עלולה לגרום לדחיית הזמנות לאורך זמן – נתון חשוב כשמניה נסחרת במכפיל של סופר-מחזור.
הזמנות, צבר הזמנות וריכוזיות לקוחות
התוצאות האחרונות מצביעות על הזמנות חזקות אך לא "מתפוצצות" ביחס לזינוק במחיר המניה. ASML דיווחה על מכירות נטו של 7.5 מיליארד אירו ברבעון השלישי של 2025, שהם כ-8.8–8.9 מיליארד דולר, עם הזמנות נטו של כ-5.4 מיליארד אירו, שהם בערך 6.3–6.4 מיליארד דולר, כולל כ-3.6 מיליארד אירו או כ-4.2–4.3 מיליארד דולר ב-EUV. ברבעון הראשון של 2026, ההכנסות עלו ל-8.8 מיליארד אירו, שהם כ-10.3–10.4 מיליארד דולר. זה מעיד שהלקוחות נערכים להיקפי ייצור גבוהים יותר, גם אם ההזמנות בטווח הקצר נשארות תנודתיות למדי.
ריכוזיות הלקוחות מגבירה את הסיכון, מכיוון שעיקר הביקוש לכלים בקדמת הטכנולוגיה מגיע ממספר מצומצם של "מגה-לקוחות", בהם TSMC, סמסונג (SSNLF) ואינטל. כל אחת מהחברות הללו מתמודדת עם חוסר ודאות אסטרטגי ומקרו-כלכלי משלה. אם אחד מהענקים האלה יתאים מחדש את הוצאות ההון (Capex), המסלול של ההזמנות וצבר ההזמנות של ASML עלול להשתנות בצורה מהותית.
צמיחה איכותית במכפיל של סופר-מחזור
ASML מתומחרת כמניית צמיחה לטווח ארוך, והיא נסחרת בערך במכפיל 46 על הרווחים ההיסטוריים ובמכפיל EV/הכנסות של 13, עם תמחור שמגלם פרמיה לעומת יצרניות ציוד מחזוריות רגילות. המודלים הפיננסיים מצביעים על אפסייד של כ-30%, המונע מצמיחה מתמשכת בהוצאות על WFE.
המכפילים הגבוהים ב-WFE מונעים מביקוש חזק ל-AI, מזיכרון בעל רוחב פס גבוה וממהלך גיאו-פוליטי של העברת מפעלים (reshoring) לארה"ב ולאירופה. עם זאת, התמחור הזה חשוף לסיכונים של "עיכול" מחזורי סביר. גם אם סופר-מחזור בביקוש ל-AI נראה תרחיש סביר, ההיסטוריה מלמדת שהמסלול של מניות במכפיל גבוה כמו ASML יכול להיות תנודתי יותר ממה שהמחיר הנוכחי משקף.
החשש הגיאו-פוליטי
מערכות ה-DUV של ASML Holding נהנו היסטורית מביקוש חזק מצד מפעלי שבבים (fabs) בסין, שהרחיבו קיבולת בצמתים ותיקים יותר בתגובה לשינויים בשרשרת האספקה הגלובלית. למרות זאת, החלק של סין בהכנסות ASML ירד מ-36% ברבעון הרביעי של 2025 ל-19% ברבעון הראשון של 2026, כשההנהלה מנחה לכ-20% בממוצע מכלל המכירות ב-2026.
במקביל, ביקוש חזק מונע-AI באזורים אחרים – כמו ארה"ב, אירופה ואסיה – לצד המשך השקעות בצמתים ותיקים, צפוי לקזז לאורך זמן את המגבלות הקשורות לסין. עם זאת, השינוי הגיאוגרפי הזה יוצר סיכונים תפעוליים חדשים. כאשר פאונדריז גדולות כמו TSMC, סמסונג ואינטל מרחיבות ייצור לאריזונה, טקסס וגרמניה כדי להפחית תלות אזורית, הן מתמודדות עם עלויות בנייה גבוהות יותר ועם מאגר כישרונות מפוצל יותר.
בנוסף, רמות שונות של סבסוד ממשלתי ועיכובים בבנייה עלולים לעכב את הפרויקטים. מכיוון שמערכות ה-EUV של ASML כה מורכבות, כל עיכוב בבנייה משפיע על היכולת של ASML לגבות תשלום. למרות שתמונת המאקרו של AI נראית טובה, המשקיעים עלולים לחוות נסיעה קופצנית, משום שהזמן שבו הפרויקטים מתממשים נקבע כיום לא רק על ידי הביקוש בשוק, אלא גם על ידי פוליטיקה.
מה חושב השוק?
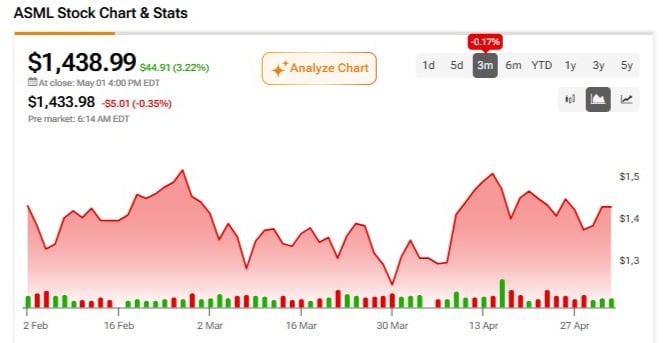
ב-TipRanks, ל-ASML Holding יש דירוג קונצנזוס של קנייה חזקה (קנייה חזקה). על בסיס דירוגים של חמישה אנליסטים בוול סטריט בשלושת החודשים האחרונים, הפירוט הוא חמש המלצות קנייה, 0 החזק ו-0 מכירה. מחיר היעד הממוצע ל-12 חודשים למניית ASML ב-TipRanks עומד על 1,791.40 דולר, שמשקף אפסייד של 24.49% ממחיר אחרון של 1,438.99 דולר.
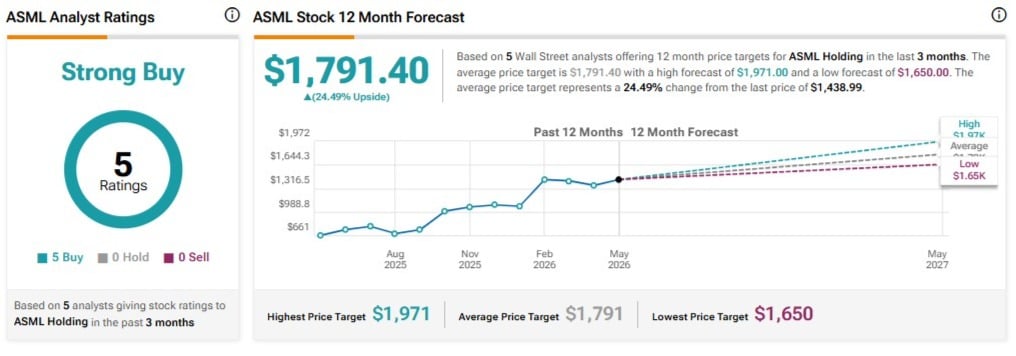
מחיר היעד הגבוה ביותר עומד על 1,971.00 דולר, בעוד הנמוך ביותר הוא 1,650.00 דולר. נתוני רוחב ב-TipRanks מעניקים ל-ASML גם דירוג Smart Score של 10 בקטגוריית קנייה (תשואת יתר) Smart Score, מה שמדגיש שסיגנלים כמותיים ואיכותיים תומכים במניה.
מחשבות אחרונות
ASML Holding היא עמוד תווך מרכזי בתעשיית השבבים הגלובלית, משום שיש לה כמעט מונופול על טכנולוגיית ה-EUV הדרושה לייצור שבבי AI מתקדמים. בזכות הפוזיציה הייחודית הזו, סביר שהרווחים של החברה ימשיכו לצמוח בצורה יציבה בטווח הארוך, כל עוד היא נשארת שחקנית שאין לה תחליף בשרשרת האספקה כולה.
עם זאת, המשקיעים משלמים פרמיה גבוהה על מניית ASML, מה שמשאיר מעט מקום לטעויות במקרה שהחברה תיתקל בעיכובי בנייה, בעיות פוליטיות או בהאטה זמנית בענף. משקיעים לטווח ארוך עשויים עדיין ליהנות מעליות, אבל אלו שקונים עכשיו צריכים להבין שחלק גדול מצמיחת העתיד כבר מגולם במחיר. לכן, ייתכן שיהיה נבון יותר להמתין לתיקונים וירידות מאשר לרדוף אחרי עליות חדות.