
מורגן סטנלי: הגיע הזמן לקנות את שתי מניות ה‑SaaS המוכהות האלה
- אליזבת פורטר ממורגן סטנלי טוענת שהחשש מ"SaaSpocalypse" והפצת ה‑AI גרמו למכירת חסר במניות SaaS, אך נתונים תוך‑רבעוניים וסקרי CIO מצביעים על יציבות ואופטימיות זהירה בביקוש לתוכנה ארגונית, בעיקר אצל ספקיות שיודעות לשלב AI במוצרים שלהן.
- מורגן סטנלי ממליצה על קלייביו ו‑HubSpot בדירוג קנייה (משקל יתר): קלייביו מציגה צמיחה חזקה בהכנסות ובמספר הלקוחות למרות ירידה חדה במניה, עם פוטנציאל אפסייד של כ‑69%, ו‑HubSpot נהנית ממומנטום בביקוש וב‑AI למרות נפילה של כ‑64% במניה, עם פוטנציאל אפסייד של כ‑83% לפי מחיר היעד.
מניות התוכנה נהנות היום מעלייה אחרי ש‑Atlassian פרסמה דוח טוב מהצפוי, מה שנותן לקבוצת ה‑SaaS המוכהה סיבה לתיקון כלפי מעלה אחרי שבועות של לחץ מכירות כבד. התוצאות החיוביות, יחד עם תחזית מעודדת, עוזרות להפיג את החשש שהביקוש לתוכנות לארגונים צונח בחדות, לפחות לעת עתה.
החששות האלה התחזקו סביב ההתקדמות המהירה של בינה מלאכותית גנרטיבית והפוטנציאל שלה לערער מודלי תוכנה מסורתיים. ככל שהכלים האלה משתפרים בהפיכת שפה טבעית לקוד עובד, משקיעים שואלים האם בטווח הארוך הצורך במגוון רחב של אפליקציות SaaS עצמאיות עלול להצטמצם, ולהותיר חלקים מהתעשייה חשופים יותר ממה שחשבו קודם.
הרעיון הזה הוביל ליותר ויותר דיבורים על מה שמכונה “SaaSpocalypse” – תרחיש שבו לקוחות ארגוניים מפסיקים לשלם עבור אינספור מנויים, ועוברים במקום זאת לפלטפורמות בינה מלאכותית שיכולות לבצע מגוון רחב של משימות בתוך ממשק אחד.
עם זאת, אליזבת פורטר, אנליסטית במורגן סטנלי, רואה מעט אור בקצה המנהרה עבור הסקטור. היא מצביעה על סימנים ראשוניים לכך שמשקיעים מתחילים להבחין בין חברות שנמצאות בסיכון גבוה יותר לשיבוש, לבין כאלה שיכולות להתאים את עצמן ולהטמיע AI במוצרים שלהן.
“על רקע סנטימנט משקיעים שלילי יותר ויותר, נתונים תוך-רבעוניים – גם משיחות עם ערוצי הפצה וגם מסקרי CIO – שיקפו יציבות / סימנים לאופטימיות זהירה בנתונים הבסיסיים, כאשר: 1) שותפים ציינו רבעונים בהתאם לציפיות / מעט מעליהן, מה שמצביע על יציבות ברוח הגבית המרכזית של קונסולידציית פלטפורמות ועלייה בביקוש לתוכן ודפוסי שיווק מובחנים בעידן התפשטות ה‑AI; ו‑2) סקר ה‑CIO שלנו מצביע על האצה מתונה בתקציבי תוכנה ב‑2026, כשספקיות אפליקציות ממשיכות להיראות כספקיות מפתח שמסייעות להפוך טכנולוגיות AI למעשיות,” ציינה אליזבת.
פורטר מסתכלת קדימה ומוסיפה: “כדי להצדיק סיפור חיובי רחב על הקבוצה ולתת תמיכה למניות (כפי שניתן לראות בלחץ על מניית הבלו-צ’יפ NOW בתחום היישומים), נדרשות התאמות מהותיות בתחזיות או האצה בצמיחה העליונה. לכן אנחנו נשארים בררניים לגבי מה יכול לעבוד ברבעון הראשון.”
על רקע זה, פורטר מדגישה שתי מניות SaaS שחוקות שלדעתה שווה לקנות. האם אנליסטים אחרים חושבים אותו דבר? פנינו ל־מאגר הנתונים של TipRanks לקבל תשובות. הנה הפרטים.
קלייביו, Inc. (KVYO)
קלייביו, שממוקמת בבוסטון והיא מניית התוכנה הראשונה שנבחן כאן, מתמחה באוטומציית שיווק. הידע של החברה הוא ב‑CRM מסוג עסק-לצרכן (B2C), ופלטפורמת המנויים Klaviyo Data Platform משתמשת בתובנות AI כדי לשפר אנליטיקת נתונים ושירות לקוחות, כך שעסקים יוכלו להבין טוב יותר את הלקוחות שלהם – וליצור מאמצי שיווק ישיר יעילים יותר, ממוקדים יותר ובעלי מיתוג חזק יותר.
קלייביו אימצה טכנולוגיית AI "סוכנית" (agentic) כדי להציע למשתמשים סוכנים אוטומטיים שרואים את התמונה המלאה של הלקוח – מהיסטוריית רכישות ועד להתנהגות בזמן אמת בחשבון. התוצאה היא צ’אטבוט שיכול לעשות הרבה מעבר למענה על שאלות; הוא יכול להמליץ על מוצרים שהלקוח באמת רוצה לקנות, לעזור לו לבצע את הרכישה, ולהמשיך את השיחה בלי קשר למועד שבו הלקוח יוצר קשר.
Helpdesk ממונע‑AI של קלייביו מספק שירות מקיף, המבוסס על גישה מהירה לכל מגע שהיה ללקוח עם הספק, כולל אינטראקציות שיווק ומעמד בתוכניות נאמנות. כשנדרשת התערבות אנושית, סוכן הצ’אט מבוסס ה‑AI יכול להעביר את הפנייה בצורה חלקה לנציג אנושי, יחד עם הקשר היסטורי ופרטי המגעים, כדי להגיע לפתרון יעיל.
כל זה הפך את קלייביו לבחירה פופולרית בקרב סוחרי אי-קומרס ומשווקים ישירים. לחברה יש יותר מ‑193,000 לקוחות נכון לסוף השנה שעברה, והיא רשמה צמיחת הכנסות שנתית של 30% ברבעון הרביעי של 2025.
במקביל, החברה מציגה צמיחה יציבה. כפי שצוין, הכנסות הרבעון הרביעי הציגו עלייה שנתית חזקה; הכנסות הרבעון עמדו על 350.2 מיליון דולר, מעל התחזית בכ־16.22 מיליון דולר. בשורה התחתונה, רווח למניה (Non-GAAP) של 0.19 דולר היה גבוה ב‑2 סנט מהתחזיות. התוצאות הללו הונעו על ידי עלייה שנתית של 15.5% במספר הלקוחות של החברה בסוף השנה.
ובכל זאת, המניה לא הייתה חסינה ללחץ הרחב על שמות התוכנה, וירדה ב‑38% מתחילת השנה.
בהסתכלות קדימה, אנליסטית מורגן סטנלי פורטר טוענת שהחוזק הבסיסי בעסק של קלייביו מספק בסיס מוצק לעליות עתידיות, ומרמז שהחולשה האחרונה לא בהכרח משקפת במלואה את הפוטנציאל ארוך הטווח של החברה.
“דחיסת המכפיל האחרונה נראית מנותקת יותר ויותר מהיציבות של העסק, כאשר החוזק בפעילות הבינלאומית, בשוק הארגוני (upmarket) ובאימוץ מוצרים מרובים מחזק אופק צמיחה ארוך לעלייה מתמשכת. תחזית 2026 נראית שמרנית, במיוחד לאור תרומה מינימלית שנלקחה בחשבון מיוזמות AI ושירות חדשות, מה שיוצר פוטנציאל להפתעה חיובית ברבעון הראשון ולשינויים כלפי מעלה בתחזיות קדימה ככל שהאימוץ יואץ. חשוב לציין שאנחנו רואים הנהלה של קלייביו שנוקטת גישה אגרסיבית לחוויית לקוח סוכנית, מה שמראה מחויבות לקצב החדשנות בנוף הטכנולוגי,” כתבה פורטר.
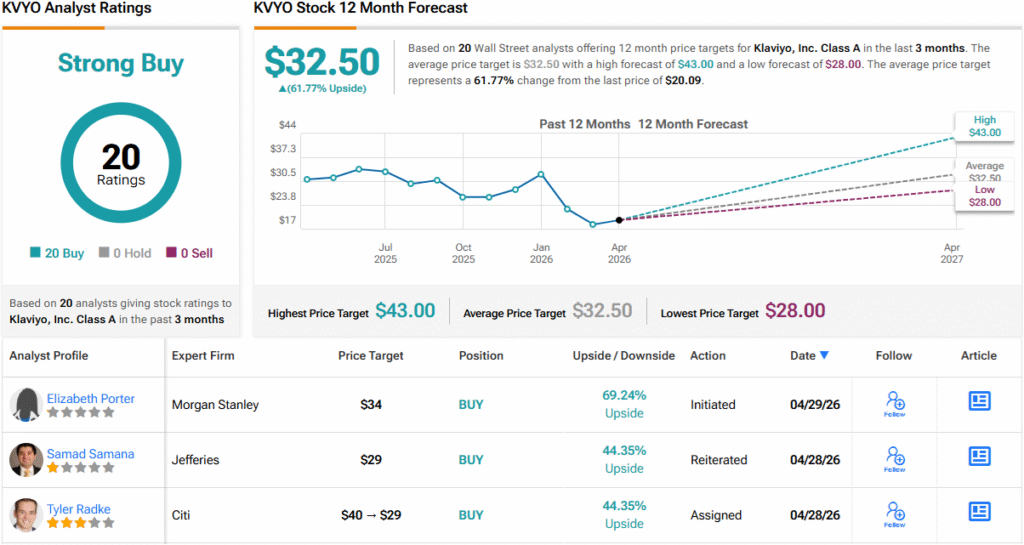
בהתבסס על גישה זו, פורטר נותנת למניית KVYO דירוג משקל יתר (כלומר, קנייה), עם מחיר יעד של 34 דולר שמשקף אפסייד של 69% ב‑12 החודשים הקרובים. (כדי לראות את הרקורד של פורטר, לחצו כאן)
זה תואם בגדול את הקונצנזוס בקרב האנליסטים על קלייביו: דירוג הקונצנזוס הוא קנייה חזקה – קנייה חזקה – המבוסס על 20 המלצות חיוביות פה אחד. המניה נסחרת ב‑20.09 דולר, ומחיר היעד הממוצע, 32.50 דולר, משקף אפסייד שנתי של כ‑62%. (ראו תחזית מניית KVYO)
HubSpot, Inc. (HUBS)
HubSpot, המניה השנייה שנמצאת על הרדאר של מורגן סטנלי, הפכה בשקט לכוח משמעותי בתוכנות שיווק. הפלטפורמה מבוססת הענן שלה משמשת פתרון מרכזי לעסקים שרוצים לנהל במקום אחד קשרי לקוחות, תוכן וקמפיינים דיגיטליים. מאז הקמתה ב‑2006, החברה התרחבה הרבה מעבר לכלי שיווק בסיסיים, והיא מציעה חבילת כלים אינטגרטיבית שעוזרת לצוותים לטפל בהכול – מ‑CRM ורשתות חברתיות ועד SEO וניהול תוכן. כך היא הפכה לפלטפורמת ליבה עבור אנשי שיווק, צוותי שירות לקוחות וצוותי מכירות inbound.
נקודת מפתח בהצלחת HubSpot הייתה הנטייה שלה לחדשנות. החברה בנתה סט כלים שניתן לאוטומציה, שמפשט מגוון רחב של פונקציות שיווק, כולל מיקום מודעות, בניית ניוזלטרים, פרסום תכנים ופיתוח צ’אטבוטים. HubSpot שילבה טכנולוגיות AI בכל אלה דרך העוזר הדיגיטלי Breeze AI.
לאחרונה, HubSpot משתמשת גם בטכנולוגיית ה‑AI הסוכנית החדשה, ומספקת אפליקציות שמאפשרות ללקוחות ארגוניים לבנות ולהתאים כלים "ממותגים" ואישיים יותר של AI. מערכת ה‑AI של HubSpot כוללת תכונות וסוכנים לאיתור לידים (prospecting), סגירת עסקאות, ניהול נתונים והתאמת חוויית הלקוח – הכול כדי לתת למשתמשים ארגוניים גמישות גדולה יותר בעיצוב האסטרטגיה השיווקית המקוונת שלהם. מבחינת הלקוחות, HubSpot מספקת את הכלים שמאפשרים ל‑AI לטפל בעבודת השגרה, בזמן שבני האדם מתמקדים בקבלת החלטות ובניהול הנתונים.
HubSpot פועלת תמיד במודל Freemium, שמספק רמת שירות בסיסית בחינם למשתמשי חשבון חינמי, עם תכונות, כלים ושדרוגים מתקדמים יותר למנויים משלמים. החברה הידקה את ההגבלות על חשבון ה‑CRM הבסיסי "חינם לנצח" שלה – אבל הרמה הבסיסית עדיין זמינה. מודל ה‑Freemium הוא למעשה פרסום בפני עצמו, והוכיח את עצמו כמוצלח בתחומי מנויים מקוונים רבים.
החברה תפרסם את הדוחות הכספיים הבאים שלה לרבעון הראשון של 2026 ביום שלישי הבא (5 במאי); בינתיים, אפשר להסתכל על תוצאות הרבעון הרביעי של 2025 כדי להבין איפה החברה עומדת. ברבעון הרביעי HubSpot הציגה הכנסות רבעוניות של 846.7 מיליון דולר – עלייה שנתית של 20% ו‑16 מיליון דולר מעל התחזיות. סך ההכנסות כלל עלייה שנתית של 21% בהכנסות ממנויים, שהגיעו ל‑829 מיליון דולר. בשורה התחתונה, רווח Non-GAAP למניה של 3.09 דולר היה גבוה ב‑10 סנט מהתחזיות.
למרות ש‑HubSpot הוכיחה הצלחה ארוכת טווח, וממשיכה לייצר הכנסות ורווחים נאים, החברה לא הייתה חסינה גם היא למכירות ה‑“SaaSpocalypse” או לחשש שהתפשטות ה‑AI תפגע בנתח השוק שלה. מניית HUBS ירדה בכ‑64% ב‑12 החודשים האחרונים, ככל שהחששות הללו התחזקו.
שוב נפנה לאליזבת פורטר, שנוקטת כאן גישה חיובית (bullish) וכותבת על HubSpot: “אינדיקטורים מובילים ממשיכים לשקף מומנטום בביקוש הבסיסי ב‑HubSpot, כאשר Net New ARR גדל בקצב גבוה יותר מצמיחת ההכנסות במטבע קבוע בכל רבעון בשנת 2025, ו‑NN ARR שנתית צמחה ב‑24% שנה על שנה – הרבה מעל צמיחת ההכנסות במטבע קבוע של 18%. הבדיקות שלנו לרבעון המשיכו לחזק את היציבות של מנועי הצמיחה המרכזיים של HubSpot, את הפוזיציה התחרותית, כמו גם את האימוץ המתגבר של יוזמות AI – אם כי אימוץ (ומוניטיזציה) ה‑AI עדיין מדודים במידה מסוימת… אנחנו נשארים בדירוג OW על HUBS כאשר המניה נסחרת במכפיל של 0.14 על EV / S / G (לעומת 0.28 אצל חברות ה‑SMid), אך מצפים שהאצה וזרזים לשינוי תחזיות שיצדיקו תמחור מחדש של המניה יתממשו יותר במחצית השנייה של השנה.”
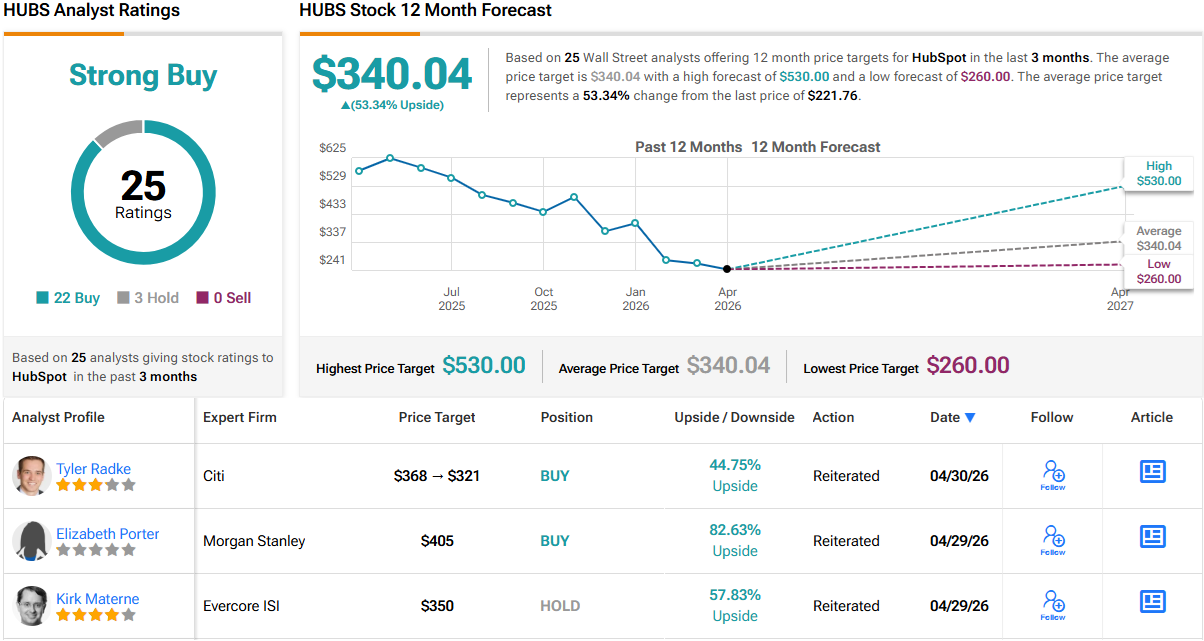
בהתאם לכך, פורטר נותנת למניית HUBS דירוג משקל יתר (כלומר, קנייה), ומחיר יעד של 405 דולר שמרמז על עלייה של כ‑83% בטווח של שנה.
בסך הכול, ל‑HubSpot יש בוול סטריט דירוג קונצנזוס קנייה חזקה – קנייה חזקה – המבוסס על 25 חוות דעת: 22 של קנייה ו‑3 של החזק (החזק). המניה נסחרת ב‑221.76 דולר, ומחיר היעד הממוצע שלה, 340.04 דולר, משקף אפסייד של 53% עד לזמן הזה בשנה הבאה. (ראו תחזית מניית HUBS)
כתב ויתור: הדעות המובאות במאמר זה הן של האנליסט/ית המוצג/ת בלבד. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע מחקר עצמאי לפני קבלת כל החלטת השקעה.