
תוצאות הרבעון הראשון של ג'נרל מוטורס (GM) נראות חזקות על הנייר – אבל תזרים המזומנים מספר סיפור אחר
- GM מציגה רבעון ראשון חזק עם רווח למניה מתואם וסביבת EBIT משופרת והעלאת תחזית לשנת 2026, אך איכות תזרים המזומנים חופשי חלשה יותר, כאשר חלק ניכר מהתזרים החיובי נובע מהתאמות הקשורות ל-EV ולא ממזומן תפעולי נקי.
- למרות לחצי מזומן משמעותיים הקשורים להשקעות ולהתייעלות ב-EV, GM עדיין צופה תזרים מזומנים חופשי מתואם של 9–11 מיליארד דולר ומוערכת במכפיל רווח קדימה של כ-6 בלבד; האנליסטים בוול סטריט מדרגים את המניה כ"קנייה מתונה" עם מחיר יעד ממוצע המגלם אפסייד של כ-25%, כך שהמניה נתפסת כזולה מדי ביחס לביצועים.

ג'נרל מוטורס (GM) פרסמה תוצאות חזקות לרבעון הראשון, אבל סיפור המזומנים מאכזב יותר – לפחות כרגע. לכן אני עדיין חיובי (Bullish) לגבי מניית GM, אבל עם הסתייגות חשובה. ההפתעה החיובית ברווח למניה נראתה הרבה יותר "נקייה" בדוח רווח והפסד מאשר בדוח תזרים המזומנים. יצרנית הרכב מדטרויט הציגה רווח למניה (EPS) מתואם חזק, צמיחה יפה ב-EBIT מתואם, והעלאה מתונה בתחזית. עם זאת, נראה שהמשקיעים עדיין לא משוכנעים כמה מהרווח הזה באמת ייהפך לתזרים מזומנים חופשי בטווח הקצר.
לדעתי, זה לא שובר את התזה החיובית. GM עדיין נראית כזולה מאוד, עם מכפיל רווח לשנת 2026 נמוך מאוד יחסית למתחרות. החברה גם ממשיכה להציג תחזית לתזרים מזומנים חופשי מתואם ויציב מפעילות הרכב השנה. עם זאת, בשל תשלומי התייעלות והסבה ברכבים חשמליים (EV), השקעות הון (Capex) ועלויות חומרי גלם שממשיכים ללחוץ על ההמרה למזומן, המניה עדיין נסחרת בזול מסיבה מוצדקת — רק שלדעתי היא זולה מדי.
הפתעה חיובית בדוחות, אבל המניה מספרת סיפור אחר
GM אישרה את המומנטום השלילי שאחרי הדוחות, כשהמניה ירדה בכ-3% גם לאחר שהחברה הציגה הפתעה חיובית יפה כמעט בכל השורות ברבעון הראשון. זה קורה למרות שהמניה כבר נסחרה בירידות במשך שישה ימי מסחר רצופים לפני כן.
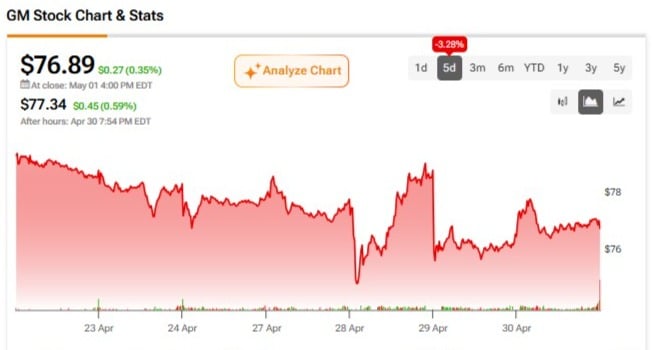
עם זאת, התוצאות שפורסמו רחוקות מלהיות גרועות. הרווח למניה המתואם עמד על 3.70 דולר, מעל התחזיות בשוק שעמדו על 2.62 דולר, ומשקף צמיחה של 33% לעומת השנה הקודמת. ההכנסות הגיעו ל-43.62 מיליארד דולר, כ-50 מיליון דולר מעל הקונצנזוס, אך עדיין ירידה של 0.9% לעומת השנה שעברה.
אם מסתכלים על EBIT מתואם — שנחשב אולי למטריקה התפעולית המרכזית אצל יצרניות רכב — GM הציגה 4.3 מיליארד דולר, עלייה של 22% לעומת השנה הקודמת. למרות שמלאי הסוחרים בארה"ב ירד ב-6% לעומת השנה שעברה והגביל את היקף המסירות, ביקוש יציב למשאיות ולרכבי שטח (SUV) המשיך לתמוך ברווחיות, יחד עם התייעלות בעלויות וסביבת מט"ח (FX) נוחה יותר.
כתוצאה מכך, GM העלתה את תחזית ה-EBIT המתואם לשנת 2026 ב-500 מיליון דולר, לטווח של 13.5–15.5 מיליארד דולר, בעיקר כתוצאה מהתאמות הקשורות למכסים. הקונצנזוס לרווח למניה מתואם לשנת 2026 עומד כיום על כ-12.4–12.8 דולר, כלומר צמיחה שנתית חזקה לעומת כ-9.2 דולר ב-2025. טווח התחזית המעודכן ל-EPS משקף גם הוא העלאה מתונה ביחס למרכז הטווח לפני פרסום הדוח.
סיפור טוב של תזרים מזומנים חופשי – עם קאצ'
להערכתי, התגובה הפושרת בשוק לתוצאות של ג'נרל מוטורס מוסברת הכי טוב דרך הזווית של איכות ההמרה של הרווח לתזרים מזומנים. נזכיר ש-GM דיווחה על תזרים מזומנים חופשי (FCF) מתואם מפעילות הרכב של 10.6 מיליארד דולר לשנת 2025. זה ירידה מ-14 מיליארד דולר ב-2024, בגלל חיובים הקשורים ל-EV, רגולציה, מכסים ועלויות טרנספורמציה. למרות זאת, מדובר ביצירת מזומן חזקה לחברה בגודל כזה — במיוחד כשזוכרים שהחברה השקיעה 9.2 מיליארד דולר בהשקעות הון, המשיכה לשאת עלויות EV ושפעלה תחת לחץ רגולטורי.
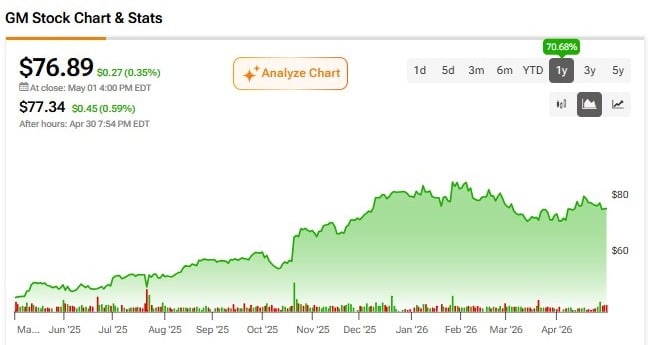
התקופה הכי חיובית הייתה המחצית השנייה של 2025, שבה מניית GM זינקה ביותר מ-55% לכל השנה, כאשר רוב העליות הגיעו בין יוני לדצמבר. ברבעון השלישי בלבד נרשם תזרים מזומנים חופשי מתואם מפעילות הרכב של 4.2 מיליארד דולר, ואחריו 2.8 מיליארד דולר ברבעון הרביעי. זה מראה שכאשר ההון החוזר והתזמון משחקים לטובת החברה, GM עדיין יודעת להמיר EBIT למזומן בצורה יעילה.
אבל כאן מגיע הקאצ' ברבעון הראשון של 2026. במבט ראשון, תזרים המזומנים החופשי המתואם מפעילות הרכב עלה ל-1.27 מיליארד דולר, לעומת 811 מיליון דולר ברבעון המקביל אשתקד, וזה נראה כמו שיפור חיובי. הבעיה היא בהרכב של המספר. תזרים המזומנים מפעילות שוטפת ברכב היה רק 533 מיליון דולר, בעוד שההשקעות בהון (Capex) הסתכמו ב-1.5 מיליארד דולר. תזרים המזומנים החופשי המתואם הפך לחיובי רק אחרי תוספת של כ-2.2 מיליארד דולר בגין "התאמת אסטרטגיה ב-EV".
במילים אחרות, התזרים החופשי המתואם היה חיובי, אבל תזרים המזומנים בפועל לפני ההתאמות היה למעשה שלילי — וזה הנקודה המרכזית. גם אם מסתכלים במונחי 12 חודשים אחרונים (TTM), תזרימי המזומנים של GM עדיין נראים חזקים, עם יותר מ-11 מיליארד דולר בתזרים חופשי מתואם בתקופה. אבל הרבעון האחרון מראה שחלק מהתזרים הזה עדיין תלוי בהתאמות ובהתנרמלות של עלויות הקשורות ל-EV.
זולה מדי כדי להתעלם?
המסר המרכזי משיחת המשקיעים (Earning call) של GM הוא שהחברה השאירה ללא שינוי את התחזית שלה לתזרים מזומנים חופשי מתואם מפעילות הרכב של 9–11 מיליארד דולר, אבל ציינה שהוא יהיה מרוכז יותר במחצית השנייה של 2026 ושלא נכללו בו החזרי מכס בגלל חוסר ודאות לגבי עיתוי קבלתם.
כדי לסבך את התמונה, GM עדיין מתמודדת עם חיובי מזומן משמעותיים הקשורים ל-EV. מאז המחצית השנייה של 2025, החברה רשמה חיובי מזומן בהיקף 5.6 מיליארד דולר, שמתוכם 2.6 מיליארד כבר שולמו עד מרץ ועוד 600 מיליון באפריל, כאשר רוב היציאות הנותרות עדיין צפויות במהלך 2026.
במקביל, גם עם רווחים חזקים ברבעון הראשון, עולה שאלה טבעית: איזה חלק מהרווח הזה יהפוך למזומן בטווח הקרוב, וכמה ממנו ימשיך "להישאב" לתוך התייעלות ב-EV, השקעות הון ועלויות חומרי גלם.
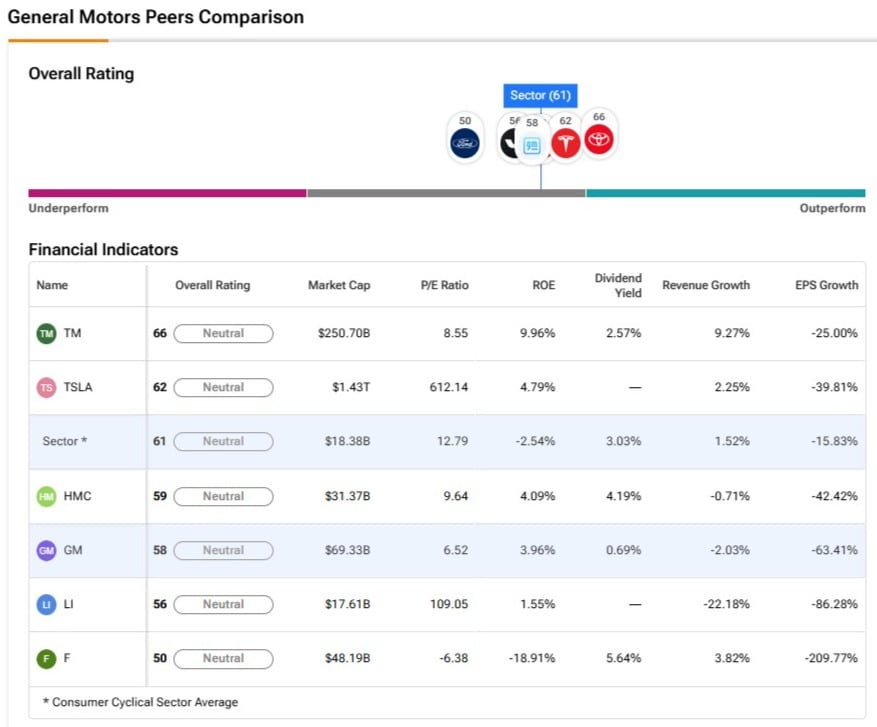
כל זה מסביר את דחיסת המכפילים האחרונה. כיום מניית GM נסחרת במכפיל רווח עתידי של בערך 6 על רווחי 2026. הקונצנזוס בשוק מצפה ש-GM תציג צמיחה שנתית ברווח למניה של כ-14.5% בשנה בממוצע בשלוש עד חמש השנים הקרובות, הרבה מעל שיעור הצמיחה ארוך הטווח ברווח למניה של סקטור הרכב, שנע סביב 11%. אם מחברים את קצב הצמיחה הזה למכפיל קדימה, מתקבל יחס PEG קדימה של בערך 0.40 – רמה שמוגדרת בדרך כלל כאזור ערך עמוק (Deep Value).
האם GM היא קנייה, החזק או מכירה לפי אנליסטים בוול סטריט?
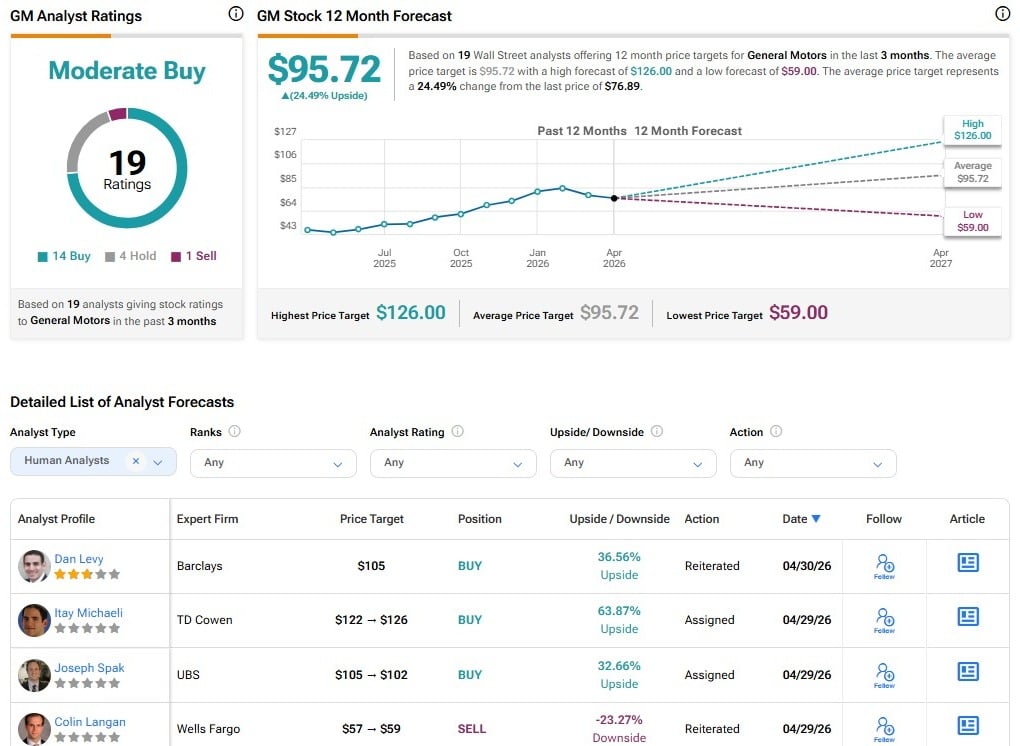
דעת הקונצנזוס על ג'נרל מוטורס היא קנייה מתונה (Moderate קניה). מתוך 19 המלצות אנליסטים, 14 הן קנייה, ארבע הן החזק, ואחת היא מכירה, מה שמוביל למחיר יעד ממוצע של 95.72 דולר — המשקף אפסייד של כ-24.9% מרמת המחיר הנוכחית.
זולה מסיבה מסוימת — אבל עדיין זולה מדי
על פניו, ג'נרל מוטורס פרסמה מספרים חזקים לרבעון הראשון והעלתה את התחזית בצורה מעודדת, אבל עדיין יש פגמים — בעיקר סביב איכות ההמרה של הרווח לתזרים מזומנים — שממשיכים להכביד על התזה ההשקעתית.
לדעתי, מכפילי הערך הנמוכים מוצדקים חלקית בגלל האופי המחזורי של רווחי סקטור הרכב, כאשר חלק מצמיחת ה-EPS מגיעה מרכישות עצמיות של מניות (Buybacks) ולא מצמיחה תפעולית "נקייה", ובגלל המעבר המתמשך ל-EV, שמטשטש את התמונה הכוללת.
ובכל זאת, גם עם ההסתייגויות האלו, נראה שהשוק מתמחר תרחיש הרבה יותר שלילי ממה ש-GM בפועל מציגה. ל-GM אין המרה מושלמת של רווח למזומן, אבל היא גם לא שורפת מזומן בליבת העסק שלה. החברה עדיין צופה שתייצר השנה 9–11 מיליארד דולר בתזרים מזומנים חופשי מתואם מפעילות הרכב — סכום משמעותי לחברה שנסחרת במכפילים כל כך נמוכים.
לכן אני רואה ב-GM מניה מצוינת לקנייה בתקופת חולשה נוכחית, עם פוטנציאל עליות מהותי אם וכאשר השוק יתחיל להכיר בכך שרמת יצירת המזומן הזו לא מתיישבת עם מכפיל של בערך 6 על הרווחים.