
מקורבים לחברות אוספים בירידות את 2 מניות ה"קנייה החזקה" האלה
- בעלי עניין רכשו מניות של אייוניק דיגיטל ושל סטארווד פרופרטי בהיקף של מיליוני דולרים, לאחר ירידות חדות במחירי המניות.
- שתי המניות זוכות לדירוג קונצנזוס של קנייה חזקה מצד אנליסטים, עם פוטנציאל עלייה משמעותי לפי מחירי היעד הממוצעים.

לא תמיד קל למצוא מניות אטרקטיביות, במיוחד כשהשווקים תנודתיים והמשקיעים מתקשים לקבוע אילו חברות מציעות את ההזדמנויות הטובות ביותר. עם זאת, יש אינדיקטורים מסוימים שיכולים לצמצם את החיפוש. שניים שכדאי לעקוב אחריהם הם פעילות רכישה של בעלי עניין ומניות שנסחרות הרבה מתחת לשיאים האחרונים שלהן.
לבעלי עניין בחברות, כולל מנהלים בכירים וחברי דירקטוריון, יש לעיתים קרובות הבנה עמוקה יותר של פעילות החברות שלהם, של התחזית הפיננסית ושל הזדמנויות הצמיחה, בהשוואה למשקיעים חיצוניים. לכן, רכישות המניות שלהם יכולות לספק רמזים חשובים לגבי המקום שבו הם מזהים פוטנציאל, במיוחד כאשר הם משקיעים סכומים גדולים מכספם האישי.
כמובן, בעלי עניין יכולים למכור מניות מסיבות רבות, החל מהוצאות אישיות ועד לפיזור תיק ההשקעות. רכישה היא עניין אחר, שכן מנהלים בדרך כלל משקיעים את כספם במניות החברה כאשר הם מאמינים שערכן יעלה. וכאשר הרכישות האלה מגיעות למיליוני דולרים, יש למשקיעים סיבה טובה לבחון אותן מקרוב.
פעילות כזו מסקרנת במיוחד כאשר בעלי עניין רוכשים מניות לאחר ירידה חדה. ירידה במחיר המניה לא בהכרח מצביעה על כך שהתחזית הבסיסית של החברה הורעה, ומשקיעים שמוכנים להסתכל מעבר לחולשה קצרת הטווח יכולים לפעמים למצוא נקודות כניסה אטרקטיביות.
בהתחשב בכך, השתמשנו בכלי המניות החמות של בעלי העניין של TipRanks כדי למצוא שתי מניות שמשלבות חולשה recent במחיר המניה עם רכישות של בעלי עניין בהיקף של מיליוני דולרים. לשתיהן יש גם דירוג קונצנזוס של קנייה חזקה מצד אנליסטים בוול סטריט, מה שמרמז שבעלי העניין אינם היחידים שרואים פוטנציאל עלייה משמעותי. בואו נבחן אותן מקרוב.
אייוניק דיגיטל (IOND)
המניה הראשונה שנבחן עוסקת בתשתית הדיגיטלית של עידן ה-AI הנוכחי. אייוניק דיגיטל היא חברת טכנולוגיה שמכירה בפוטנציאל של AI לשנות את העולם, והיא מספקת את התשתית שאותה AI צריך כדי להתרחב ולצמוח. אייוניק מספקת ללקוחות אתרים עם אספקת חשמל, המוכנים לשוק ומסוגלים לתמוך הן במחשוב בעל ביצועים גבוהים (HPC) והן ביישומי בינה מלאכותית (AI) שפועלים עליו.
הנכסים האלה כוללים מתקנים פעילים ואתרים שנמצאים בפיתוח לקראת שימוש עתידי של לקוחות. נכסי החברה מגובים בצינור תשתיות חשמל שמסוגל לספק יותר מ-800 מגה-ואט, ובצוות הנהלה שמבין את הצרכים של מרכזי הנתונים המודרניים. יחד, אלה מאפשרים לחברות גדולות, לספקיות ניאו-ענן ואפילו לספקיות הענן הגדולות ביותר להישאר בחזית מהפכת ה-AI.
באופן ספציפי, אייוניק מחזיקה, מפתחת ומשכירה אתרים המוכנים לקבלת חשמל לשימוש של מרכזי נתונים. זו תשתית האנרגיה והנדל"ן שמאפשרת את פעילותם של מרכזי נתונים, וספקיות AI ו-HPC מסתמכות עליה לא פחות מאשר על ארונות שרתים ושבבי מוליכים למחצה מתקדמים.
אייוניק הפכה לחברה ציבורית באמצעות רישום ישיר ביולי השנה, והמניה עלתה בהתמדה עד ספטמבר, אז הגיעה לשיא של כמעט 87 דולר. מאז, עם זאת, המניה ירדה בכ-29%. בין הגורמים המעיבים על החברה נמצאת אי-ודאות רגולטורית בשוק מרכזי הנתונים החשוב של טקסס, במיוחד מאז הבחירות האחרונות, וכן הירידות הרחבות יותר בתעשיית ה-AI בחודשים האחרונים.
כשבוחנים את הדוח הפיננסי של החברה לרבעון השלישי של 2026, הדוח האחרון שפורסם, מגלים שההכנסות הרבעוניות של אייוניק, בהיקף של 49 מיליון דולר, עלו ב-32% לעומת השנה הקודמת ועקפו את התחזית ב-2.32 מיליון דולר. הרווח למניה, 0.38 דולר, היה נמוך ב-6 סנטים למניה מהצפוי, אך הוא גם היווה שיפור חד לעומת הפסד של 0.12 דולר למניה שדווח ברבעון השלישי של 2025.
הרכישה האחרונה במניה, שהוגדרה כ"רכישה אינפורמטיבית", בוצעה על ידי חבר הדירקטוריון מייקל אבאטה. ב-11 וב-12 בנובמבר הוא הוציא בסך הכול 1.29 מיליון דולר לרכישת 19,642 מניות של IOND. ההחזקה הכוללת שלו בחברה עומדת כעת על 3.41 מיליון דולר.
האנליסט ג'וזף ופי מקנאקורד רואה פוטנציאל במניה, במיוחד בעקבות ההישגים הרגולטוריים האחרונים של החברה בטקסס. הוא כתב: "ההשפעה המצטברת של החששות בנוגע להוצאות ההון על AI, וכעת גם החששות שלאחר הבחירות, דחפה את מניות IOND מתחת לשווי ה-DCF של חוזה השכירות המשולש נטו שלה, החתום עם גיבוי בדירוג השקעה – לפחות לפי ההערכות שלנו. מעבר לחוזה השכירות החתום בשלב הראשון של מחוז וורד, אנו מאמינים שקיימת הזדמנות אמיתית בטווח הקצר בשלב השני של מחוז וורד, מכיוון שהוא הוגדר כ-Batch Zero על ידי ERCOT. אנו מכירים בכך שעיכובים נוספים הם אפשריים בעקבות תוצאות הבחירות, אך כבר קיים מורטוריום על מרכזי נתונים. אמנם קשה לדעת מתי נגיע לשיא החששות, אך נראה שאנחנו קרובים לכך."
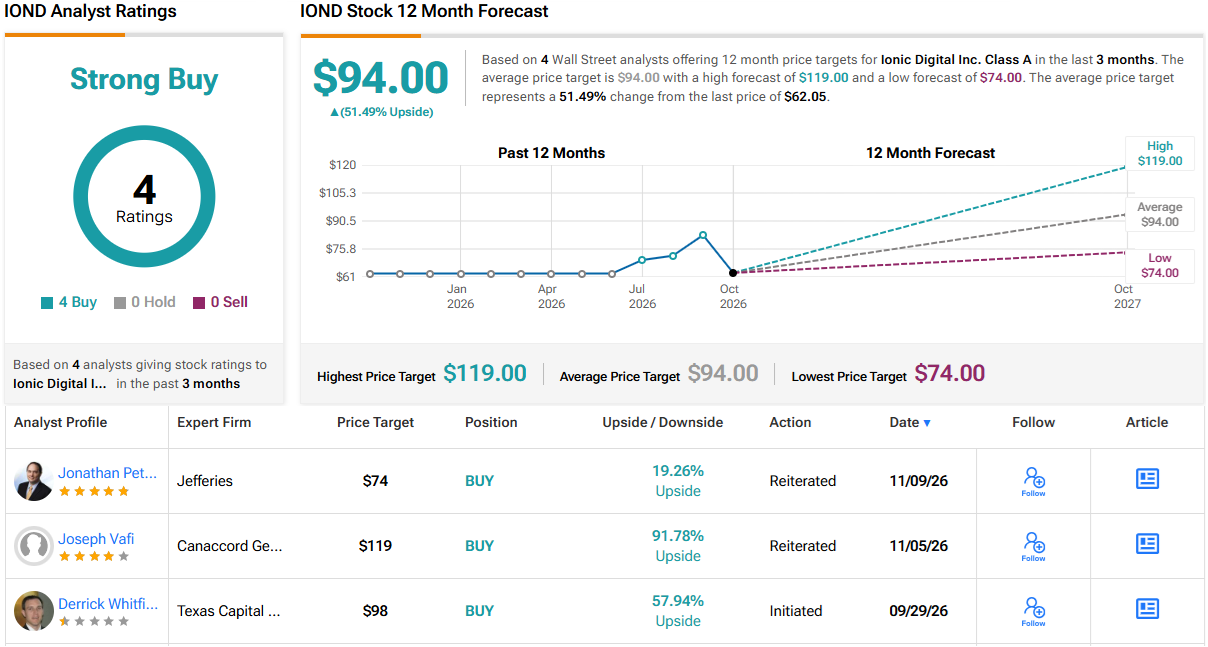
בהתאם לכך, ופי מעניק למניית אייוניק דירוג קנייה, ומצמיד לו מחיר יעד של 119 דולר, המצביע על פוטנציאל עלייה משמעותי של כ-92% במהלך שנה. (לצפייה בהיסטוריית הביצועים של ופי, לחצו כאן)
בסך הכול, קיימות כאן 4 סקירות אנליסטים עדכניות, וכולן חיוביות. לכן IOND מקבלת דירוג קונצנזוס של קנייה חזקה, פה אחד. המניה נסחרת במחיר של 62.05 דולר, ומחיר היעד הממוצע שלה, 94 דולר, משקף עלייה של 51.5% במהלך שנה. (ראו תחזית מניית IOND)
סטארווד פרופרטי (STWD)
המניה הבאה שנבחן, סטארווד, היא קרן השקעות בנדל"ן, או REIT, עם תיק נכסים מגוון. החברה עוסקת במגוון רחב של פעילויות, תוך התמקדות בצד הפיננסי של הנדל"ן ולא בבעלות ישירה על נכסים. שירותי ההלוואות המתמחים של החברה כוללים יצירה, רכישה, מימון וניהול של הלוואות משכנתה מסחריות, משכנתאות למגורים והלוואות לתשתיות, לצד השקעות הוניות. המגזרים המרכזיים בפעילות של סטארווד הם תחומי ההלוואות המסחריות וההלוואות למגורים, אך החברה פועלת גם בתחומים מוכרים של קרנות REIT, כמו הלוואות לתשתיות ובעלות על נכסים.
באופן ספציפי, סטארווד מציעה משכנתאות ראשונות, הלוואות מזנין והלוואות נחותות, הלוואות גישור והון עצמי מועדף. מגוון השירותים הזה הופך את החברה ל"חנות one-stop" להלוואות נדל"ן, ומאפשר לה לבצע עבור לקוחותיה עסקאות מורכבות באופן אמין ומהיר. סך הנכסים של סטארווד, ללא הפחתה, עומד על כ-32.3 מיליארד דולר, כולל הלוואות מסחריות ונכסים בבעלותה.
כמו רוב קרנות ה-REIT, סטארווד מוכרת בזכות תשלומי הדיבידנד היציבים שלה. הדיבידנד האחרון של החברה, שהוכרז בספטמבר ושולם ב-15 באוקטובר, נקבע על 48 סנט למניה. השיעור השנתי של התשלום, 1.92 דולר, העניק תשואת דיבידנד עתידית של כמעט 17%. סטארווד משלמת דיבידנדים מאז 2009.
עם זאת, חשוב לציין שהרווחים הניתנים לחלוקה של סטארווד ברבעון השלישי של 2026, התקופה האחרונה שדווחה, הסתכמו ב-0.31 דולר בלבד למניה ולא כיסו את הדיבידנד במלואו. הדבר עורר חששות שהחברה עשויה לקצץ את הדיבידנד בעתיד הקרוב. יחד עם החולשה במגזר הנדל"ן המסחרי והסיכוי לריביות גבוהות יותר בהמשך, מניות STWD ירדו ב-28.5% מתחילת השנה.
בצד החיובי, החברה עקפה את התחזיות בתוצאות הרבעון השלישי. הרווח למניה לפי GAAP, בסך 0.31 דולר, היה גבוה ב-2 סנטים מהתחזית, וההכנסות בסך 545.85 מיליון דולר, שעלו בכמעט 12% לעומת השנה הקודמת, עקפו את ההערכות ב-16.6 מיליון דולר.
על רקע זה, אנו רואים שבעלי עניין ביצעו כאן רכישות משמעותיות. יו"ר ומנכ"ל החברה, בארי סטרנליכט, שפעל בשם הקרן הפילנתרופית שלו, רכש ב-11 וב-12 בנובמבר 1.245 מיליון מניות בשווי של יותר מ-14.69 מיליון דולר. סגן היו"ר ג'ונתן פולאק רכש ב-11 בנובמבר 169,800 מניות תמורת יותר מ-2.01 מיליון דולר, כולל 85,000 מניות שהוחזקו ישירות ו-84,800 מניות שנרכשו בעקיפין באמצעות Jonathan Pollack 2021 Long Term Trust.
המניה הזו משכה את תשומת לבה של האנליסטית בעלת דירוג 5 הכוכבים, ג'ייד רחמאני, מ-KBW. רחמאני אומרת על התחזית של קרן ה-REIT: "במחיר של 0.70 מהמ value בספרים ללא הפחתה, שעומד על 17.22 דולר, ובמחיר של 0.72 מההערכה שלנו לסוף 2027, שעומדת על 16.76 דולר, וכן בתשואת דיבידנד פרופורמה של 12.6%, נראה שמחיר המניה כבר משקף עלויות אשראי נוספות ודיבידנד נמוך יותר. המודל העסקי המגוון של STWD והעלייה האפשרית בעתיד בעקבות הסדרת ההלוואות תומכים בעמדה החיובית שלנו."
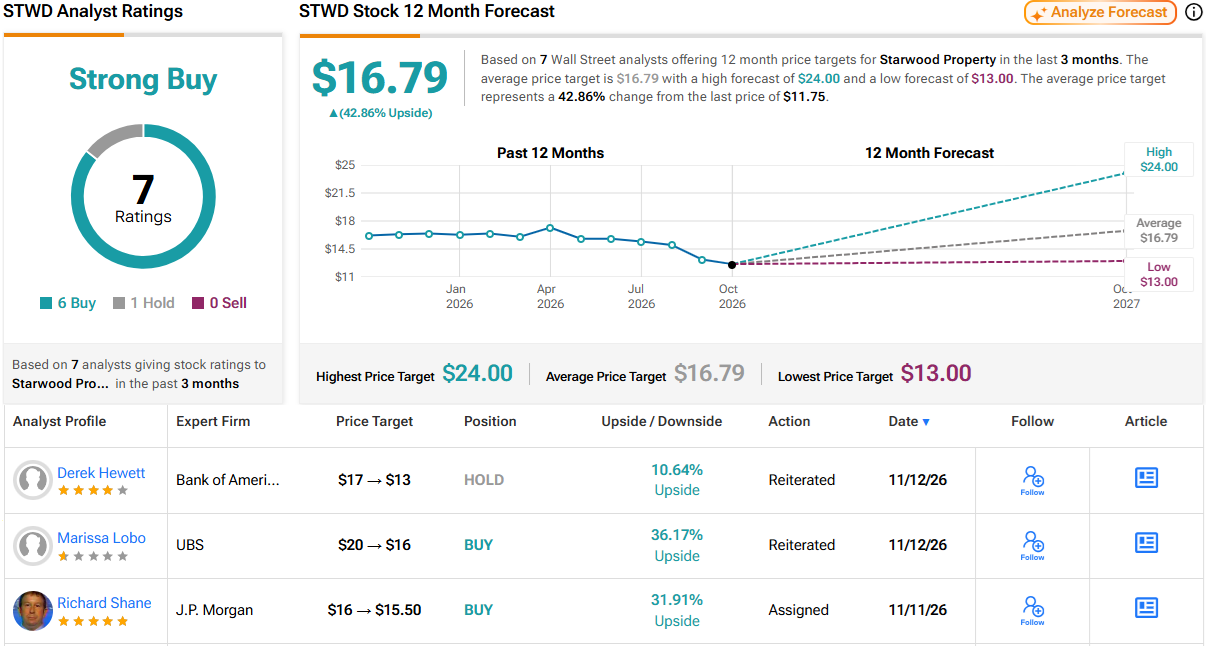
ה"עמדה החיובית" שלה מובילה לדירוג קנייה עבור המניה, בעוד שמחיר היעד של 14 דולר משקף פוטנציאל עלייה של 19% במהלך 12 חודשים. אם מוסיפים לכך את תשואת הדיבידנד העתידית הנוכחית, התשואה הכוללת במהלך שנה עשויה להתקרב ל-36%, בהנחה שסטארווד תשמור על התשלום הנוכחי. (לצפייה בהיסטוריית הביצועים של רחמאני, לחצו כאן)
בסך הכול, 7 סקירות האנליסטים האחרונות על STWD כוללות 6 דירוגי קנייה ודירוג החזק אחד, ותומכות בדירוג הקונצנזוס של קנייה חזקה. המניה נסחרת במחיר של 11.75 דולר, ומחיר היעד הממוצע, 16.79 דולר, מצביע על פוטנציאל לעלייה של כ-43% עד לתקופה המקבילה בשנה הבאה. (ראו תחזית מניית STWD)
הבהרה: הדעות המובעות במאמר זה הן של האנליסטים המוצגים בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.