
ריימונד ג'יימס מסמנת 2 מניות לקנייה כשהשוק השורי נכנס לשנה החמישית
- ריימונד ג'יימס סבורה שהשוק השורי בארה"ב עשוי להמשיך גם בשנתו החמישית, על רקע תמיכה היסטורית לאחר בחירות אמצע קדנציה, רווחי חברות חזקים ועמידות בהוצאות הצרכנים, עם יעד של 8,450 ל-S&P 500 ב-12 החודשים הקרובים.
- החברה מציינת לקנייה את לינטריס [LYNX] ואת סיפורט תרפיוטיקס [SPTX], שתי מניות חדשות יחסית עם דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה, כאשר לינטריס נהנית מחשיפה לצמיחה בתחום הביטחוני וסיפורט מציגה התקדמות חיובית בתוכניות הפיתוח הקליניות שלה.

אנחנו נמצאים בשוק שורי מאז אוקטובר 2022, ובקרוב ניכנס לשנה החמישית. זהו ציון דרך משמעותי, והוא גורם לעוקבי השוק לבחון את המצב לעומק. המומחים בוול סטריט בחנו את התנאים הנוכחיים, את המגמות ארוכות הטווח ואת התקדימים ההיסטוריים — ובסך הכול מגיעים למסקנה שהשוורים עשויים להמשיך לרוץ עוד זמן מה.
בתור התחלה, זו שנת בחירות אמצע קדנציה, והיסטורית, 12 החודשים שאחרי בחירות כאלה היו חיוביים למניות. בנוסף, גם השנה החמישית של שוק שורי הייתה טובה בדרך כלל לתשואות הכוללות. הרבעונים האחרונים הראו רווחי חברות חזקים, וכרגע אין סיבה לא לצפות לעוד מזה בטווח הקרוב. ברמה הבסיסית יותר, הוצאות הצרכנים נשארות עמידות — והן מהוות כשני שלישים מהתמ"ג של ארה"ב.
אז אפשר לקרוא לזה תמונה פשוטה וברורה, ולומר שרוב המספרים טובים. לארי אדם, מנהל ההשקעות הראשי של ריימונד ג'יימס, עוקב מקרוב אחרי התנאים הנוכחיים, ובסקירת Markets & Investing הקבועה שלו הוא כותב: “שוק המניות השורי בארה"ב עומד בקרוב להיכנס לשנתו החמישית עם עמידות מרשימה. למעשה, החברות האמריקאיות הציגו רווחים חזקים בהרבה ממה שאנחנו בדרך כלל רואים בשלב הזה של השוק השורי — והעוצמה הזו צפויה להימשך גם ברבעונים הקרובים. ההיסטוריה מספקת רוח גבית נוספת, שכן גם השנה החמישית של שוק שורי וגם 12 החודשים שלאחר בחירות אמצע הקדנציה תמכו היסטורית בתשואות. למרות שיש לעקוב אחר החששות סביב העלאות הריבית של הפד, ריביות ארוכות טווח גבוהות יותר וסיכונים גיאופוליטיים, תחזית הרווחים אמורה לסייע בקיזוז מכשולים בטווח הקרוב. כתוצאה מכך, יעד ה-S&P 500 שלנו ל-12 חודשים הוא 8,450.”
יעד ה-S&P ל-12 חודשים של אדם משקף עלייה שנתית של 9.4% לעומת הרמה הנוכחית של המדד. זו תשואה נאה בכל קנה מידה. האתגר היחיד למשקיעים יהיה למצוא מניות שיציגו ביצועי יתר לעומת היעד הזה.
אנליסטי המניות של ריימונד ג'יימס מוכנים לאתגר הזה. הם בחרו שני שמות לקנייה עבור השנה החמישית של השוק השורי. שתיהן חדשות יחסית בשוקי המניות, ולפי הנתונים העדכניים ביותר בפלטפורמת TipRanks, שתיהן מציעות דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה ופוטנציאל עלייה נאה. בואו נבחן אותן מקרוב ונבין למה בדיוק ריימונד ג'יימס כל כך מתרשמת מהן.
לינטריס (LYNX)
המניה הראשונה שבחרה ריימונד ג'יימס ושאנחנו בוחנים כאן היא לינטריס, שפועלת לבנות לעצמה שם בתחום קבלני הביטחון. זהו תחום צפוף, ולינטריס מבדלת את עצמה באמצעות יכולות של “מזיהוי לפעולה” — כלומר, היא מספקת ציוד חיוני ויכולות פרשנות שמסוגלות לעקוב אחר מטרות והחלטות מהרגע של הזיהוי הראשוני ועד הרגע שבו המפעיל מחליט על דרך הפעולה. החברה עובדת עם מגוון רחב של גופים בפנטגון, כולל חיל האוויר, חיל החלל והצי, DARPA, נאס"א, וכן עם קבלנים חשובים כמו Northrop Grumman, L3Harris ו-Lockheed Martin.
כדי לרדת לפרטים, לינטריס מספקת פתרונות לפעילויות צבאיות ומודיעיניות חיוניות בכמה תחומים. אלה כוללים מודעות לתחום הימי; הגנה אווירית וטילית; ומודיעין, מעקב וסיור מבוססי חלל. באופן ספציפי יותר, החברה מספקת מערכות מכ"ם, מעקב נתונים, מערכות בינה מלאכותית ואנטנות ותתי-מערכות שונות. קווי המוצרים של לינטריס בנויים לתיאום בין פלטפורמות חלל, יבשה וים, כדי להבטיח שהמשימה תמיד תושלם.
באמצעות אספקת החומרה יחד עם מיזוג הנתונים מבוסס הבינה המלאכותית, לינטריס יוצרת מערכות משימה שיכולות לפעול בכל מקום, לא משנה עד כמה הסביבה תובענית או המטרה מאתגרת. החוזקה הייחודית של החברה בשילוב חומרה ואינטגרציית בינה מלאכותית מעניקה לה בסיס חזק במגזר הביטחוני.
מבחינת משקיעים, מניות [LYNX] הן כניסה חדשה לשווקים הציבוריים. החברה קיימה את ההנפקה הראשונית שלה באוגוסט השנה, כאשר לינטריס ובעלי המניות הקיימים גייסו 297.5 מיליון דולר בתמורה ברוטו. חשוב לציין שהאירוע צומצם — המסמכים המקוריים ציינו 24 מיליון מניות בטווח מחיר של 19 עד 22 דולר למניה, אך כשהמניה יצאה לשוק, מדובר היה ב-17 מיליון מניות במחיר של 17.50 דולר למניה. מתוך 17 מיליון המניות שהוצעו, 5.71 מיליון נמכרו ישירות על ידי לינטריס ו-11.29 מיליון נמכרו על ידי Trive Capital יחד עם בעלי מניות קיימים נוספים.
מאז ההנפקה, מניות [LYNX] ירדו ב-15%, וכרגע לחברה יש שווי שוק של כמעט 1.5 מיליארד דולר. בין הרוחות הנגדיות למניה נמצאים ההפסד הנקי שלה. הדוחות הכספיים שלפני ההנפקה הראו שלחברה היה הפסד נקי של 13 מיליון דולר בששת החודשים הראשונים של 2026. לינטריס תפרסם את הדוחות הציבוריים הראשונים שלה לאחר ההנפקה בדצמבר הקרוב, והצפי בוול סטריט הוא להכנסות של כ-137 מיליון דולר.
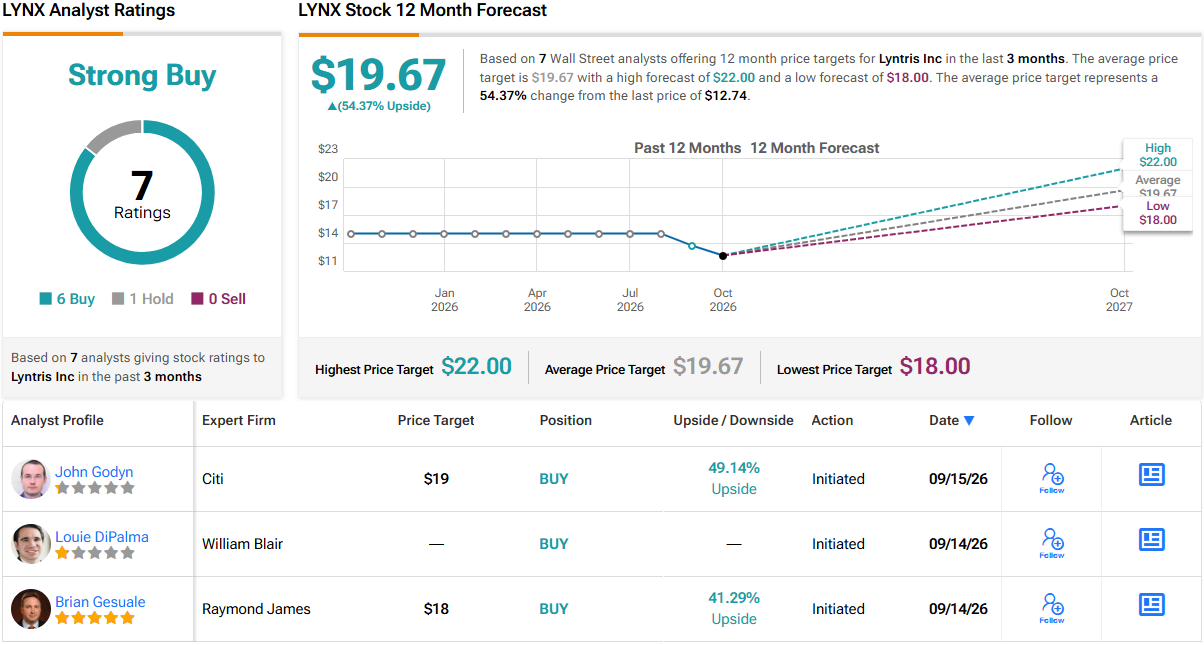
בסיקור שלו על לינטריס עבור ריימונד ג'יימס, האנליסט בריאן ג'סואלה, בעל 5 כוכבים, מתווה מסלול שיאפשר לחברה להציג ביצועי הכנסות חזקים. הוא כותב: “ללינטריס יש אחד מפרופילי הצמיחה הבולטים יותר ביקום הסיקור שלנו… אנחנו מעריכים שההכנסות יגדלו מ-389 מיליון דולר ב-2025 ל-931 מיליון דולר ב-2028 ול-1.57 מיליארד דולר ב-2030, בעוד שה-EBITDA המתואם יגדל מ-63 מיליון דולר ל-183 מיליון דולר ול-321 מיליון דולר, בהתאמה, כאשר התרחבות התוכן, העלאת קצבי הייצור והמינוף התפעולי מצטברים. לב התזה שלנו הוא שלינטריס אינה רק עוד ספקית של אלקטרוניקה ביטחונית; היא ספקית מסחרית למהפכת ההגנה החמישית, שממוקמת בנקודת המפגש בין חיישנים, RF, תוכנה, מיזוג נתונים, תקשורת עמידה וארכיטקטורות משולבות של שרשרת תקיפה… בניגוד לסיפורי צמיחה רבים בתחום הביטחון, שנשענים במידה רבה על זכיות עתידיות בפרויקטים, חלק משמעותי מהתחזית שלנו כבר נתמך על ידי תוכניות ייצור קיימות…”
בשורה התחתונה, ג'סואלה מציין: “אנחנו רואים בשילוב הזה של נראות בצבר ההזמנות, הרחבות ייצור שכבר מוטמעות, הזמנות המשך, התרחבות בתוכן ובסיס מגוון של יותר מ-200 תוכניות, גורם מבדל מרכזי שצריך לתמוך בצמיחה מתמשכת ולהפחית את סיכון הביצוע ביחס לרבות מחברות טכנולוגיית הביטחון המתפתחות.”
האנליסט, שלפי TipRanks נמצא בין 3% העליונים של אנליסטי וול סטריט, מעניק למניית [LYNX] דירוג קנייה, יחד עם מחיר יעד של 18 דולר, שמצביע על פוטנציאל עלייה של 41% בשנה הקרובה. (לצפייה ברקורד של ג'סואלה, לחצו כאן)
המניה החדשה של לינטריס בשוק הציבורי קיבלה דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה, בהתבסס על 7 סקירות אנליסטים אחרונות — 6 המלצות קנייה והמלצת החזק אחת. המניה נסחרת כעת ב-12.74 דולר, ומחיר היעד הממוצע שלה, 19.67 דולר, חיובי יותר מהערכת ריימונד ג'יימס, ומצביע על עלייה של 54% בטווח של שנה. (ראו תחזית מניית LYNX)
סיפורט תרפיוטיקס (SPTX)
המניה הבאה על הרדאר שלנו היא סיפורט תרפיוטיקס, חברת מחקר ביוטכנולוגית בשלב קליני. סיפורט ממוקמת בבוסטון, ותוכנית מחקר התרופות שלה מבוססת על מחקר מאוניברסיטת Monash באוסטרליה, מה שמדגיש את האופי הבינלאומי של מחקר ביו-פרמצבטי. תוכנית מחקר התרופות של החברה מיועדת לטפל במחלות נפש, במיוחד דיכאון וחרדה.
זהו תחום עשיר למחקר תרופתי, מכיוון שמחלות נפש ידועות כעמידות לטיפול ומציגות שוק יעד כולל גדול. החברה מציינת שטיפולים קיימים לדיכאון ולחרדה מוגבלים בשל שורה של חסרונות משמעותיים, כולל יעילות מתונה, זמן ארוך עד להגעה לרמות טיפוליות, השפעות טיפוליות לא אמינות או לא צפויות, ולעיתים קרובות גם תופעות לוואי בלתי קבילות. בין המגבלות האלה לבין תסמיני המצבים עצמם, דיכאון וחרדה יכולים להיות משביתים — ולעיתים אף גרועים מכך. סיפורט שואפת להציע חלופה טובה יותר.
החברה מנסה להשיג את היעד הזה באמצעות פלטפורמת פיתוח תרופות ייחודית בשם Glyph. פלטפורמת Glyph של סיפורט נועדה להפחית את תופעות הלוואי של תרופות חזקות נגד דיכאון או חרדה, ובמקביל להעביר יותר מהחומר הפעיל למוח או לזרם הדם של המטופל. סיפורט תכננה את הפלטפורמה כך שתשתמש בתהליכי הספיגה וההובלה של שומנים במערכת הלימפה של המטופל, כדי לעקוף את הכשלים הרגילים של תרופות הניטלות דרך הפה. באופן ספציפי, תרופות מבוססות Glyph נועדו לעקוף את חילוף החומרים הראשוני בכבד, ובכך להפחית חשיפה של הכבד וסיכוני רעילות נלווים, ובמקביל לייצר כמה יתרונות נוספים, כולל זמינות ביולוגית אוראלית משופרת וירידה בשונות פרמקוקינטית — שניהם יכולים להוביל לצורך במינון נמוך יותר.
תוכנית המועמדת המובילה של החברה, GlyphAllo, היא נוגדת דיכאון — פרו-תרופה פומית של allopregnanolone שנועדה להימנע מתופעות הלוואי השליליות של קבוצת התרופות הזו. בדוח שפורסם מוקדם יותר החודש, סיפורט חשפה שניסוי שלב 1 בסימולציית נהיגה של GlyphAllo במתנדבים בריאים עמד ביעדיו הן ברמת מינון של 375 מ"ג והן ברמת מינון של 250 מ"ג. במהלך הניסוי לא דווחו תופעות לוואי חמורות. תוצאה חיובית זו תומכת בהמשך פיתוח התרופה, וניסוי שלב 2 BUOY-1 ממשיך לגייס מטופלים. נתוני topline מ-BUOY-1 צפויים במהלך המחצית הראשונה של 2027.
החברה דיווחה גם על נתונים חיוביים מניסוי שלב 1 להוכחת היתכנות של GlyphAgo, המועמדת שלה לטיפול בחרדה. סיפורט מתכננת להתחיל ניסוי שלב 2a ב-GlyphAgo במטופלים עם GAD והפרעות שינה במחצית השנייה של 2026, ולאחר מכן ניסוי שלב 2b במטופלים עם GAD במחצית הראשונה של 2027.
במבט על ההנפקה, סיפורט הפכה לציבורית ב-1 במאי האחרון. החברה הציעה תחילה 14,160,000 מניות במחיר של 18 דולר למניה, בקצה העליון של הטווח הצפוי, ויצרה כ-254.9 מיליון דולר בתמורה ברוטו לפני אופציית החתמים. ההנפקה שהושלמה יצרה בסופו של דבר 260 מיליון דולר בתמורה ברוטו.
ההצלחות הראשוניות של תוכנית Glyph הרשימו את אנליסט ריימונד ג'יימס טיאגו פאוט, שרואה בתוכנית פוטנציאל לשינוי כללי המשחק בטיפול בהפרעות דיכאוניות. פאוט אומר בהערה האחרונה שלו על סיפורט: “אנחנו רואים את [SPTX] כסיפור של GlyphAllo ב-2027, סיפור של GlyphAgo ב-2028, וסיפור של Glyph2BLSD ב-2029. קריאת התוצאות של שלב 2b BUOY-1 של GlyphAllo היא הזרז הבסיסי המרכזי בטווח הקרוב, והוויכוח המרכזי כאן הוא האם ההיסטוריה של zuranolone של Sage מייצגת אימות מנגנוני או כישלון מנגנוני. אנחנו חושבים שהתרחיש השלילי נותן משקל לא פרופורציונלי למחקר אחד שהחמיץ, תוך שהוא ממעיט בערך של הרקורד הקליני הרחב בהרבה: zuranolone הראתה שוב ושוב פעילות נוגדת דיכאון מהירה בזמן הטיפול בהפרעת דיכאון מז'ורי (MDD) ועמדה ביעד הראשי בחמישה מתוך שישה מחקרים, כולל כמה ניסויי שלב 3 חיוביים. מבחינתנו, זו חבילת אימות חזקה בהרבה מזו שהדוביים מכירים בה. הסוגיה שלא נפתרה לא הייתה האם פרמקולוגיה של נוירוסטרואידים יכולה לשפר דיכאון, אלא האם קורס טיפול קצר של 14 יום יכול לספק תועלת מתמשכת לאחר הפסקת התרופה.”
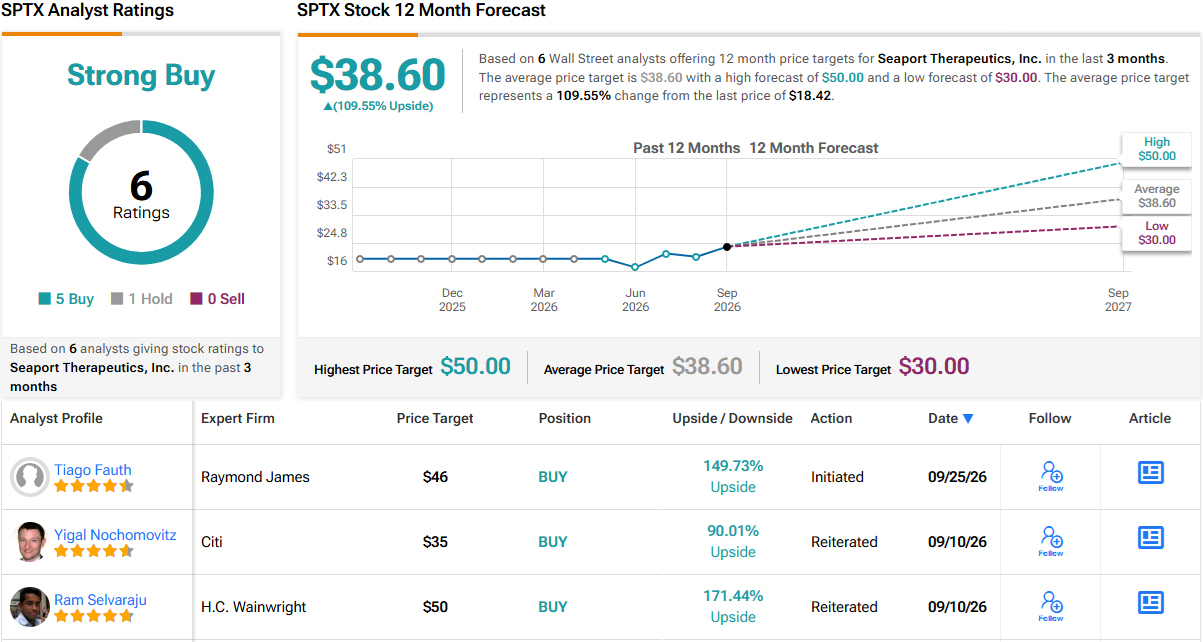
בהתבסס על עמדה זו, פאוט מעניק למניית סיפורט דירוג קנייה חזקה, שאליו הוא מצרף מחיר יעד של 46 דולר. היעד הזה מרמז על עלייה חזקה של כמעט 150% במחיר המניה ב-12 החודשים הקרובים. (לצפייה ברקורד של פאוט, לחצו כאן)
דירוג הקונצנזוס של האנליסטים מסוג קנייה חזקה כאן מבוסס על 6 סקירות אנליסטים אחרונות, שכוללות 5 המלצות קנייה מול המלצת החזק אחת בלבד. מחיר המסחר של המניה, 18.42 דולר, יחד עם מחיר היעד הממוצע של 38.60 דולר, מצביעים על פוטנציאל עלייה של כ-110% בשנה הקרובה. (ראו תחזית מניית SPTX)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של האנליסט המוצג. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.