הפועלים מעלה את מחיר היעד לנייס: אפסייד של 43% לצד עלייה בסיכון
אופציות על מניית דלתא איירליינס מאותתות על תנועה של 6.42% אחרי תוצאות הרבעון השלישי
מניית Cerebras מזנקת ביותר מ-5% בטרום מסחר היום. הנה מי מחזיק ב-CBRS
תנודתיות באופציות ותנועות משתמעות צפויות בדוחות השבוע, 06 באוקטובר – 09 באוקטובר 2026
כמה הגנה מפני ירידות מספיקה ב-ETF עם באפר?
ג׳יי פי מורגן מוסיפה את אמריקן אקספרס, ליברטי אנרג'י ותרמו פישר לרשימת מניות הבחירה לאוקטובר. הנה הסיבה.
מניית IonQ עשויה לעלות ב-19%, לפי מיזוהו, כששלב ההתרחבות של Superion מתקרב
מניית פי.טי.סי מזנקת ב-37% בעקבות רכישה ב-23 מיליארד דולר על ידי ענקית התוכנה הצרפתית שניידר אלקטריק
ההפתעה החיובית של טסלה ברבעון השלישי זוכה לשבחים מ-HSBC, אבל האנליסט עדיין אומר 'מכירה' למניית טסלה
תעשיית קרנות הנאמנות גייסה 6.5 מיליארד שקל בהובלת הכספיות ומניות חו”ל
למה מניית Cerebras Systems Class A מזנקת היום, ולמה אנליסט 5 כוכבים רואה שוק Fast-Inference של 550 מיליארד דולר
אנבידיה רחוקה מאוד מבועה, אומרת DBS, כשהרווחים צפויים לצמוח ב-70%
ריימונד ג'יימס מציינת 2 מניות לקנייה כשהשוק השורי נכנס לשנה החמישית
שוק המניות היום, 5 באוקטובר – החוזים העתידיים יורדים כש תשואות האג"ח הממשלתיות נותרות גבוהות
למה מניית ויסטרה אנרג'י (VST) עולה היום, ומה האנליסטים צופים בהמשך?
וורנר ברדרס (WBD) "Digger" מתרסק עם פתיחה של 20 מיליון דולר לפני המיזוג עם פרמאונט
הספקית של אנבידיה, Hon Hai Precision Industry (HNHPF), עקפה את תחזית ההכנסות לרבעון השלישי בזכות ביקוש חזק ל-AI
תחזית מניית אמזון: קתי ווד הוסיפה 4.1 מיליון דולר, בזמן שאנליסטים רואים אפסייד של 32%
דוראל מרחיבה את הפרויקט באינדיאנה: צפי ל-EBITDA שנתית של 300 מיליון שקל
מניית קוואלקום עולה לאחר עסקת שבבי LogicFolding עם Huawei
סלע קפיטל נדל”ן: נושא משרה בכירה רכש מניות החברה
הראל השקעות מסיימת הליך ערעור בתובענה ייצוגית בבריאות
תעשיות מספנות ישראל מזמנת אסיפה לאישור הרכב הדירקטוריון ורוה”ח
הנפקה של Firmus בהיקף של 5.5 מיליארד דולר עשויה לתת לאנבידיה מקום להוסיף עוד מניות
3 מניות שקיבלו לאחרונה דירוג קנייה חזקה עם אפסייד דו-ספרתי
החוזים העתידיים על המניות בארה"ב יורדים למרות ירידה במחירי הנפט ובתשואות האג"ח
מאסק ישנה את שמה של SpaceXAI ל-SpaceXSI בעקבות הדחיפה של טראמפ ל״אינטליגנציה עליונה״
תחזית מניית אנבידיה: עד כמה, לדעת מורגן סטנלי, יכולה אנבידיה להגיע
״אל תהמרו על מניית מיקרון טכנולוג'י״, מזהיר משקיע בכיר
״הגיע הזמן לפחד״, אומר משקיע לגבי מניית ספייס אקס
3 תעודות סל של ואנגארד עם פוטנציאל עלייה של יותר מ-30%
פיצולי המניות הצפויים השבוע (5–9 באוקטובר) – הישארו מושקעים
אג״ח מדממות, מניות זוהרות: האם המרוץ אחר השבבים של אנבידיה עומד מאחורי העלייה בתשואות?
ה-DGX Spark החדש של אנבידיה עולה יותר למרות שיש לו חצי מהזיכרון
למה מניית IONQ ירדה רק ב-0.5% בזמן שמניות קוונטום אחרות צנחו?
הקמת תשתיות ה-AI בהיקף של 31.6 טריליון דולר ניצבת מול מבחן הכנסות של 6 טריליון דולר
התחייבויות ה-AI של Anthropic בהיקף 518 מיליארד דולר מעיבות על שווי הנפקה של 2 טריליון דולר
צוות המשימה של הבית הלבן לבינה מלאכותית מציב את אנבידיה וחברות הטכנולוגיה הגדולות תחת בחינה רגולטורית
IonQ מרחיבה את הדחיפה לשוק הארגוני עם תוכנית העסקים הקוונטית החדשה של EPB
ארצ'ר אבייישן קיבלה הקלה משפטית לאחר שבית המשפט דחה חלק מהטענות של ג'ובי
מניית קורטבה (CTVA) התאימה כלפי מטה לאחר השלמת הפיצול של פעילות Vylor
השבוע שהיה, השבוע שבפתח: מאקרו ושווקים, 4 באוקטובר
מניית אנבידיה (אנבידיה) מגיעה לשיא כל הזמנים חדש – וול סטריט עדיין רואה אפסייד של 39%
תחזית מניית מארוול טכנולוג'י גרופ (MRVL) – פייפר סנדלר חיובית לקראת יום המשקיעים ב-6 באוקטובר
מנוע הצמיחה הבא של ASML מתחיל להתגבש, כשאינטל חוצה 1 מיליון וייפרים ב-High NA
3 מניות דאטה סנטר עם דירוג קנייה חזקה ועם אפסייד של יותר מ-70% שיכולות להגדיל את התיק שלכם באוקטובר
3 תעודות סל שיכולות לספק אפסייד של לפחות 11%, לפי אנליסט ה-AI
מניית Carvana (CVNA) ירדה ב-14% בחודש, אבל ג'יי פי מורגן דוחה את חששות ה'מיוז-מגדון'
אפל (אפל) משיקה הגנות חדשות נגד סוכני AI
מניית מטא מקבלת מחיר יעד של 885 דולר, אבל הצמיחה של Muse מעלה שאלה לגבי המונטיזציה
נייק (NKE) מגינה על הדיבידנד שלה בזמן שהחברה עוברת ארגון מחדש
שוק המניות היום: SPY ו-QQQ עלו לאחר שדוח התעסוקה הקל על הציפיות להעלאת ריבית
המניות המובילות בעליות ב-S&P 500 היום, 10/2/26
מניית פאראמונט סקיידנס (NASDAQ:PSKY) יורדת כשפאראמונט משאירה על כנם רכיבים מרכזיים ב-DC
מנכ"ל גיימסטופ (GME) ריאן כהן רוכש מניות חברה ב-10 מיליון דולר
מניית קורוויב (CRWV) קיבלה דירוג קנייה מאנליסט 5 כוכבים – הנה הסיבה
מניית פורד (NYSE:F) יורדת למרות ששמרה על מקום מספר 3 במכירות ברבעון השלישי
אמריקן איירליינס גרופ (AAL) מאפשרת ללקוחות לשלב מזומן ומיילים כדי לקנות כרטיסים
הנפט עולה קלות למרות שחרור של 100 מיליון חביות מצד מדינות G7
ספייס אקס מול טסלה: בוול סטריט רואים אפסייד של 48% במניית אילון מאסק אחת — ורק 5% בשנייה
סקירת השבוע של אינטל (אינטל): כאבי קוונטים, רווחי שבבים
גולדמן זאקס רושמת רווח עצום מ-SpaceX אחרי הימורים מוקדמים של לקוחות
מניות האחסון WDC ו-STX צנחו ב-11% — הנה הסיבה שמורגן סטנלי "ישמח" לקנות את הירידה
מניית סייקוריון (CYCU) מזנקת ב-48% לאחר שחזרה לעמוד בדרישות נאסד"ק
מניית בואינג (NYSE:BA) עולה לאחר ש-SPEEA חתמה על החוזה
למה תעודת הסל אינווסקו QQQ (QQQ) עולה היום, 2 באוקטובר?
למה הזהב והכסף יורדים היום, 2/10/26?
פפסיקו מפרסמת בשבוע הבא את דוחות הרבעון השלישי – מי מחזיק במניית PEP?
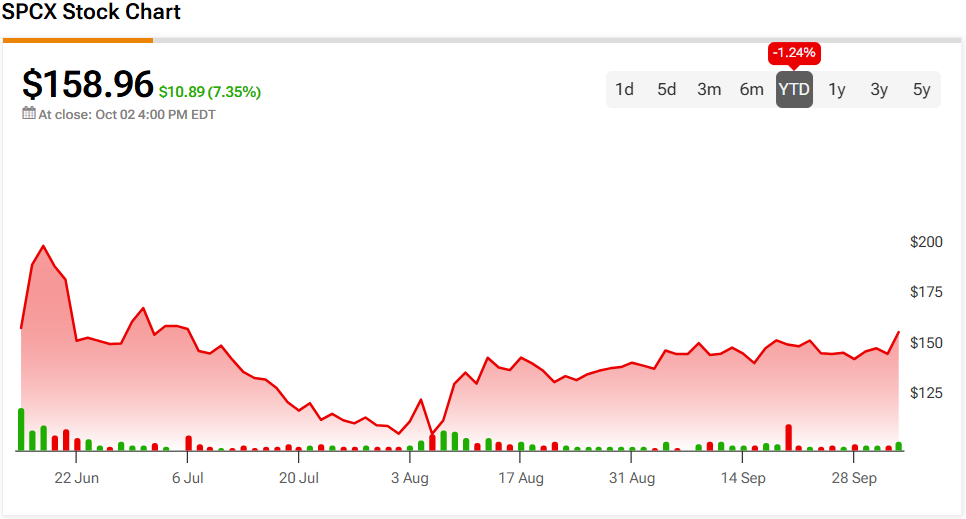
למה מניית ספייס אקס (SPCX) מזנקת היום – 2 באוקטובר 2026
למה המניות של אילון מאסק, ספייס אקס (SPCX) וטסלה (טסלה), עולות היום?
תחזית מחיר מניית ספייס אקס: גולדמן זאקס קוצרת רווח נוסף מספייס אקס, בזמן שוול סטריט רואה אפסייד של 49%
וולמארט מחזירה מיליוני מברשות גריל בגלל חשש לפציעות פנימיות
מניות הניאו-קלאוד קורוויב, Nebius ו-IREN עולות היום, 2 באוקטובר — הנה הסיבה
מניית מיקרוסופט (מיקרוסופט) מטפסת קלות לקראת אירוע Surface
סיגייט טכנולוג'י מול ווסטרן דיגיטל: מניה אחת היא קנייה אחרי הירידה של היום, אבל לשנייה יש יותר אפסייד, לפי גולדמן זאקס
"שימו לב לצוק," אומר משקיע בכיר על מניית מיקרון טכנולוג'י
דאו ג'ונס היום: ה-DJIA מתקדם לאחר שהחמצה בדוח התעסוקה הורידה את הסיכוי להעלאת ריבית
מניית פאראמונט סקיידנס (PSKY) עולה לאחר שהמנכ"ל דייוויד אליסון חשף תוכניות לשינוי השם
פוזיציות החוזים העתידיים על ביטקוין זינקו ב-2.3 מיליארד דולר כאשר סוחרים משלמים מחיר גבוה על הימורים לעליות
3 מניות חלל שכדאי לקנות עכשיו עם אפסייד של יותר מ-49%, לפי אנליסטים
"פיצ'ר שאנחנו מקווים שלעולם לא תצטרכו": מניית טסלה (טסלה) מזנקת לאחר השקת "Emergency Drive Away"
Cerebras מקבלת שדרוג להמלצת קנייה לאחר שאנליסט כינה את הירידה של 17% תגובת יתר
מקדונלד'ס משתמשת בבינה מלאכותית כדי לקבוע את מחירי הביג מק בסניפים ברחבי ארה"ב, בזמן שהזכיינים מתמודדים עם עלויות מקומיות עולות
ג׳י אי ורנובה (GEV) יכולה לנצח לאורך צוואר הבקבוק בתחום החשמל
מניית פוקס קלאס A (NASDAQ:FOXA) מטפסת קלות כשוורנר יוצאת נגד תוכנית היכרויות
מניית אר.טי.אקס. (RTX) נותרה ללא שינוי למרות שחוזי טילים מחזקים את התקוות לצמיחה
מניית אנבידיה (אנבידיה) הגיעה היום לשיא כל הזמנים. הנה מי שעדיין מחזיק ביצרנית שבבי ה-AI
ServiceNow מול מיקרוסופט: ממשקיע אחד מגיעה המלצה להתרחק ממניית תוכנה אחת ולאמץ את השנייה
למה מניות מיקרון טכנולוג'י וסנדיסק יורדות היום (2 באוקטובר) — ומה וול סטריט צופה בהמשך
מניית אנבידיה (אנבידיה) מגיעה לשיא כל הזמנים ימים לאחר שהכריזה על רכישה עצמית שיא
מניית מקדונלד'ס (MCD) נראית כמו קנייה אחרי הירידה
עסקי הענן של אמזון ומיקרוסופט עלולים להתמודד עם כללי האיחוד האירופי מחמירים יותר כבר בנובמבר
חמש הכתבות הגדולות ביותר על מניות גיימינג השבוע, 2/10/2026
הקריפטו מזנק בתחילת 'Uptober': BTC, ETH, DOGE
שיעור החיסכון בארה"ב ירד ל-4.1% כשהתקציבים המשפחתיים מתהדקים, בעוד שהסיכונים של ביטקוין מונעים ממנו להיות מקלט בטוח
מניות סיגייט וווסטרן דיגיטל צונחות היום. הנה מי עדיין מחזיק בהן
UBS אומרת לקנות את מניית ברודקום (AVGO) – הנה מה שמניע את האופטימיות
למה מניות אנבידיה וברודקום עולות היום — ועד כמה בוול סטריט חושבים שהן עוד יכולות לעלות
"הבעיה היא לא באמת בעיה," אומר משקיע בכיר על מניית אורקל
מניות הנפט יורדות כשאירופה שוקלת להשתמש במאגרים: CVX, OXY, MPC
למה מניית ווסטרן דיגיטל (WDC) ירדה ביותר מ-11% היום?
למה שוק המניות עולה היום, 2/10/26?
הסנטימנט החברתי כלפי Ethereum ו-XRP ירד לשפל של כמה חודשים עם פתיחת אוקטובר
דלתא איירליינס תפרסם בשבוע הבא את דוחות הרבעון השלישי – מה חושבים האנליסטים על מניית [DAL]?
למה מניית ספייס אקס ומניית Rocket Lab מזנקות היום — וכמה עוד וול סטריט אומרת שהן יכולות לעלות
3 תעודות סל זולות של ואנגרד עם פוטנציאל עלייה של יותר מ-20%