
ON סמיקונדקטורס (ON) מנצחת בתחום אספקת הכוח ל-AI. אני עדיין לא רודף אחרי המניה
- ON סמיקונדקטורס נהנית מצמיחה חזקה ורווחית במרכזי נתוני AI ושומרת על מובילות בתחום ה-SiC, לצד התייעלות מבנית באסטרטגיית "Fab Right" שמשפרת רווחיות ותזרים מזומנים חופשי, אך חלקים מסורתיים בעסק – במיוחד רכב ותעשייה – עדיין רק בשלב של התייצבות ולא חזרה מלאה לצמיחה.
- למרות דירוג וול סטריט של קנייה מתונה ותזרים מזומנים חזק המופנה בעיקר לרכישות עצמיות, מניית ON כבר זינקה כ-90% מתחילת השנה, מכפיל הרווח Non-GAAP קדימה התרחב משמעותית והחברה מציגה הפסד GAAP, ולכן הכותב רואה במניה החזק ולא קנייה אטרקטיבית בטווח הקצר, תוך הדגשת סיכונים מאיטיות בסקטור התעשייתי, תחרות סינית ב-SiC וריביות גבוהות הפוגעות בביקוש לרכבים חשמליים.

דוח ה-רווחים לרבעון הראשון של 2026 של ON סמיקונדקטורס (ON), שפורסם ב-4 במאי, מהווה אות ברור לכך שהתחתית המחזורית בשוק שבבי הכוח כבר מאחורינו. הדוח חיזק את ההערכה שמחזור שבבי הכוח מתחיל סוף סוף לעלות, במיוחד כשהביקוש לתשתיות בינה מלאכותית (AI) מואץ. בזמן שתחום השבבים האנלוגיים הרחב יותר סובל מעודפי מלאי ממושכים, ON מצליחה להתנתק מהמדשדשים בכך שהיא עוברת למיקוד בהקמת תשתיות AI גנרטיבי.
תזה השקעתית במניית ON סמיקונדקטורס כיום מתכנסת לשני נתונים סותרים. תנודתיות מתמשכת בקצב אימוץ הרכבים החשמליים (EV) מכבידה על קו העסקים הגדול ביותר של ON סמיקונדקטורס – שבבים לתעשיית הרכב. מצד שני, יש גידול עצום ובעל רווחיות גבוהה בביקוש לשבבי הכוח של ON סמיקונדקטורס למרכזי נתוני AI. בזמן שהדובים יכולים לטעון שהיחלשות הביקוש ל-EV בשווקים מערביים תגביל את צמיחת ההכנסות הכוללת, השוורים מצביעים על עלייה רצופה של 30% בהכנסות ממרכזי נתוני AI כרבעון לרבעון, כעל קטליזטור משנה כללים. ההנהלה מצפה שהתחום הלוהט הזה יכפיל את עצמו ב-2026.
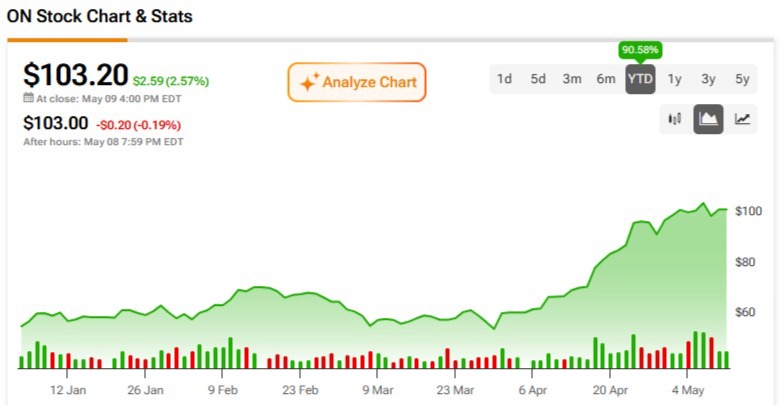
דירוג ה־החזק שלי למניית ON סמיקונדקטורס משקף את הרחבת שיעורי הרווחיות של ענקית השבבים, כשהיא עוברת מעסק מסורתי הנשען בעיקר על רכב, לחברת מובילה ומגוונת בתחום יעילות צריכת האנרגיה. עם זאת, ראלי של 90% במניית ON מתחילת השנה מעמיד את המכפילים מעל לרמות התחתית, בעוד שהעסק עדיין נושא צלקות משוק רכב שצומח לאט.
שני עמודי התווך שתומכים בתזה החיובית על מניית ON סמיקונדקטורס
הטיעון הבסיסי החיובי (bull case) עבור מניית ON נשען על שני עמודי תווך מרכזיים: עליית מדרגה מואצת בשלביי אספקת הכוח ל-AI, ומיתרון תחרותי מבני שמספקת פלטפורמת EliteSiC של ON סמיקונדקטורס.
בזירת מרכזי הנתונים, המעבר לשרתי ריקים בעלי קירור נוזלי וצפיפות גבוהה, התומכים בדורות החדשים של יחידות העיבוד הגרפיות (GPUs) של אנבידיה (אנבידיה), יותר משלש את דרישות הכוח לכל ריק. המודולים המשולבים של ON לאספקת חשמל ופתרונות ה-Point-of-Load (POL) שלה חיוניים לשמירה על יעילות אנרגטית במרכזי נתוני AI זוללי חשמל. התחזיות האחרונות של ההנהלה מצביעות על כך שתחום מרכזי הנתונים אינו רק קפיצה זמנית בהכנסות, אלא רוח גבית מבנית רב-שנתית, כאשר ON סמיקונדקטורס מגדילה את פוטנציאל ההכנסה שלה לכל ריק מ-15,000 דולר כיום ל-115,000 דולר עד 2030.
במקביל, ON ממשיכה לשלוט בנוף של סיליקון קרביד (SiC). במהלך שיחת המשקיעים לרבעון הראשון של 2026, המנכ"ל חסן אל-ח'ורי הדגיש את המומנטום החזק של החברה בתערוכת הרכב בבייג'ינג (Auto China), שננעלה ב-3 במאי. למרות הכותרות על חולשה בשוק הגלובלי של רכבים חשמליים, ON סמיקונדקטורס ממשיכה להרחיב את הנוכחות שלה בסין. הוא ציין שפתרונות ה-Silicon Carbide (SiC) של ON שולבו בכ-55% מדגמי הרכב החשמלי החדשים שהוצגו באירוע.
האינטגרציה האנכית של החברה, משלב גידול הסובסטרטים ועד להרכבת המודול הסופי, מספקת יתרון עלות ששחקנים שאינם משולבים אנכית פשוט לא יכולים להתחרות בו כיום. המעבר המתמשך ל-SiC בקוטר 200 מ"מ עשוי להביא לירידה של כ-30% בעלות הדיי (die) ב-24 החודשים הקרובים, מה שיחזק את שיעורי הרווחיות של ON סמיקונדקטורס או ישפר את הגמישות התמחורית שלה בשוק תחרותי.
המספרים מעודדים
לבסוף, אסטרטגיית "Fab Right", שהושקה בסוף 2020 על ידי המנכ"ל החדש אז, חסן אל-ח'ורי, מתקרבת לשלבים הסופיים שלה. באמצעות סגירת מפעלים ותיקים ולא יעילים בקוטר 150 מ"מ והעברת הייצור למפעלים אוטומטיים מאוד בקוטר 300 מ"מ, כמו East Fishkill, וכן מיקור חוץ של חלק מתהליכי הייצור, ON מבצעת איפוס מבני של רמת הרווח הגולמי המינימלית שלה ומשחררת חלק מההשקעות ההוניות הכבדות החוזרות.
יעילות תפעולית גבוהה יותר עשויה לאפשר לחברה להישאר רווחית גם בתקופות של ניצול קיבולת נמוך, דבר שלא היה אפשרי במחזורי עבר בתעשייה. השיפור ברווח הגולמי ובשיעור תזרים המזומנים החופשי (FCF) תומך בתמחור מחדש של מניית ON למכפילים גבוהים יותר. ON סמיקונדקטורס דיווחה על הכנסות של 1.51 מיליארד דולר ברבעון הראשון, עלייה של 5% משנה לשנה, ועל רווח למניה Non-GAAP של 0.64 דולר, ושניהם היו גבוהים בנוחות מאמצע טווח התחזית הקודמת של ההנהלה.
האם מכירות ה-AI עלולות להסתיר אתגרים מתמשכים בשווקים המסורתיים?
בעוד שההנהלה בטוחה שהשוק המחזורי נכנס לשלב צמיחה, עם שיפור בהזמנות דרך הערוצים, המכירות ברבעון הראשון של ON סמיקונדקטורס קיבלו דחיפה מעלייה של 14% משנה לשנה במגזר Power Solutions Group (PSG), ככל הנראה מונעת על ידי גידול חד בהכנסות הקשורות ל-AI. מנגד, המכירות במגזר Analog & Mixed-Signal (AMG) ירדו ב-5% משנה לשנה, והוא היווה 35.7% מסך ההכנסות הרבעוניות. צמיחה שנתית של 1% בלבד בהכנסות מגזר Intelligent Sensing Group (ISG) לא הייתה יכולה להפוך את מגמת הירידה במגזר AMG.
עם זאת, מבט מעמיק יותר בפילוח ההכנסות לפי שוקי הקצה של ON סמיקונדקטורס מצייר תמונה מעניינת יותר. בפעם הראשונה אחרי שבעה רבעונים רצופים, ON ראתה את שוקי הקצה רכב, תעשייה ואחרים גדלים ב-5%, 4% ו-5%, בהתאמה. תקופת הירידות הדו-ספרתיות במכירות לשוק הרכב הגיעה סוף סוף לסיומה.
בעוד שבשוקי הקצה תעשייה ואחרים ההכנסות הרבעוניות חזרו לצמיחה כבר ברבעון הרביעי של 2025, כששוק התעשייה רשם עלייה של כ-4% מרבעון לרבעון ו-6% משנה לשנה לאחר שמונה רבעוני ירידות, מכירות הרכב התייצבו והציגו צמיחה רצופה צנועה, בפעם הראשונה מאז שהירידה החלה. זה מעודד, ומרמז שהמחזור עשוי סוף סוף להתהפך, אם כי ההנהלה בשלב זה מתארת את המגמה יותר כייצוב ופחות כמהפך מאומת מתחתית לפסגה.

איך נראה התמחור?
מבחינת תמחור, מניית ON סמיקונדקטורס נסחרת בדיסקאונט קטן לעומת קבוצת ההשוואה שלה, למרות ראלי של כמעט 90% מתחילת השנה. ברמת כ-34.97 מכפיל רווח Non-GAAP קדמי, המניה נמצאת מעט מתחת לטקסס אינסטרומנטס (TXN), שנסחרת כיום במכפיל קדמי של כ-36.3 למרות תחזית צמיחה איטית יותר בתחום אספקת הכוח ל-AI.
עם זאת, מכפיל הרווח Non-GAAP קדימה של מניית ON התרחב במהירות מממוצע של 18 בחתך חמש שנים, מה שעלול להציב את התמחור קדימה מדי ביחס ליסודות העסק. המשקיעים מתמקדים כאן באופן מובהק במכפילי Non-GAAP, משום שהתוצאות לפי GAAP של ON סמיקונדקטורס הושפעו לרעה מחיובי מבנה מחדש ופגיעה בנכסים בהיקף של 329.3 מיליון דולר ברבעון הראשון של 2026. סעיפים מיוחדים כבדים אלה דחפו את ON סמיקונדקטורס להפסד נקי לפי GAAP של 33.4 מיליון דולר, או מינוס 0.08 דולר למניה, והותירו את שיעור הרווחיות התפעולית לפי GAAP ברמה של 3.5%.
לעומתם, מתחרות כמו TXN מציגות בעקביות רווחי GAAP חיוביים, מה שמסייע להן באופן טבעי לשמור על פרמיית תמחור יציבה יותר.

תחזית הצמיחה של תזרים המזומנים של מניית ON סמיקונדקטורס מעניינת במיוחד. לאחר עדכון רבעון ראשון 2026, ON נמצאת על מסלול לקצב תזרים מזומנים חופשי (FCF) שנתי שעשוי לעבור את רף 2 מיליארד הדולר, לעומת 1.4 מיליארד דולר ב-2025 – השנה שבה ההנהלה חגגה שיעור תזרים מזומנים חופשי שיא של 24%. צמיחת תזרים המזומנים נתמכת על ידי התייצבות בהשקעות ההוניות, לאחר שהעבודה הכבדה על שדרוגי מתקני "Fab Right" ברובה הושלמה.
עם יחס חוב נטו ל-EBITDA נמוך מ-1, המאזן של ON חזק מאוד, ומאפשר להנהלה להפנות 100% מתזרים המזומנים החופשי לרכישות עצמיות של מניות. החברה מנצלת באופן אגרסיבי את תוכנית הרכישה העצמית בהיקף 6 מיליארד דולר. רכישות אגרסיביות צפויות לתרום לרווח למניה ב-2027. עם זאת, הרכישות היו יכולות להיות אפקטיביות אף יותר אילו מניית ON הייתה "דוחה" מעט את הראלי של 90% מתחילת השנה.
התמונה השלילית והסיכונים
הסיכון המרכזי לתזה ההשקעתית על מניית ON הוא התאוששות "בצורת L" בסקטור התעשייתי. בזמן ש-AI פורח, תחומי האוטומציה התעשייתית המסורתית ורכיבי האנרגיה המתחדשת עדיין עסוקים בפירוק עודפי מלאי. אם תקופת העיכול הזו תימשך עד סוף 2026, היא עלולה להעיב על צמיחת ההכנסות הכוללת.
בנוסף, אי אפשר להתעלם מסיכונים גיאופוליטיים בשוק ה-SiC. יצרני שבבים סיניים מקומיים מרחיבים באגרסיביות את כושר הייצור ל-SiC, כשמאחוריהם סבסוד ממשלתי. זה עלול להוביל לשחיקת מחירים בטווח המתח של 650V עד 1200V, במיוחד במודולים סטנדרטיים לתעשיית הרכב.
לבסוף, ריביות גבוהות ומתמשכות והסרה של תמריצי ממשלה בחלק מהשווקים ממשיכים להקשות על מימון צרכני לרכבי EV יוקרתיים. אם יצרניות הרכב המערביות ידחו עוד יותר את מפת הדרכים שלהן לחשמול, ON עלולה להתמודד עם פער זמני בשיעורי הניצול של קווי ה-SiC שלה, לפני שתחום מרכזי הנתונים ל-AI יגיע להיקף מספיק כדי לפצות באופן מלא על החולשה בתחום הרכב.
האם מניית ON סמיקונדקטורס היא קנייה?
לפי נתוני TipRanks, מניית ON סמיקונדקטורס נשארת בדירוג קנייה מתונה (Moderate קניה) בוול סטריט, המבוסס על 13 המלצות קנייה ו-13 המלצות החזק שפורסמו על ידי אנליסטים בשלושת החודשים האחרונים, ועודכנו לאחר הדוחות האחרונים. מחיר היעד הממוצע של האנליסטים, 101.17 דולר, משקף פוטנציאל ירידה של 1.97% במניית ON ב-12 החודשים הקרובים.

סיכום
לדעתי, וול סטריט מעלה את מחירי היעד למניית ON סמיקונדקטורס בעקבות הראלי הפרבולי של המניה. אין הרבה אפסייד בטווח הקצר, כפי שמשקפים מחירי היעד הנוכחיים. לכן, מבחינתי המניה היא החזק. יחד עם זאת, אשמח להיות מופתע לטובה, ככל שמניית ON תמשיך לעבור סיווג בשוק ממעמד של יצרנית "שבבי רכב מחזוריים" ל"תומכת תשתיות כוח ל-AI".
היסטורית, חברות שעוברות שינוי מיתוג כזה בשוק ההון חוות לרוב העלאת מכפילים משמעותית. המכפילים של ON כבר הועלו, אבל העסק עדיין מבוסס ברובו על רכיבים תעשייתיים בעלי מרווח רווח נמוך. נראה אם הכנסות ה-AI עתירות הרווח והבסיס התפעולי הזול יותר יצליחו לחדש באופן מהותי את כל דוח הרווח וההפסד לפי GAAP ברבעונים הקרובים. עד אז, מניית ON מבחינתי היא החזק.