סיסקו עומדת לפרסם את דוח הרבעון השלישי. סוחרי האופציות מצפים לתנודה של 9.87% במניית CSCO
- סוחרי אופציות מצפים לתנודה חדה של כ-9.87% במניית CSCO סביב דוח הרבעון השלישי של 2026, כאשר וול סטריט צופה צמיחה דו-ספרתית בהכנסות ויותר מ-7% עלייה ברווח למניה, על רקע ביקוש חזק לתשתיות AI של סיסקו.
- אנליסטים מובילים מ-UBS ו-Evercore שומרים על דירוג קנייה למניית סיסקו ומעלים מחירי יעד, תוך הדגשת פוטנציאל צמיחה משמעותי בהכנסות מ-AI והרחבת מרווחי EBIT, בעוד אנליסט ה-AI של TipRanks מדרג את המניה כ-תשואת יתר אך מציין ששווי השוק הגבוה מגביל את האפסייד.

ענקית התקשורת סיסקו (CSCO) מתוכננת לפרסם את תוצאות הרבעון השלישי של שנת הכספים 2026 ביום רביעי, 13 במאי. מניית CSCO עלתה עד כה השנה ב-28%, בעקבות הביקוש לתשתיות בינה מלאכותית (AI) של החברה מצד הייפרסקיילרים. לפי כלי האופציות של TipRanks, סוחרי האופציות מצפים לתנודה של כ-9.87% לכל כיוון במניית CSCO בתגובה לדוח הרבעון השלישי של שנת הכספים 2026. התנודה המשתמעת הזו גבוהה מהממוצע של תנודת המניה לאחר פרסום דוחות (במונחים מוחלטים) שעמד על 5.71% בארבעת הרבעונים האחרונים.

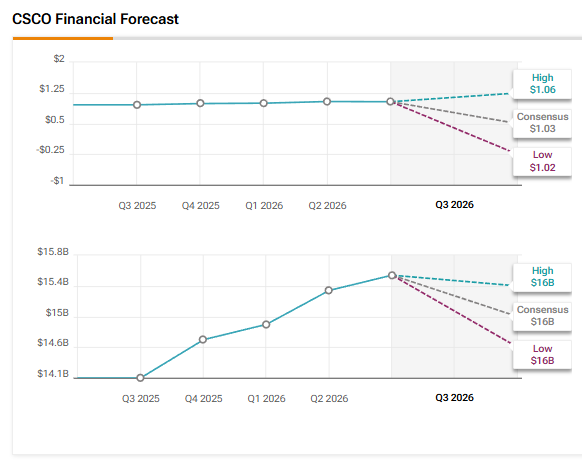
במקביל, וול סטריט מצפה שסיסקו תדווח על צמיחה של יותר מ-7% משנה לשנה ברווח למניה (EPS) ברבעון השלישי של 2026 לרמה של 1.03 דולר. ההכנסות צפויות לעלות ב-10% לרמה של 15.56 מיליארד דולר. המשקיעים יצפו לדבריו של הנהלת החברה לגבי המומנטום בהזמנות לתשתיות AI, וכן להשפעה של מחירי הזיכרון הגבוהים על שיעורי הרווחיות.
דעות האנליסטים לפני דוח הרבעון השלישי של סיסקו
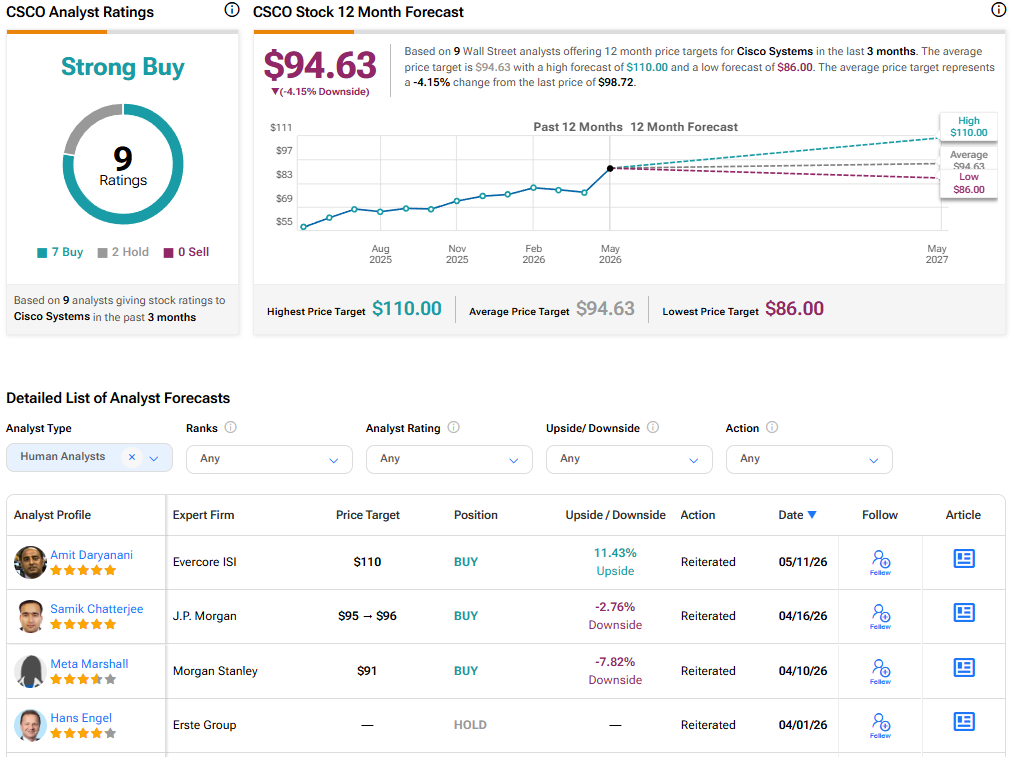
לקראת דוח הרבעון השלישי של 2026, האנליסט של UBS דיוויד ווגט חזר על דירוג קנייה למניית סיסקו עם מחיר יעד של 95 דולר. האנליסט בדירוג 4 כוכבים מצפה שהשקעות חזקות בסוויצ׳ינג של מרכזי נתונים, במוצרי אופטי ZR/ZR+ ובביקוש בקמפוס יסייעו להביא את ההכנסות לחלק העליון של טווח התחזית (15.4 עד 15.6 מיליארד דולר), מעל ההערכה שלו שעומדת על 15.5 מיליארד דולר. לגבי הזמנות AI מהייפרסקיילרים, מדד ביצוע מרכזי (KPI), ווגט צופה באופן שמרני הזמנות של מיליארד דולר ברבעון השלישי של 2026, לאחר הזמנות AI של 2.1 מיליארד דולר ברבעון השני של השנה הפיסקלית. בכך, ההזמנות מתחילת השנה יגיעו ל-4.4 מיליארד דולר, בהשוואה לתחזית לכל השנה של "מעל" 5 מיליארד דולר.
עם זאת, ווגט ציין שהמשקיעים מצפים להזמנות AI מהייפרסקיילרים של לפחות 1.5 מיליארד דולר, לאור העלאות תחזיות ההשקעות ההוניות (Capex) בחברת מטא פלטפורמס (מטא) ובקרב הייפרסקיילרים אחרים. במקביל, האנליסט מצפה שעלות רכיבים גבוהה יותר תלחץ את שיעור הרווח הגולמי של סיסקו, למרות סדרה של העלאות מחירים במשך שלושה עד שישה חודשים, שלדבריו העלו את מחיר המכירה הממוצע (ASP) בשיעורים דו-ספרתיים נמוכים. ספציפית, ווגט מצפה שסיסקו תדווח על שיעור רווח גולמי של כ-66%, מה שיניב רווח למניה של 1.04 דולר, מעל ההערכה שלו שעמדה על 1.03 דולר.
במקביל, האנליסט של Evercore אמית דאריאנאני העלה לאחרונה את מחיר היעד שלו למניית סיסקו ל-110 דולר מ-100 דולר וחזר על דירוג קנייה. האנליסט בדירוג 5 כוכבים סבור שהמשקיעים אינם נותנים מספיק קרדיט ליכולת של החברה לשמור על צמיחה דו-ספרתית ולהרחיב באופן עקבי את שיעורי ה-EBIT (רווח לפני ריבית ומסים). דאריאנאני מאמין שזרז מרכזי עבור סיסקו יהיה ההכנסות שלה הממוקדות ב-AI, שלדבריו יאיצו מכ-3 מיליארד דולר בשנת הכספים 2026 ל-12 עד 15 מיליארד דולר בתוך כ-3–4 שנים. הוא מצפה שתיק המוצרים Silicon One של סיסקו יספק "מסלול אמין" להאצת הכנסות ולהרחבת שיעורי הרווח.
בנוסף, דאריאנאני מצפה שההשקעות ההוניות של הייפרסקיילרי האינטרנט יעלו ליותר מ-900 מיליארד דולר עד שנת 2027 (לפי לוח השנה), כאשר ההוצאה תעבור יותר ויותר לכיוון תשתיות רשת בחלק האחורי (back-end) ותתרחב על פני ארכיטקטורות שבהן סיסקו כיום תחרותית יותר, בזמן שלקוחות מחפשים לגוון את שרשרת האספקה ולייעל את הרשתות שלהם.
אנליסט ה-AI חיובי על מניית סיסקו
מעניין לציין שאנליסט ה-AI של TipRanks מעניק למניית סיסקו דירוג תשואת יתר עם מחיר יעד של 111 דולר, שמשקף פוטנציאל עלייה של 12.4%. דירוג אנליסט ה-AI משקף איכות פיננסית בסיסית חזקה, כולל שיעורי רווחיות יציבים ותזרים מזומנים חופשי חזק, וכן תובנות חיוביות משיחת המשקיעים, עם תחזית חזקה לשנת 2026 ומומנטום ב-AI וברשתות. מבחינה טכנית, התמונה תומכת אך המניה במצב של קניות-יתר (overbought). בנוסף, השווי הגבוה מגביל באופן משמעותי את הדירוג הכולל.
האם מניית סיסקו היא קנייה, מכירה או החזק?
לקראת דוח הרבעון השלישי של 2026, לוול סטריט יש דירוג קונצנזוס של קנייה חזקה למניית סיסקו סיסטמס, המבוסס על שבע המלצות קנייה ושתי המלצות החזק. מחיר היעד הממוצע למניית CSCO שעומד על 94.63 דולר משקף סיכון לירידה של כ-4.2%.