
AVGO לעומת QCOM: איזו מניית צ'יפים בתחום ה-AI עדיפה לקנייה?
- Broadcom (AVGO) נתפסת על ידי אנליסטים כשחקנית חזקה ומבוססת יותר בתשתיות AI, עם ביקוש מוכח לשבבי AI מותאמים אישית, חוזים רב-שנתיים עם hyperscalers ומכפיל פרמיום שמגובה בצמיחה צפויה בהכנסות.
- קוואלקום (QCOM) נהנית מפוטנציאל צמיחה ב-AI ובדאטה סנטרים אך נתפסת כהשקעה ספקולטיבית יותר, עם קונצנזוס של החזק, תחרות גוברת, אובדן נתח בשוק המודמים לאפל ומכפיל נחשב גבוה, כאשר מחיר היעד הקונצנזואלי שלה משקף סיכון downside של כ-12% לעומת אפסייד של כ-11.4% ב-AVGO.

שתי ענקיות צ'יפים רודפות אחרי אותה הזדמנות בינה מלאכותית (AI), אבל רק לאחת מהן יש מסלול ברור יותר להפוך את הביקוש הזה לצמיחה יציבה ומתמשכת. קוואלקום (QCOM) מציגה סיפור מעניין בתחום הדאטה סנטר וה-AI, במיוחד כשהיא מנסה להתרחק מהתלות בשוק הסמארטפונים, אבל החברה עדיין צריכה להוכיח שהשינוי הזה יכול לפצות על אובדן נתח המודמים באפל, חולשה בביקוש לאנדרואיד ותחרות גוברת. לעומת זאת, Broadcom (AVGO) כבר נראית משולבת עמוק בתשתיות ה-AI, דרך שבבים מותאמים אישית, רשתות, וביקוש חזק מחברות הענן הגדולות (hyperscalers). לכן, בין השתיים, אנליסטים רואים ב-Broadcom את המניה המועדפת לקנייה.
מדוע מניית Broadcom (AVGO) היא קנייה טובה
התזה האנליטית עבור Broadcom ברורה הרבה יותר מזו של קוואלקום. רוב האנליסטים רואים ב-Broadcom אחת מחברות הסמי-קונדקטור הממוקמות הכי טוב לפריחת תשתיות ה-AI, במיוחד בזכות החוזקה שלה בשבבי AI מותאמים אישית, רשתות ותוכנה לארגונים (enterprise software). ההבדל העיקרי הוא ש-Broadcom לא רק אומרת למשקיעים שהיא רוצה להיות שחקנית גדולה יותר ב-AI. האנליסטים כבר רואים ביקוש אמיתי מצד ה-hyperscalers, וזה כבר מופיע במספרים.
הנה עיקרי ההערות על Broadcom מצד אנליסטים מובילים:
- סיטיגרופ (C) קראה ל-Broadcom "בחירת הסמי-קונדקטור מספר 1 לשנת 2026", כאשר האנליסט Atif Malik העלה את מחיר היעד ל-500 דולר מ-475 דולר. סיטי ציינה שקיימת ראות טובה יותר לרווחים ולהכנסות עד שנת הכספים 2028, נתמכת בבסיס התוכנה הארגונית של Broadcom ובביקוש חזק מצד hyperscalers לשבבי AI מותאמים אישית.
- האנליסט של וולס פרגו (WFC), Aaron Rakers, העלה את מחיר היעד למניית Broadcom ל-545 דולר מ-430 דולר. הוא אמר שההכנסות מסמי-קונדקטור הקשורות ל-AI ב-Broadcom נמצאות כ-30% עד 40% מעל הציפיות הקודמות של וול סטריט, מה שתומך ברעיון שההערכות עדיין יכולות להמשיך לעלות.
- האנליסט של Baird, Tristan Gerra, הציב מחיר יעד גבוה במיוחד של 630 דולר. הגישה החיובית שלו קשורה לחוזים רב-שנתיים של Broadcom לשבבי AI מותאמים אישית עם לקוחות גדולים כמו גוגל (גוגל) ו-מטא (מטא), כולל שותפות חדשה בתהליך ייצור של 2 ננומטר עם מטא.
בסך הכול, האנליסטים רואים מסלול ברור יותר לצמיחת הכנסות בקנה מידה גדול. המניה אינה זולה, אבל נראה שהאנליסטים מוכנים לתת ל-Broadcom מכפיל פרמיום, משום שהחברה משולבת עמוק בשרשרת האספקה של תשתיות ה-AI. זה הופך את Broadcom למניה הטובה יותר להשקעה בהשוואה זו, כפי שניתן לראות במגמות המלצות האנליסטים בהמשך, שבהן מספר דירוגי ה"קנייה חזקה" עלה.

מדוע מניית קוואלקום (QCOM) מוגדרת כעת כהחזק
לעומת זאת, כשמדובר בקוואלקום, הדעות של האנליסטים הרבה יותר מפוצלות. מצד אחד, הגישה החיובית (bulls) סבורה שהחברה מתקדמת מעבר לעולם הסמארטפונים ויכולה להפוך לשחקן חשוב יותר ב-AI, בשבבים מותאמים אישית ובדאטה סנטרים. מצד שני, הגישה השלילית (bears) טוענת שהמניה כבר מתמחרת יותר מדי אופטימיות. זו הסיבה שקוואלקום מקבלת דירוג קונצנזוס של החזק, ולא נהנית מתמיכה אנליסטית רחבה כמו Broadcom.
הנה עיקרי ההערות החיוביות של אנליסטים לגבי קוואלקום:
- Daiwa Securities העלתה את דירוג קוואלקום ל-תשואת יתר (קנייה) וקבעה מחיר יעד של 225 דולר. הגישה החיובית של החברה מבוססת על הפנייה של קוואלקום לדאטה סנטר ו-AI ועל האפשרות להיכנס לשוק יעד גדול בהרבה.
- האנליסט של Tigress Financial, Ivan Feinseth, חזר על דירוג קנייה עם מחיר יעד של 280 דולר, אחד הגבוהים בוול סטריט. החברה ציינה את ההזדמנות של קוואלקום בתשתיות AI מתקדמות.
- Argus ו-TD Cowen (TD) גם הן נשארו חיוביות. האנליסט של Argus, Jim Kelleher, נתן מחיר יעד של 220 דולר, בעוד שהאנליסט של TD Cowen, Joshua Buchalter, העלה את מחיר היעד מ-150 ל-200 דולר. שני האנליסטים הדגישו את היסודות הפיננסיים המוצקים של קוואלקום מבחינת תוצאות פיסקליות.
עם זאת, קשה להתעלם מהצד השלילי בדיון על קוואלקום:
- אנליסטי Mizuho (MFG), בראשות Vijay Rakesh, הזהירו שקוואלקום מאבדת את הנתח הפרימיום שלה בעסקי המודמים מול אפל (אפל). הם גם הצביעו על חולשה בשוק האנדרואיד הרחב יותר, והזהירו שהדחיפה של קוואלקום למעבדים עבור Windows תיתקל בתחרות חריפה מצד אנבידיה (אנבידיה).
- וולס פרגו ו-UBS (UBS) הורידו את דירוג קוואלקום למכירה. החשש שלהם הוא שמכפיל הרווח העתידי (forward P/E) מעל 20 נראה גבוה מדי עבור חברה שמתמודדת עם ירידה צפויה ברווחים בטווח הקצר.
- DZ Bank הורידה את דירוג קוואלקום להחזק עם מחיר יעד של 195 דולר. האנליסט Ingo Wermann הצביע על תחרות קשה יותר בתחום תשתיות ה-AI, ואמר שקוואלקום עדיין צריכה להוכיח שהיא יכולה להגדיל את ההזדמנות הזו בצורה רווחית.
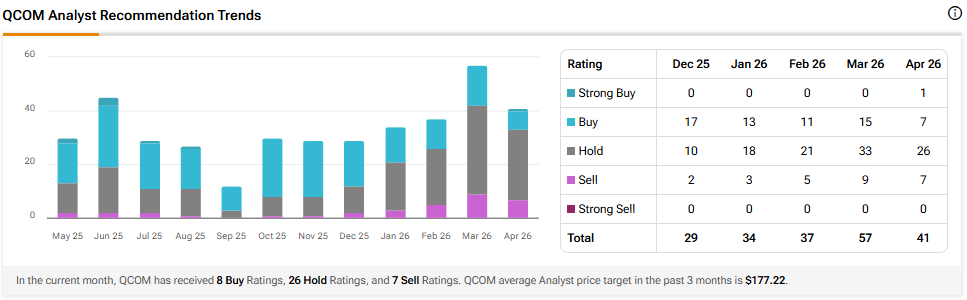
וכאן נמצא הבעיה המרכזית של קוואלקום. פוטנציאל העלייה קיים, אבל הוא עדיין יותר ספקולטיבי לעומת התחזית של Broadcom. לכן, למרות שקוואלקום עשויה בסופו של דבר להפוך לשחקן משמעותי יותר בתשתיות AI, האנליסטים חלוקים בצורה ברורה לגבי כמה קרדיט המניה ראויה לקבל כבר היום. הדבר בא לידי ביטוי במגמות המלצות האנליסטים המוצגות בהמשך, שבהן מספר דירוגי החזק ומכירה עלה, בעוד שמספר דירוגי הקנייה ירד.
מחירי היעד הקונצנזואליים ל-AVGO ול-QCOM
בסך הכול, מתוך שתי מניות הצ'יפים שהוזכרו לעיל, האנליסטים סבורים שמניית AVGO נהנית ממרחב עלייה גדול יותר מאשר QCOM. למעשה, מחיר היעד של AVGO, העומד על 473.74 דולר למניה, מרמז על אפסייד של 11.4%, לעומת סיכון downside של 12% במניית QCOM.
