
קוינבייס גלובל (COIN) מציגה סיפור קריפטו מרשים – אבל ההחמצה ברבעון הראשון משאירה אותי שלילי
- קוינבייס גלובל מציגה התקדמות מרשימה בבניית אקוסיסטם קריפטו, עם נתח שיא בשוק המסחר, צמיחה מהירה בעסקי הנגזרים ושוקי החיזוי, ופתרון ה-Layer-2 Base שמעבד רוב נפח העסקאות העולמי ב-stablecoins – אך כל זאת לצד ירידה בהכנסות ובנפחי המסחר והחמצה משמעותית בתחזיות וול סטריט לרבעון הראשון.
- למרות דירוג קונצנזוס של קנייה מתונה מצד וול סטריט, הכותב רואה את מניית COIN כמנופחת: תזרים מזומנים חופשי חלש לעומת התחזיות, מכפיל FCF גבוה, דילול כבד מבסיס אופציות ומניות לעובדים, פיטורי כ-14% מהכוח העובד ותלות גבוהה במסחר בקריפטו מובילים אותו להעדיף להחזיק ביטקוין ישירות ולא את המניה.
קוינבייס גלובל (COIN) ממשיכה לבנות מערכת אקוסיסטם של קריפטו יותר ויותר שאפתנית, אבל אני שלילי (Bearish) אחרי ההחמצה שלה ברבעון הראשון. הדוח מה-7 במאי סיפק המון נקודות שיחה אסטרטגיות – מ-Base, דרך נגזרים ועד שוקי חיזוי – אבל המספרים עצמם הפכו את הסיפור להרבה יותר קשה להגנה. הפער הזה קריטי, כי חברת בורסת הקריפטו עדיין מתומחרת כאילו ההתקדמות באקוסיסטם יכולה בקלות לפצות על פעילות מסחר חלשה יותר, ירידה בהכנסות מעמלות טריידינג, ובשורה התחתונה הרבה פחות יפה.
בעיניי, הרבעון חיזק את החשש ההולך וגדל שהנרטיב משתפר מהר יותר מהתוצאות הפיננסיות בפועל. לכן אני שלילי על מניית קוינבייס גלובל.
החלקים הנוצצים: נתח שוק והרנסנס של Base
לתת קרדיט במקום שמגיע – בריאן ארמסטרונג והצוות שלו בנו אקוסיסטם מרשים שהלך הרבה מעבר לקנייה ומכירה של טוקנים. בתוצאות הרבעון הראשון שפורסמו אתמול, קוינבייס גלובל הגיעה לשיא כל הזמנים בנתח השוק שלה בנפח מסחר בקריפטו, שעומד עכשיו על 8.6%. המשקיעים התלהבו בבירור מהפיבוט ל־"Everything Exchange" – פלטפורמה שמנסים לעשות בה הכול. גם עסקי הנגזרים סוף סוף מתפקדים טוב, כשההכנסות מנגזרים ללקוחות קמעונאיים בלבד עברו קצב שנתי של 200 מיליון דולר.
עוד יותר מרשימה היא זרוע שוקי החיזוי (Prediction Markets), שהגיעה ל-100 מיליון דולר הכנסות במונחי שנתי בשני החודשים המלאים הראשונים שלה – מה שהופך אותה לאחד המוצרים שצמחו הכי מהר בתולדות החברה.
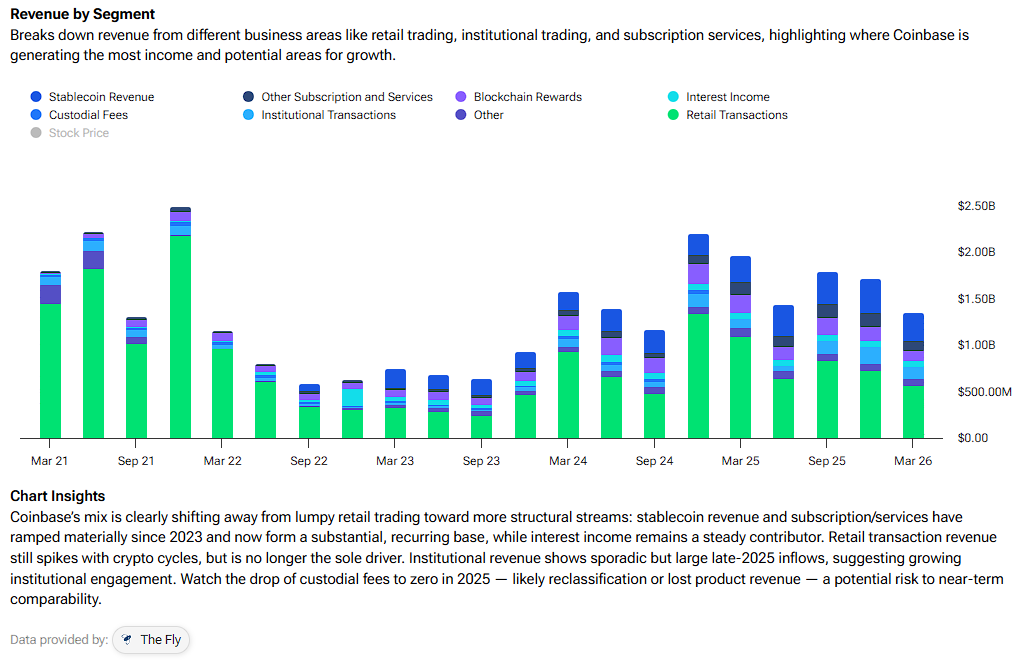
אבל הכוכב האמיתי של המופע נשאר Base. פתרון ה-Layer-2 של קוינבייס גלובל הפך למפלצת, ומעבד 62% מדהימים מנפח העסקאות הגלובלי ב-stablecoins על הבלוקצ'יין. כדי לחזק את התזה החיובית, אפשר להגיד שקוינבייס גלובל הופכת למסילה העיקרית של "כלכלת הסוכנים" (agentic economy), שבה בינה מלאכותית (AI) מפעילה סוכנים שמסלקים עסקאות ב-USDC. עם תחזית להכנסות ממנויים ושירותים בטווח של 565 עד 645 מיליון דולר לרבעון השני, אני מבין למה משקיעי הצמיחה עדיין נשארים. הם רואים חברה שסיפקה 13 רבעונים רצופים של EBITDA מתואם חיובי – הישג שבעיקרון מוכיח שקוינבייס גלובל יכולה לשרוד תחת כל תנאי שוק.
המציאות הקודרת: פיטורים ומלכודת ה"פרוקסי"
למרות כמה נקודות חיוביות לגבי קוינבייס גלובל, החברה החמיצה את ציפיות וול סטריט גם בשורה העליונה וגם בשורה התחתונה. ההכנסות הסתכמו ב-1.43 מיליארד דולר – החמצה ניכרת של כ-10% – בעוד השורה התחתונה הייתה מדממת. אנחנו מדברים על הפסד נקי של 394.1 מיליון דולר, מה שמביא ל-רווח למניה (EPS) של -1.49 דולר, בזמן שהאנליסטים ציפו לרווח של 0.29 דולר. זו החמצה ענקית שאי אפשר לפטור אותה פשוט כ"תנודתיות בשוק".
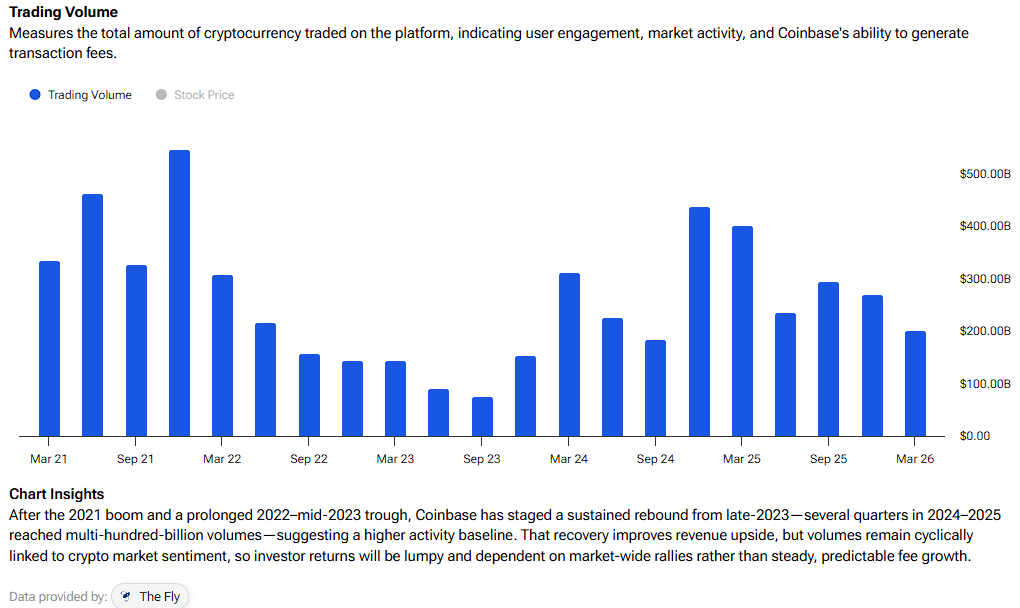
סך ההכנסות ירד ב-21% מרבעון לרבעון, ונפחי המסחר צנחו ב-23%. מתברר שגם אם יש לך את הטכנולוגיה הכי טובה בעולם – אם אנשים לא מבצעים טריידים, קוינבייס גלובל לא מרוויחה כסף.
מעבר לזה, קיבלנו לאחרונה את חדשות הפיטורים. קוינבייס גלובל הודיעה שהיא מפטרת 700 עובדים, שזה בערך 14% מהחברה. ההנהלה מנסה להציג את זה כחלק ממהלך למעבר למודל תפעולי "AI-native", אבל אני לא ממש מקבל את זה בתור כל הסיפור. בעיניי, זה נראה הרבה יותר כמו מהלך לצמצום עלויות כי הם פשוט היו חייבים. נכון, להיות רזים יותר יכול להיות טוב בטווח הארוך, אבל קיצוץ בגודל כזה בדרך כלל לא קורה בלי כאב משמעותי. התחושה היא שקוינבייס גלובל נכנסת לתקופת רה-ארגון ארוכה יותר, וזה עלול להעיב על העסק לא מעט זמן.
בנוסף, למרות שאני חיובי על ביטקוין (BTC-USD), אני פשוט לא קונה את כל הטיעון שמניית COIN היא פרוקסי לביטקוין או לשוק הקריפטו כולו. הטיעון הזה מרגיש חלש יותר מיום ליום. אם אתה רוצה חשיפה לביטקוין – פשוט קנה ביטקוין. קוינבייס גלובל חייבת להתמודד עם רגולטורים, תחרות אכזרית וכל העלויות שכרוכות בהפעלת בורסה גדולה. לביטקוין אין את כל ה"מטען" הזה. אז למה לשלם פרמיה על המתווך, במיוחד כשהמתווך הזה עדיין שורף מזומן?
מלכודת התמחור
התמחור הוא המקום שבו, מבחינתי, סיפור ההשקעה באמת מתפרק. קוינבייס גלובל נסחרת עכשיו בשווי שוק של בערך 52 מיליארד דולר, ועדיין יש מי שקוראים לה מניית ערך. שימו לב: אמנם תזרים המזומנים החופשי (Free Cash Flow – FCF) ברבעון הראשון היה טכנית חיובי, סביב 165 מיליון דולר, אבל זה תזרים חלש. אם עושים לזה שנתי, מגיעים לכ-660 מיליון דולר, שזה רחוק מאוד מתחזית הקונצנזוס השנתית של 2 מיליארד דולר. למעשה, אני סבור שתחזית 2 המיליארד של וול סטריט מנותקת מאוד מהמציאות.
גם אם ניתן להם ליהנות מהספק ונניח שהם יגיעו לטווח של 1.95–2 מיליארד דולר, המניה נסחרת ביותר מ-24 פעמים על תזרים מזומנים חופשי קדימה (Forward FCF). זה יקר למדי עבור בורסה פיננסית מסורתית או חברת שוקי הון, שבדרך כלל נסחרות במכפיל קרוב יותר ל-15–20 על תזרים מזומנים חופשי. אבל השוק ממשיך לתמחר את COIN כמו מניית טכנולוגיה ותשתית עתירת סיכון (high-beta), ולא כמו מוסד פיננסי "רגיל".
יחד עם זאת, ה"רוצח השקט" האמיתי כאן הוא התגמול במניות לעובדים (Stock-Based Compensation – SBC). ברבעון הראשון לבדו, ה-SBC היה סכום עצום. השנה, הוא כנראה יעבור את רף מיליארד הדולר. החברה למעשה "מדפיסה" מניות כדי לשלם לעובדים, ומדללת את בעלי המניות שוב ושוב, רבעון אחרי רבעון. כשמוסיפים בחזרה את ה-SBC לתזרים המזומנים, מבינים למה ה-FCF ה"חיובי" נראה יותר כמו תרגיל חשבונאי מאשר תוצאה עסקית בריאה.
האם COIN היא קנייה, מכירה או החזק?
בוול סטריט עדיין די אופטימיים לגבי קוינבייס גלובל, עם דירוג קונצנזוס של קנייה מתונה המבוסס על 19 המלצות קנייה, שלוש המלצות החזק ושתי המלצות מכירה. בנוסף, מחיר היעד הממוצע של COIN, שעומד על 242.57 דולר, מרמז על אפסייד של 11.99% ב-12 החודשים הקרובים – למרות המצב הבעייתי של החברה, לדעת הכותב.

מחשבות אחרונות
לקוינבייס גלובל יש חלקים בסיפור שאני אוהב, אבל לא מספיק כדי שארצה להחזיק במניה במחיר הנוכחי. Base נותן לחברה זווית טכנולוגית אמיתית, ועסקי הנגזרים הופכים להיות מעניינים יותר.
הבעיה היא שהעסק המרכזי עדיין תלוי מאוד בפעילות מסחר בקריפטו, ונראה שהרקע הזה שוב מתקרר. תוסיפו לזה עוד דוח עם החמצה, ודילול מתמשך מהתגמול במניות לעובדים, ואני לא חושב שמאזן הסיכון-סיכוי נראה מפתה ברמות התמחור המנופחות של היום. לעת עתה, אני נשאר על הגדר. אני מעדיף להחזיק ביטקוין ישירות מאשר לשלם למתווך.