
מיקרוסופט או אלפבית: המיליארדר סטיב כהן דופק על השולחן עבור מניית 'השבע הנפלאות' הזו
- סטיב כהן צמצם בחדות את החשיפה שלו למיקרוסופט, על רקע חששות מהיקף ההשקעות ב-AI ולחץ על המרווחים ותזרים המזומנים, בעוד שחלק מהאנליסטים מעריכים שהתחזיות לשנים הקרובות גבוהות מדי – למרות שקונצנזוס השוק עדיין מצביע על דירוג קנייה חזקה ל-מיקרוסופט.
- כהן הגדיל ביותר מפי שניים את האחזקה שלו באלפבית, שמציגה צמיחה חזקה בהכנסות וברווחיות, במיוחד ב-גוגל Cloud, ומקבלת דירוג קנייה חזקה מרוב האנליסטים, למרות חששות לגבי עזיבה של חוקרי AI בכירים ותמחור הנמצא מעל הממוצע ההיסטורי.

בשנים האחרונות מניות השבע הנפלאות נראו כמעט בלתי ניתנות לעצירה. השנה, לעומת זאת, הקבוצה ירדה במצטבר בכ-8%, בזמן שמדד S&P 500 עלה ב-9%. המשקיעים הפכו הרבה יותר סלקטיביים. הם מתגמלים חברות שמצליחות להמיר הוצאות ענק על בינה מלאכותית (AI) לרווחים, ומענישים חברות שעדיין מתקשות להציג תשואה משמעותית על ההשקעות האלה.
במקביל, שוויים גבוהים מאוד, הוצאות הון (Capex) עצומות על AI, וגוברת הדאגה ש-AI עלולה לערער חלקים מתעשיית התוכנה – כל אלה מוסיפים לחץ. כתוצאה מכך, מניות השבע הנפלאות כבר לא נעות יחד כמו פעם. במקום זאת, הן הפכו לשבעה סיפורי השקעה נפרדים, כשהשוק מבחין בברור בין המנצחות לבין המפגרות.
הסביבה המשתנה הזו עיצבה גם את ההחלטות של כמה מהמשקיעים הגדולים בוול סטריט. ביניהם נמצא המיליארדר סטיב כהן, מייסד Point72 Asset Management, שבזמן האחרון נקט שתי עמדות שונות מאוד בתוך קבוצת השבע הנפלאות. הוא הגדיל באופן ניכר את ההחזקה שלו באחת מהמניות, תוך שהוא מצמצם בחדות את החשיפה לאחרת.
שתי המניות המדוברות הן מיקרוסופט (מיקרוסופט) ואלפבית (גוגל). אז על איזו ענקית AI כהן דופק על השולחן, ומאיזו הוא בדרך החוצה? נבחן זאת מקרוב.
מיקרוסופט
נתחיל עם מיקרוסופט, אחת החברות המשפיעות ביותר בשוק המניות בעשורים האחרונים. הצעת הערך של החברה נשענת על שילוב ייחודי של מובילות בתוכנה לארגונים, דומיננטיות בענן דרך Azure, והשותפות המוקדמת עם OpenAI. זה הציב את מיקרוסופט כאחת המרוויחות הגדולות ביותר מבום ה-AI. משקיעים ראו במיקרוסופט דרך יחסית "הגנתית" להיחשף ל-AI, בזכות בסיס מותקן עצום הכולל את Windows, Office, Teams, GitHub ושירותי ענן לארגונים.
אולם לאחרונה ההתלהבות של המשקיעים נחלשה, בגלל החשש מהיקף ההשקעות של מיקרוסופט ב-AI. החברה מזרים סכומים חסרי תקדים למרכזי נתונים, שבבים ותשתיות ענן כדי לתמוך בעומסי עבודה של AI. הוצאות ההון פועלות כיום ברמות שבקושי ניתן היה לדמיין רק לפני כמה שנים.
בעוד שההכנסות של Azure וההכנסות הקשורות ל-AI ממשיכות לגדול, משקיעים שואלים מתי ההשקעות האלה יניבו תוצאות שיצדיקו את העלויות. כתוצאה מכך, הנרטיב בשוק עבר מהתרגשות מהזדמנות ה-AI לבחינה מדוקדקת של מוניטיזציה של AI, מרווחים, תזרים מזומנים חופשי ותשואה על ההשקעה. הוויכוח הזה העיק על המניה בשנת 2026, גם כאשר הביצועים העסקיים הבסיסיים של מיקרוסופט נשארו חזקים. לשם המחשה, המניה ירדה ב-24% מתחילת השנה.
אולי כהן רואה את הנושאים האלה כמשמעותיים, אם לשפוט לפי החלטתו למכור חלק גדול מההחזקה שלו ב-מיקרוסופט. במהלך הרבעון הראשון, Point72 מכרה 1,730,860 מניות, והקטינה את הפוזיציה שלה ב-84%.
גם האנליסט בראד ריבק מחברת סטיפל לא לגמרי משוכנע לגבי סיפור ההשקעה. הוא מציין ש-Azure גדלה בקצב של כשלושה פי מכל שאר העסקים של מיקרוסופט, בזמן שמרווחי הרווח הגולמי של הפלטפורמה נמצאים תחת לחץ בגלל עלייה בהוצאות ההון. לכן, לדבריו, תחזיות הרווח הנוכחיות נראות “גבוהות מדי באופן משמעותי”.
“בעוד שקיים פוטנציאל ש-מיקרוסופט תשיג יעילות משמעותית ב-Azure ותייצב את מרווח הרווח הגולמי ברמת 4QFY26 ותעלה על ההערכות שלנו, נראה לנו ברור שתחזית הרחוב לשנת FY27 אינה משקפת במלואה את ההשפעה של מסלול מרווחי Azure/שינוי התמהיל,” הסביר האנליסט. “בהתאם לכך, תחזית מרווח הרווח הגולמי שלנו ל-Azure ב-4Q26 היא 47.5%, ירידה רבעון-אחרי-רבעון מתחזית 49.5% ל-3Q26, ובהלימה לכ-200 נקודות בסיס שבהן הוא ירד בכל רבעון בשנת FY26. אנו גם מדגישים כי דחיסה של מרווחי Azure בהיקף כזה נחוצה כדי להתיישב עם תחזית הענן המסחרי של ההנהלה ל-4Q26, שמרמזת על ירידה של כ-200 נקודות בסיס רבעון-אחרי-רבעון לכ-64%. בנוסף, נראה שההערכות של הרחוב אינן מעריכות במלואה את ההשפעה של שינוי התמהיל של Azure על מרווחי הרווח הגולמי בעתיד.”
לשם כך, ריבק מעניק למניית מיקרוסופט דירוג החזק (כלומר, ניטרלי), למרות שמחיר היעד שלו, 400 דולר, משקף פוטנציאל עלייה של כ-14% בשנה. (כדי לצפות ברקורד של ריבק, לחצו כאן)
עם זאת, ריבק הוא הסקפטי היחיד לגבי מיקרוסופט בוול סטריט, וכל 35 הסקירות האחרונות האחרות הן חיוביות. זה הופך את תמונת הקונצנזוס לדרגת קנייה חזקה. לפי מחיר היעד הממוצע, 562.10 דולר, בעוד שנה המניה תיסחר בפרמיה של 60%. (ראו מיקרוסופט stock forecast)

אלפבית
הבא בתור היא אלפבית, חברת האם של גוגל, עוד מניית "שבע נפלאות" שהיא חלק מרכזי בנוף הטכנולוגי המודרני. החברה מחזיקה בעמדה דומיננטית בפרסום דיגיטלי דרך חיפוש גוגל ו-YouTube, ובמקביל מחזקת את נוכחותה במחשוב ענן באמצעות גוגל Cloud. האקוסיסטם הרחב שלה, הנוכחות הגלובלית, והיכולת שלה לייצר תזרים מזומנים משמעותי – כל אלה סייעו לבסס את מעמדה כאחת החברות המשפיעות והיקרות ביותר בשוק.
כמובן שה-AI הפך לאחת העדיפויות הגדולות ביותר של אלפבית. החברה שילבה את Gemini בכל פורטפוליו המוצרים שלה – מחיפוש ו-Workspace ועד Android ו-Cloud – בזמן ש-DeepMind ממשיכה לפתח כמה מדגמי ה-AI המתקדמים ביותר בתעשייה. במקביל, גוגל Cloud נהנית מעלייה בביקוש מצד ארגונים לתשתיות AI ושירותי Generative AI. ההנהלה התחייבה גם להשקעות הון עצומות ב-AI, מתוך הימור שההשקעות של היום יחזקו את יתרון החברה בשנים הבאות.
ההשקעות האלה כבר מתחילות להתבטא בתוצאות הפיננסיות. ברבעון האחרון, אלפבית דיווחה על הכנסות של 109.9 מיליארד דולר, עלייה של 22% משנה לשנה, ומעל ציפיות האנליסטים שעמדו על 107 מיליארד דולר. ההכנסה התפעולית עלתה ב-30% ל-39.7 מיליארד דולר, כאשר מרווח הרווח התפעולי התרחב ל-36% לעומת 34% שנה קודם. גוגל Cloud הובילה שוב את הצמיחה, עם זינוק של 63% בהכנסות, בעוד שההכנסה התפעולית יותר משלשה את עצמה ל-6.6 מיליארד דולר. ההנהלה גם תגמלה את בעלי המניות עם העלאה של 5% בדיבידנד הרבעוני, ל-0.22 דולר למניה.
בעוד שהחברה הצליחה להפוך את עצמה ממי שנתפסה כפיגור מאחור לאחת משחקניות ה-AI המובילות בענף – באמצעות Gemini, DeepMind ופורטפוליו הולך וגדל של מוצרי AI – המשקיעים החלו לדאוג לאחרונה מסדרת עזיבות מתוקשרות של חוקרים בכירים. רק בשבועות האחרונים, שותף ההובלה של Gemini, נועם שזיר, עזב ל-OpenAI, בזמן שזוכה פרס נובל ומדען DeepMind ג'ון ג'מפר עבר ל-Anthropic. זה עורר חששות שגוגל עלולה לאבד קרקע במאבק על טאלנטים מובילים בתחום ה-AI.
החששות האלה העיקו על המניה לאחרונה, אבל כהן כנראה מאמין בסיפור הזה. במהלך הרבעון הראשון, הקרן שלו רכשה 340,720 מניות, והגדילה את אחזקותיה ב-גוגל ב-112%. שווי הרכישה הזו עומד כיום על 115.9 מיליון דולר.
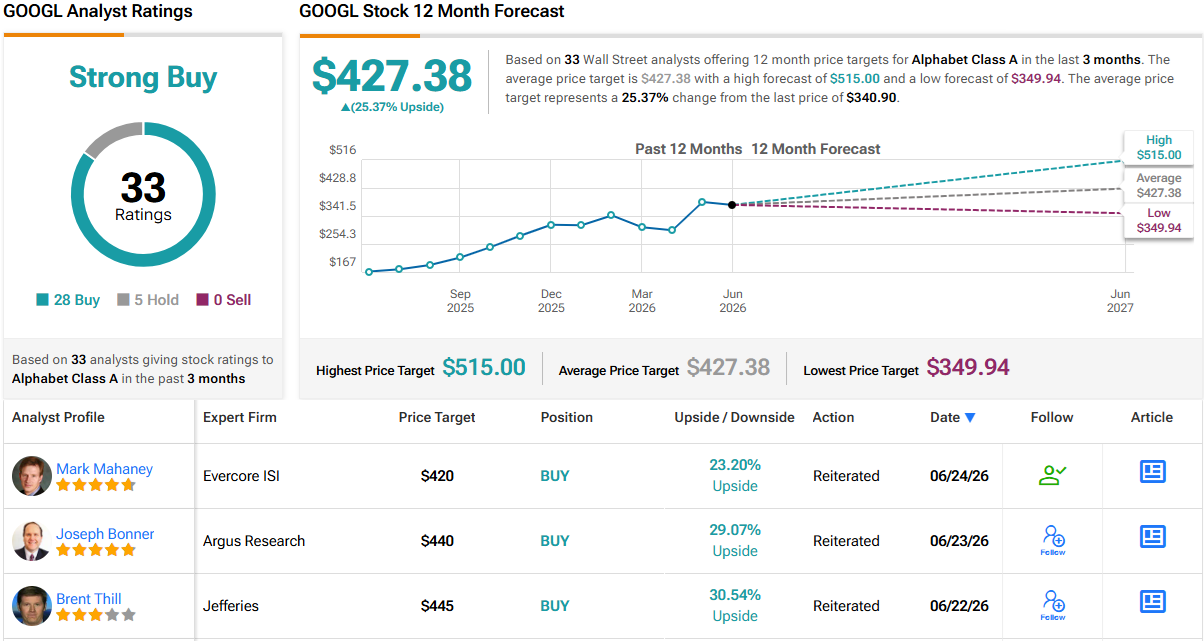
גם ענקית הטק הזו מקבלת סימן חיובי מהאנליסט ברנט ת'יל מחברת ג'פריס, שמדגיש את הסיבות שבגללן משקיעים צריכים להיכנס למניה.
“ל-גוגל יש אחת מהיסטוריות הבנייה ב-AI הארוכות ביותר בתעשייה והיא ממשיכה לארח חלק מהכישרונות המחקריים העמוקים ביותר בתחום,” אמר ת'יל. “בצד המוצר, Gemini התקדמה בקצב איטי יותר לעומת מעבדות הקצה המובילות מבחינת מפת דרכים של המודל, אבל לדעתנו Gemini לא צריכה להיות המודל מספר 1 כדי להאיץ את גלגל התנופה של גוגל. עם הפצה דומיננטית כל כך בחיפוש, בענן וב-Workspace (5 אפליקציות עם 3 מיליארד משתמשים) ויתרון ב-TPU שמפחית באופן מבני את עלות החישוב, Gemini תחרותית היא Gemini מנצחת… במכפיל 17x על NTM EV/EBITDA, המכפיל נמצא בפרמיה לעומת ממוצע של כ-12x ב-10 השנים האחרונות, אבל לדעתנו זו פרמיה מוצדקת. בדיקות השטח החזקות ממשיכות לתמוך בתמונה, ואנחנו נשארים אוהדים של גוגל.”
בהתאם לכך, ת'יל מעניק למניית גוגל דירוג קנייה, הנתמך על ידי מחיר יעד של 445 דולר. המספר הזה מצביע על תשואה צפויה של 30.5% ב-12 החודשים הקרובים. (כדי לצפות ברקורד של ת'יל, לחצו כאן)
27 אנליסטים נוספים מצטרפים לת'יל במחנה החיובי, בעוד ש-5 דירוגי החזק נוספים לא מצליחים לפגוע בדירוג הקונצנזוס – קנייה חזקה. מחיר היעד הממוצע, 427.38 דולר, משקף צפי לעלייה של 25% במניה בשנה הקרובה. (ראו גוגל stock forecast)
כתב ויתור: הדעות שמובאות במאמר זה שייכות אך ורק לאנליסטים המוצגים בו. התוכן מיועד למידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.